Lợi nhuận sau thuế là gì? Đây là một trong những chỉ tiêu quan trọng nhất trong báo cáo tài chính, phản ánh phần lợi nhuận còn lại của doanh nghiệp sau khi đã trừ các khoản chi phí và thuế thu nhập doanh nghiệp phải nộp trong kỳ. Đối với nhà đầu tư chứng khoán, lợi nhuận sau thuế không chỉ cho biết doanh nghiệp đang kiếm được bao nhiêu tiền trên phương diện kế toán mà còn là cơ sở để tính EPS, đánh giá khả năng sinh lời, xem xét hiệu quả sử dụng vốn và phân tích tiềm năng tăng trưởng của doanh nghiệp trong dài hạn.
Tuy nhiên, lợi nhuận sau thuế tăng không đồng nghĩa với việc cổ phiếu chắc chắn tốt, bởi nhà đầu tư cần tìm hiểu lợi nhuận tăng nhờ hoạt động kinh doanh cốt lõi hay nhờ các khoản thu nhập bất thường, lợi nhuận có chuyển hóa thành dòng tiền hay không, tốc độ tăng trưởng lợi nhuận có bền vững không và mức giá cổ phiếu hiện tại đã phản ánh bao nhiêu kỳ vọng vào tương lai.
Nếu bạn đang bắt đầu học phân tích báo cáo tài chính, phân tích cơ bản hoặc đầu tư chứng khoán dài hạn, hiểu đúng lợi nhuận sau thuế sẽ giúp bạn đọc báo cáo tài chính chủ động hơn và hạn chế việc chỉ nhìn vào những con số lợi nhuận được công bố trên báo chí hoặc các diễn đàn đầu tư.
TÓM TẮT NHANH : LỢI NHUẬN SAU THUẾ LÀ GÌ? CÁCH TÍNH, Ý NGHĨA VÀ CÁCH ĐỌC KHI PHÂN TÍCH CỔ PHIẾU
|
NỘI DUNG BÀI VIẾT
- Lợi nhuận sau thuế là gì?
- Công thức tính lợi nhuận sau thuế
- Lợi nhuận sau thuế nằm ở đâu trong báo cáo tài chính?
- Lợi nhuận sau thuế khác gì lợi nhuận gộp và lợi nhuận trước thuế?
- Ý nghĩa của lợi nhuận sau thuế đối với nhà đầu tư
- Lợi nhuận sau thuế tăng có phải doanh nghiệp đang tốt lên?
- Lợi nhuận sau thuế và dòng tiền khác nhau như thế nào?
- Lợi nhuận sau thuế liên quan gì đến EPS?
- Lợi nhuận sau thuế và ROE
- Cách đọc lợi nhuận sau thuế khi phân tích cổ phiếu
- Những sai lầm thường gặp khi nhìn vào lợi nhuận sau thuế
- Câu hỏi thường gặp về lợi nhuận sau thuế
1. LỢI NHUẬN SAU THUẾ LÀ GÌ?
Lợi nhuận sau thuế, thường được gọi là Net Profit hoặc Net Income, là phần lợi nhuận còn lại của doanh nghiệp sau khi đã trừ các khoản chi phí phát sinh trong quá trình hoạt động và thuế thu nhập doanh nghiệp phải nộp trong kỳ. Đây là chỉ tiêu thể hiện kết quả cuối cùng của hoạt động kinh doanh trên báo cáo kết quả hoạt động kinh doanh và thường được sử dụng để đánh giá khả năng sinh lời của doanh nghiệp trong một khoảng thời gian nhất định.
Có thể hiểu đơn giản rằng doanh nghiệp tạo ra doanh thu, sau đó phải bỏ tiền để mua nguyên vật liệu hoặc hàng hóa, trả lương nhân viên, chi phí bán hàng, chi phí quản lý, chi phí tài chính, lãi vay và nhiều khoản chi phí khác; sau khi trừ các khoản này và nghĩa vụ thuế, phần còn lại chính là lợi nhuận sau thuế. Tuy nhiên, nhà đầu tư cần nhớ rằng lợi nhuận sau thuế là một chỉ tiêu kế toán chứ không phải số tiền mặt doanh nghiệp đang có trong tài khoản, bởi doanh thu và lợi nhuận có thể được ghi nhận trong khi doanh nghiệp chưa thực sự thu được tiền từ khách hàng.
Đối với nhà đầu tư chứng khoán, lợi nhuận sau thuế đặc biệt quan trọng bởi đây là một trong những chỉ tiêu giúp trả lời câu hỏi cơ bản nhất khi phân tích doanh nghiệp: “Doanh nghiệp này có thực sự kiếm được lợi nhuận hay không và khả năng kiếm lợi nhuận đó có thể duy trì trong tương lai hay không?”
2. CÔNG THỨC TÍNH LỢI NHUẬN SAU THUẾ
Công thức cơ bản: Lợi nhuận sau thuế = Lợi nhuận trước thuế – Thuế thu nhập doanh nghiệp
Trong đó, lợi nhuận trước thuế được hình thành sau khi doanh nghiệp đã tính toán doanh thu, giá vốn hàng bán, chi phí bán hàng, chi phí quản lý doanh nghiệp, doanh thu và chi phí tài chính cùng các khoản thu nhập, chi phí khác.
Có thể hình dung quá trình tạo ra lợi nhuận theo chuỗi:
Doanh thu → Lợi nhuận gộp → Lợi nhuận từ hoạt động kinh doanh → Lợi nhuận trước thuế → Lợi nhuận sau thuế.
Ví dụ, một doanh nghiệp có doanh thu 1.000 tỷ đồng, sau khi trừ giá vốn còn 400 tỷ đồng lợi nhuận gộp, tiếp tục trừ chi phí bán hàng, quản lý, tài chính và các khoản chi phí khác còn 200 tỷ đồng lợi nhuận trước thuế; nếu thuế thu nhập doanh nghiệp phải nộp là 40 tỷ đồng thì lợi nhuận sau thuế của doanh nghiệp là 160 tỷ đồng.
Tuy nhiên, khi phân tích doanh nghiệp thực tế, nhà đầu tư không nên tự tính lợi nhuận chỉ bằng vài phép tính đơn giản mà nên đọc trực tiếp Báo cáo tài chính và Thuyết minh báo cáo tài chính, bởi các doanh nghiệp có thể phát sinh nhiều khoản thu nhập, chi phí, lợi nhuận từ công ty liên kết, công ty con hoặc các giao dịch bất thường.
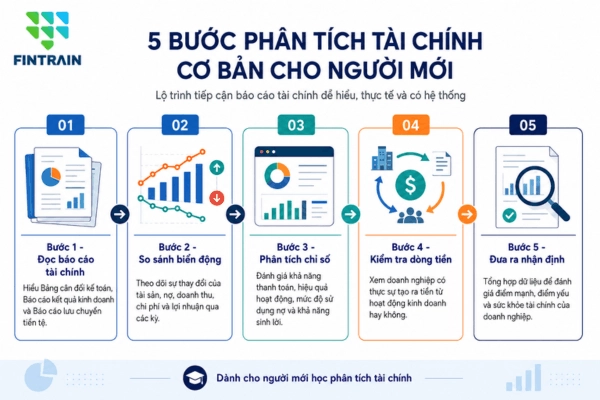
5 bước phân tích tài chính cơ bản cho người mới
3. LỢI NHUẬN SAU THUẾ NẰM Ở ĐÂU TRONG BÁO CÁO TÀI CHÍNH?
Nếu bạn đang học cách đọc báo cáo tài chính doanh nghiệp, Báo cáo kết quả hoạt động kinh doanh là nơi đầu tiên cần tìm kiếm thông tin về lợi nhuận sau thuế.
Báo cáo này giúp nhà đầu tư theo dõi quá trình doanh nghiệp biến doanh thu thành lợi nhuận thông qua các khoản mục như doanh thu thuần, giá vốn hàng bán, lợi nhuận gộp, doanh thu và chi phí tài chính, chi phí bán hàng, chi phí quản lý doanh nghiệp, lợi nhuận trước thuế, chi phí thuế thu nhập doanh nghiệp và cuối cùng là lợi nhuận sau thuế.
Tuy nhiên, một nhà đầu tư có kinh nghiệm sẽ không dừng lại ở Báo cáo kết quả kinh doanh, bởi để hiểu chất lượng của lợi nhuận, cần đọc thêm bảng cân đối kế toán và báo cáo lưu chuyển tiền tệ. Nếu lợi nhuận tăng nhưng phải thu khách hàng tăng rất nhanh, hàng tồn kho tăng mạnh hoặc dòng tiền từ hoạt động kinh doanh liên tục âm thì nhà đầu tư cần tìm hiểu kỹ nguyên nhân trước khi đưa ra bất kỳ kết luận nào.
4. LỢI NHUẬN SAU THUẾ KHÁC GÌ LỢI NHUẬN GỘP VÀ LỢI NHUẬN TRƯỚC THUẾ?
Đây là ba khái niệm mà người mới đọc báo cáo tài chính thường nhầm lẫn.
Lợi nhuận gộp được tính bằng doanh thu thuần trừ giá vốn hàng bán và phản ánh doanh nghiệp còn lại bao nhiêu sau khi trực tiếp tạo ra sản phẩm hoặc dịch vụ.
Lợi nhuận trước thuế là phần lợi nhuận sau khi tiếp tục tính đến các khoản chi phí hoạt động, chi phí tài chính và các khoản thu nhập, chi phí khác nhưng chưa trừ thuế thu nhập doanh nghiệp.
Lợi nhuận sau thuế là phần lợi nhuận còn lại sau khi đã trừ thuế thu nhập doanh nghiệp.
Nhà đầu tư nên quan sát cả ba tầng lợi nhuận bởi sự thay đổi giữa chúng có thể giúp phát hiện vấn đề trong hoạt động kinh doanh. Chẳng hạn, doanh thu tăng mạnh nhưng lợi nhuận gộp tăng rất thấp có thể cho thấy biên lợi nhuận đang chịu áp lực; lợi nhuận gộp tăng nhưng lợi nhuận sau thuế tăng chậm có thể liên quan đến chi phí bán hàng, chi phí quản lý hoặc chi phí tài chính tăng cao.
5. Ý NGHĨA CỦA LỢI NHUẬN SAU THUẾ ĐỐI VỚI NHÀ ĐẦU TƯ
Lợi nhuận sau thuế trước hết cho biết doanh nghiệp tạo ra bao nhiêu lợi nhuận trong kỳ và là một trong những cơ sở quan trọng để đánh giá khả năng sinh lời của doanh nghiệp.
Quan trọng hơn, lợi nhuận sau thuế là nguyên liệu để hình thành nhiều chỉ tiêu mà nhà đầu tư sử dụng trong phân tích cổ phiếu, trong đó có EPS, ROE và một số chỉ tiêu định giá, đồng thời phần lợi nhuận doanh nghiệp giữ lại có thể được sử dụng để mở rộng sản xuất, đầu tư dự án mới, trả nợ hoặc chia cổ tức cho cổ đông.
Một doanh nghiệp có khả năng tạo ra lợi nhuận đều đặn và tái đầu tư lợi nhuận với hiệu quả cao có thể tạo ra tăng trưởng kép trong dài hạn, bởi lợi nhuận hôm nay được sử dụng để tạo ra năng lực kinh doanh và lợi nhuận của những năm tiếp theo.
Đó cũng là lý do nhà đầu tư dài hạn thường quan tâm không chỉ đến việc doanh nghiệp “có lãi”, mà còn quan tâm đến tốc độ tăng trưởng lợi nhuận, chất lượng lợi nhuận và khả năng tái đầu tư lợi nhuận.
6. LỢI NHUẬN SAU THUẾ TĂNG CÓ PHẢI DOANH NGHIỆP ĐANG TỐT LÊN?
Không nhất thiết.
Đây là một trong những nguyên tắc quan trọng nhất khi đọc báo cáo tài chính.
Giả sử lợi nhuận sau thuế của một doanh nghiệp tăng 100%, nhà đầu tư có thể ngay lập tức chú ý đến doanh nghiệp đó, nhưng trước khi đưa ra kết luận cần tìm hiểu lợi nhuận tăng từ đâu.
Nếu lợi nhuận tăng nhờ doanh thu hoạt động kinh doanh cốt lõi tăng, biên lợi nhuận được cải thiện, chi phí được kiểm soát tốt và dòng tiền hoạt động kinh doanh tăng tương ứng thì chất lượng tăng trưởng sẽ khác với trường hợp lợi nhuận tăng nhờ bán tài sản, hoàn nhập dự phòng hoặc một khoản thu nhập bất thường.
Vì vậy, mỗi khi doanh nghiệp công bố lợi nhuận tăng mạnh, hãy đặt bốn câu hỏi:
- Lợi nhuận tăng từ đâu?
- Hoạt động kinh doanh cốt lõi có tăng trưởng không?
- Dòng tiền có tăng tương ứng không?
- Mức tăng này có thể duy trì trong những năm tới không?
Đây chính là cách chuyển từ “đọc con số” sang “hiểu chất lượng lợi nhuận”.
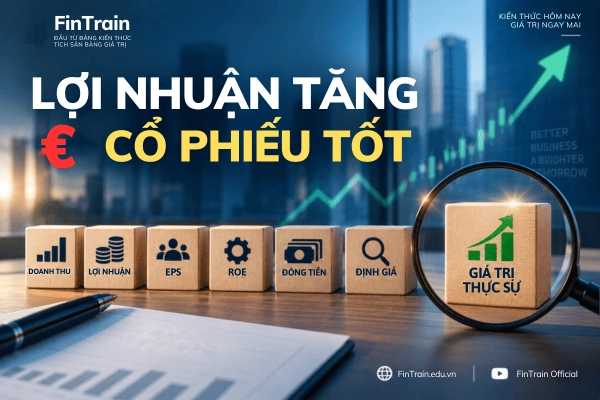
Lợi Nhuận Sau Thuế Là Gì? Cách Tính & Cách Đọc Khi Phân Tích Cổ Phiếu
7. LỢI NHUẬN SAU THUẾ VÀ DÒNG TIỀN KHÁC NHAU NHƯ THẾ NÀO?
Lợi nhuận sau thuế không đồng nghĩa với tiền mặt.
Đây là điểm đặc biệt quan trọng đối với người mới đầu tư chứng khoán.
Một doanh nghiệp có thể ghi nhận doanh thu và lợi nhuận khi bán hàng cho khách hàng nhưng chưa thu được tiền, đặc biệt trong những ngành có thời gian thanh toán dài hoặc bán hàng trả chậm. Khi đó lợi nhuận kế toán có thể tăng trong khi tiền thực tế chưa về doanh nghiệp.
Ví dụ, doanh nghiệp ghi nhận 500 tỷ đồng doanh thu nhưng khách hàng được phép thanh toán sau 12 tháng, doanh nghiệp có thể phát sinh lợi nhuận kế toán nhưng chưa nhận được 500 tỷ đồng tiền mặt.
Do đó, khi phân tích một doanh nghiệp, hãy đặt hai câu hỏi cạnh nhau:
Doanh nghiệp tạo ra bao nhiêu lợi nhuận?
Doanh nghiệp thực sự thu được bao nhiêu tiền từ hoạt động kinh doanh?
Để trả lời câu hỏi thứ hai, nhà đầu tư cần đọc Báo cáo lưu chuyển tiền tệ, đặc biệt là dòng tiền từ hoạt động kinh doanh.
8. LỢI NHUẬN SAU THUẾ LIÊN QUAN GÌ ĐẾN EPS?
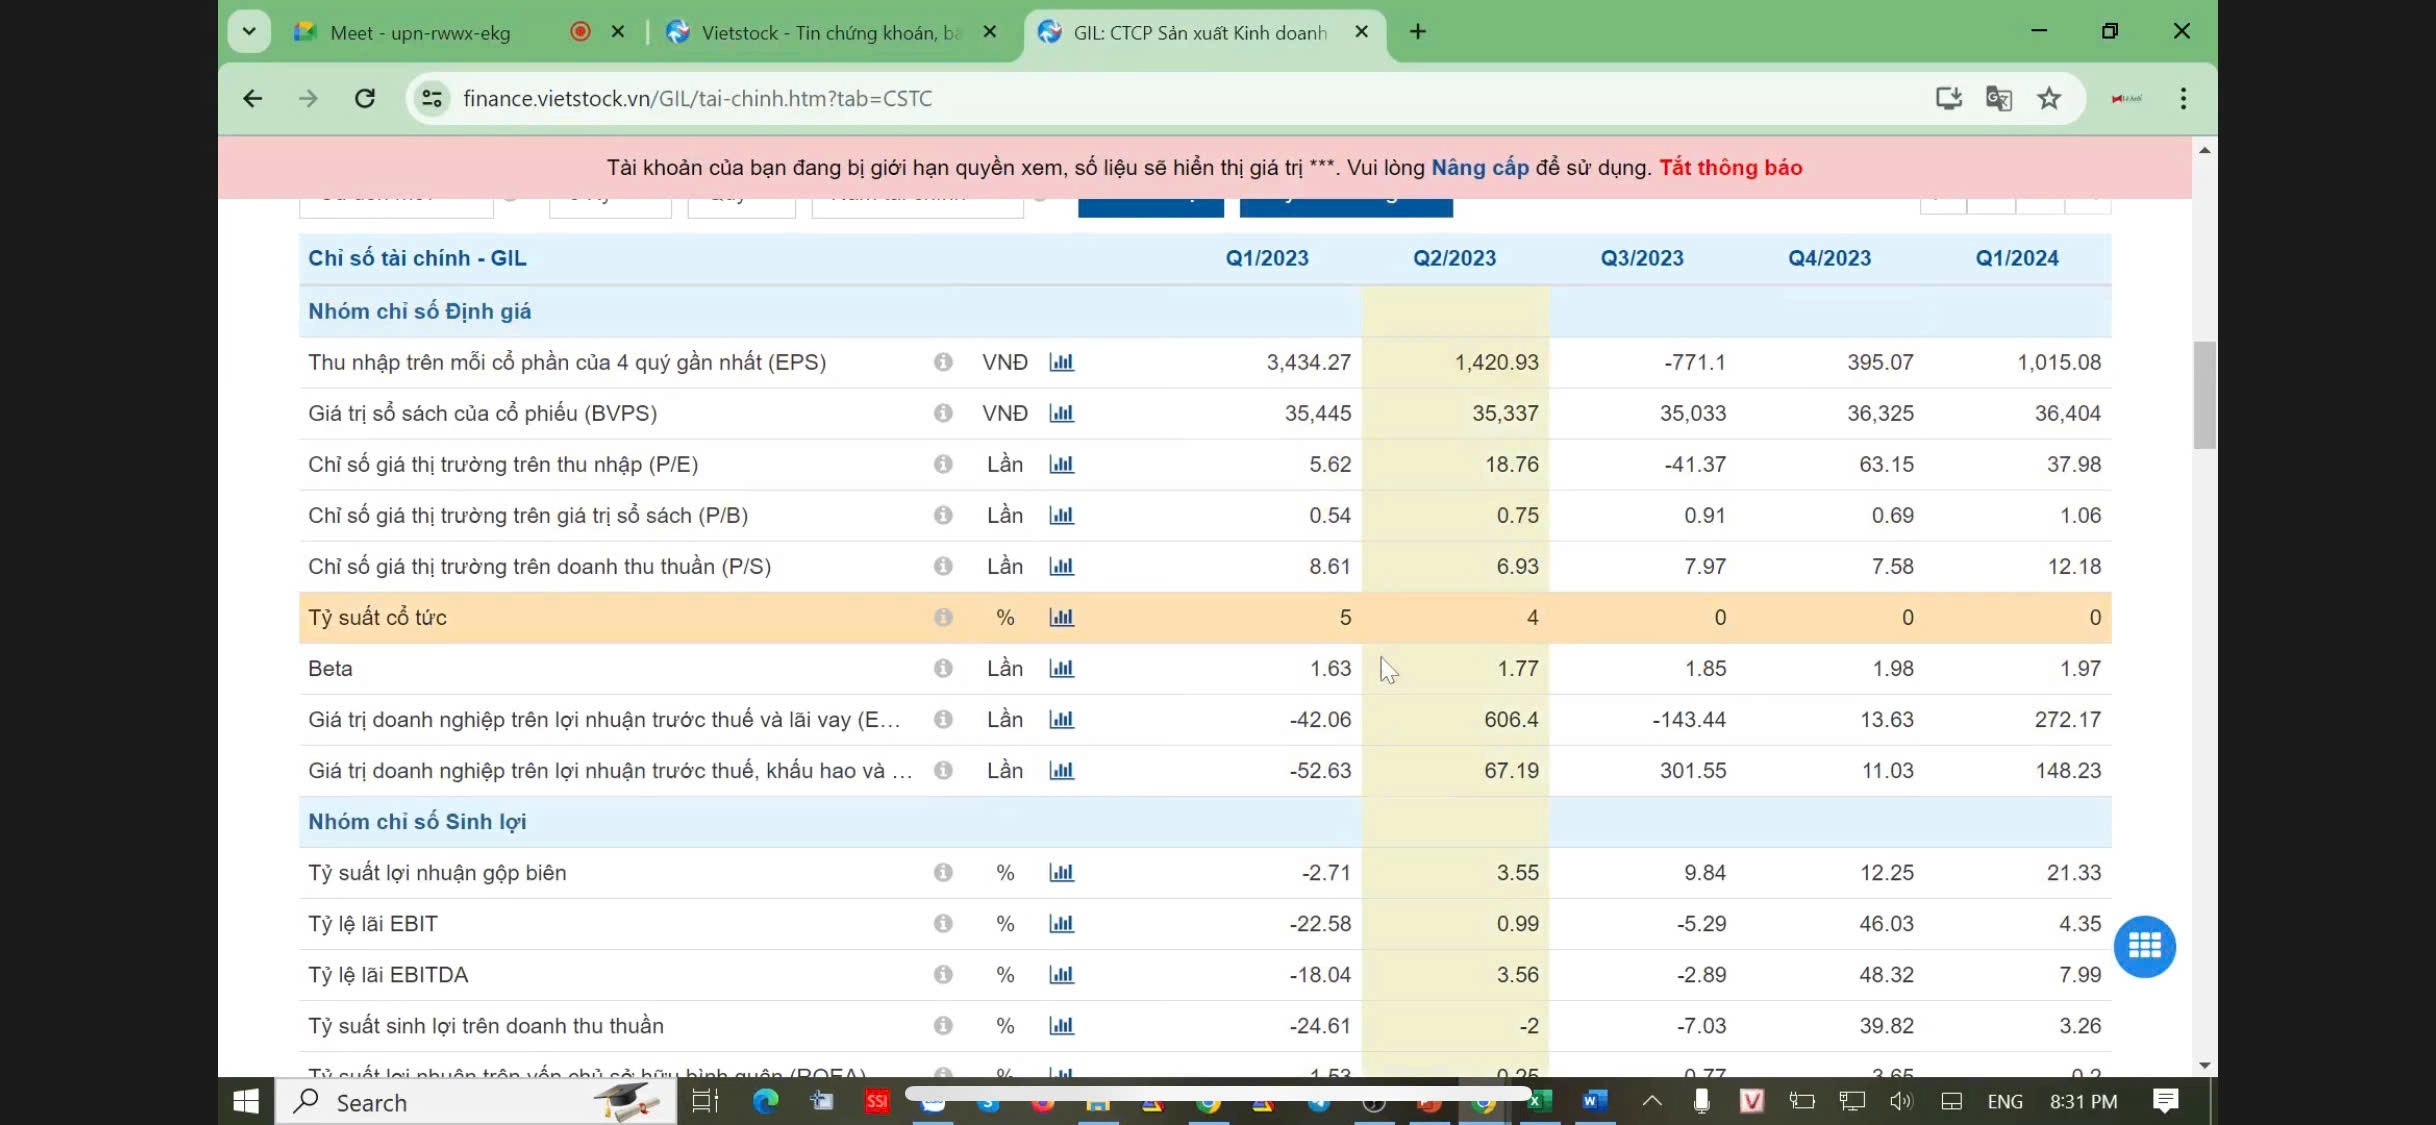
EPS – Earnings Per Share là lợi nhuận trên mỗi cổ phiếu và là một trong những chỉ tiêu quan trọng khi phân tích cổ phiếu.
Về nguyên tắc, EPS được xác định dựa trên lợi nhuận thuộc về cổ đông phổ thông và số lượng cổ phiếu bình quân trong kỳ.
Điều này có nghĩa là lợi nhuận sau thuế tăng chưa chắc EPS tăng tương ứng nếu doanh nghiệp đồng thời phát hành thêm một lượng lớn cổ phiếu.
Ví dụ, doanh nghiệp tăng lợi nhuận từ 1.000 tỷ lên 1.200 tỷ đồng, tương đương tăng 20%, nhưng số lượng cổ phiếu tăng 30% thì lợi nhuận tính trên mỗi cổ phiếu có thể không tăng tương ứng.
Vì vậy, khi phân tích cổ phiếu, nhà đầu tư nên quan sát tốc độ tăng trưởng lợi nhuận sau thuế và tốc độ tăng trưởng EPS cùng lúc để có cái nhìn chính xác hơn về lợi ích kinh tế mà mỗi cổ phiếu đang đại diện.
9. LỢI NHUẬN SAU THUẾ VÀ ROE
Một doanh nghiệp có lợi nhuận lớn chưa chắc đã sử dụng vốn hiệu quả, bởi nhà đầu tư còn cần biết doanh nghiệp phải sử dụng bao nhiêu vốn để tạo ra khoản lợi nhuận đó.
Đây là lý do ROE – Return on Equity, hay tỷ suất lợi nhuận trên vốn chủ sở hữu, là chỉ tiêu thường được sử dụng cùng với lợi nhuận sau thuế.
Công thức cơ bản: ROE = Lợi nhuận sau thuế / Vốn chủ sở hữu bình quân × 100%
Giả sử doanh nghiệp A tạo ra 100 tỷ đồng lợi nhuận với 500 tỷ đồng vốn chủ sở hữu, trong khi doanh nghiệp B cũng tạo ra 100 tỷ đồng lợi nhuận nhưng cần tới 2.000 tỷ đồng vốn chủ sở hữu, hiệu quả sử dụng vốn của hai doanh nghiệp rõ ràng không giống nhau.
Do đó, thay vì chỉ hỏi “Doanh nghiệp kiếm được bao nhiêu tiền?”, nhà đầu tư nên hỏi thêm “Doanh nghiệp cần bao nhiêu vốn để tạo ra số tiền đó?”
10. CÁCH ĐỌC LỢI NHUẬN SAU THUẾ KHI PHÂN TÍCH CỔ PHIẾU
Khi phân tích một doanh nghiệp, không nên chỉ nhìn lợi nhuận sau thuế của một quý mà nên quan sát xu hướng trong nhiều năm, đặc biệt là tốc độ tăng trưởng doanh thu, lợi nhuận, EPS, biên lợi nhuận và hiệu quả sử dụng vốn.
Một doanh nghiệp đáng để nghiên cứu sâu thường cần được đặt trong một hệ thống phân tích gồm nhiều câu hỏi:
- Doanh thu có tăng không?
- Lợi nhuận gộp có tăng không?
- Biên lợi nhuận có cải thiện không?
- Lợi nhuận sau thuế có tăng trưởng đều không?
- EPS có tăng tương ứng không? ROE và ROIC có hấp dẫn không?
- Dòng tiền kinh doanh có lành mạnh không?
- Nợ vay có nằm trong khả năng kiểm soát không?
Sau khi trả lời những câu hỏi trên, nhà đầu tư mới nên chuyển sang bước định giá, bởi doanh nghiệp tốt và cổ phiếu tốt không phải lúc nào cũng là một khái niệm giống nhau.
Một doanh nghiệp có thể tăng trưởng lợi nhuận rất tốt nhưng cổ phiếu đã được thị trường định giá ở mức quá cao, trong khi một doanh nghiệp khác có mức tăng trưởng thấp hơn nhưng giá cổ phiếu lại đang phản ánh kỳ vọng thấp hơn.
Vì vậy, quy trình phân tích có thể được xây dựng theo logic:
Doanh nghiệp → Kết quả kinh doanh → Chất lượng lợi nhuận → Dòng tiền → Hiệu quả sử dụng vốn → Định giá → Điểm mua → Quản trị rủi ro.
11. NHỮNG SAI LẦM THƯỜNG GẶP KHI PHÂN TÍCH LỢI NHUẬN SAU THUẾ
Chỉ nhìn lợi nhuận tăng hay giảm
Đây là sai lầm phổ biến nhất. Lợi nhuận tăng là thông tin đáng chú ý nhưng nguyên nhân phía sau mới quyết định chất lượng tăng trưởng.
Chỉ nhìn một quý
Một quý tăng trưởng mạnh có thể bị ảnh hưởng bởi yếu tố mùa vụ hoặc các khoản thu nhập bất thường, vì vậy nên nhìn cả lịch sử nhiều quý và nhiều năm để nhận diện xu hướng.
Nhầm lợi nhuận với tiền mặt
Lợi nhuận kế toán và dòng tiền có thể khác nhau đáng kể, đặc biệt ở doanh nghiệp có khoản phải thu hoặc hàng tồn kho lớn.
Không quan tâm đến số lượng cổ phiếu
Lợi nhuận tăng nhưng số lượng cổ phiếu cũng tăng mạnh có thể khiến EPS không tăng tương ứng.
Chỉ nhìn lợi nhuận mà bỏ qua định giá
Đây là sai lầm quan trọng đối với nhà đầu tư chứng khoán. Một doanh nghiệp tốt không có nghĩa cổ phiếu đó luôn hấp dẫn ở mọi mức giá.
12. LỢI NHUẬN SAU THUẾ BAO NHIÊU LÀ TỐT?
Không có một con số cố định để trả lời câu hỏi này.
Một doanh nghiệp có lợi nhuận sau thuế 500 tỷ đồng có thể rất lớn đối với một công ty quy mô nhỏ nhưng lại không quá nổi bật đối với một tập đoàn có vốn chủ sở hữu hàng chục nghìn tỷ đồng.
Do đó, thay vì hỏi “lợi nhuận sau thuế bao nhiêu là tốt?”, nhà đầu tư nên so sánh lợi nhuận với quy mô doanh thu, vốn chủ sở hữu, tổng tài sản và vốn đầu tư, đồng thời xem tốc độ tăng trưởng lợi nhuận trong nhiều năm.
Những chỉ tiêu như biên lợi nhuận, ROE, ROIC và tăng trưởng EPS thường cung cấp nhiều thông tin hơn khi được sử dụng cùng với lợi nhuận sau thuế.
KẾT LUẬN
Lợi nhuận sau thuế là một trong những “điểm đến” quan trọng nhất của báo cáo kết quả kinh doanh, nhưng không phải là điểm kết thúc của quá trình phân tích doanh nghiệp.
Một nhà đầu tư mới có thể nhìn vào con số lợi nhuận sau thuế tăng 30%, 50% hay 100% và cảm thấy doanh nghiệp đang tăng trưởng rất tốt, nhưng một nhà đầu tư có phương pháp sẽ tiếp tục đi sâu hơn để tìm hiểu lợi nhuận tăng từ đâu, chất lượng lợi nhuận như thế nào, dòng tiền có đi cùng lợi nhuận không, doanh nghiệp sử dụng bao nhiêu vốn để tạo ra lợi nhuận, EPS có tăng tương ứng không và cuối cùng cổ phiếu đang được định giá như thế nào.
Đó chính là sự khác biệt giữa “đọc báo cáo tài chính” và “phân tích doanh nghiệp để đầu tư”.
Nếu bạn muốn đầu tư cổ phiếu dài hạn, hãy bắt đầu bằng việc hiểu doanh nghiệp trước khi nhìn vào biểu đồ giá, hiểu lợi nhuận trước khi nhìn vào P/E và hiểu giá trị trước khi quyết định mình sẵn sàng trả bao nhiêu tiền cho một cổ phiếu.
FinTrain – Đầu tư bằng kiến thức • Tích sản bằng giá trị.




Hãy để lại bình luận của bạn tại đây!