P/B là gì ? Khi nào nên dùng P/B ? Đây là hai câu hỏi rất phổ biến đối với nhà đầu tư khi bắt đầu học phân tích cơ bản và định giá cổ phiếu. P/B là viết tắt của Price to Book Value, hay giá trên giá trị sổ sách, là một trong những chỉ số định giá phổ biến được sử dụng để so sánh giá thị trường của một cổ phiếu với giá trị tài sản ròng được ghi nhận trên sổ sách của doanh nghiệp.
Nếu P/E giúp nhà đầu tư nhìn vào mối quan hệ giữa giá cổ phiếu và lợi nhuận mà doanh nghiệp tạo ra thì P/B lại cho biết thị trường đang định giá doanh nghiệp ở mức bao nhiêu lần so với giá trị sổ sách trên mỗi cổ phiếu.
P/B đặc biệt được sử dụng nhiều khi phân tích các doanh nghiệp có tài sản hữu hình lớn hoặc mô hình kinh doanh phụ thuộc đáng kể vào bảng cân đối kế toán, chẳng hạn ngân hàng, công ty chứng khoán, bảo hiểm và một số doanh nghiệp tài chính, bởi trong những ngành này vốn chủ sở hữu và chất lượng tài sản thường có vai trò rất quan trọng đối với khả năng tạo lợi nhuận.
Tuy nhiên, P/B không phải là một công thức có thể áp dụng máy móc cho mọi doanh nghiệp, bởi giá trị sổ sách có thể không phản ánh đầy đủ giá trị của thương hiệu, công nghệ, dữ liệu, hệ thống khách hàng hoặc những tài sản vô hình khác.
Vì vậy, hiểu đúng P/B là gì, cách tính P/B, ý nghĩa của P/B và khi nào nên sử dụng P/B sẽ giúp nhà đầu tư tránh được một trong những sai lầm phổ biến nhất: nhìn thấy P/B thấp rồi mặc định rằng cổ phiếu đang rẻ.
TÓM TẮT NHANH : P/B LÀ GÌ? KHI NÀO NÊN DÙNG P/B ĐỂ ĐỊNH GIÁ CỔ PHIẾU?
|
NỘI DUNG BÀI VIẾT
- P/B là gì?
- Công thức tính P/B
- Ví dụ cách tính P/B
- Giá trị sổ sách là gì?
- P/B = 1, P/B > 1 và P/B < 1 có ý nghĩa gì?
- P/B cho nhà đầu tư biết điều gì?
- Khi nào nên dùng P/B?
- Vì sao P/B đặc biệt quan trọng khi phân tích ngân hàng?
- P/B và ROE có mối quan hệ như thế nào?
- P/B thấp có phải cổ phiếu rẻ?
- P/B cao có phải cổ phiếu đắt?
- P/B khác gì P/E?
- Cách sử dụng P/B để định giá cổ phiếu
- Những sai lầm thường gặp khi sử dụng P/B
- Câu hỏi thường gặp về P/B
1. P/B LÀ GÌ?
P/B – Price to Book Value là chỉ số phản ánh mối quan hệ giữa giá thị trường của một cổ phiếu và giá trị sổ sách trên mỗi cổ phiếu. Nói đơn giản, P/B cho nhà đầu tư biết thị trường đang trả bao nhiêu đồng để sở hữu một đồng giá trị sổ sách của doanh nghiệp.
Ví dụ, nếu một cổ phiếu đang có giá thị trường 30.000 đồng và giá trị sổ sách trên mỗi cổ phiếu là 20.000 đồng thì:
P/B = 30.000 / 20.000 = 1,5 lần.
Điều này có nghĩa là thị trường đang định giá cổ phiếu ở mức khoảng 1,5 lần giá trị sổ sách.
Tuy nhiên, cần hiểu rằng giá trị sổ sách không đơn giản đồng nghĩa với “nếu doanh nghiệp bán toàn bộ tài sản thì cổ đông chắc chắn nhận được đúng số tiền đó”, bởi tài sản trên bảng cân đối kế toán được ghi nhận theo các nguyên tắc kế toán và có thể có sự khác biệt giữa giá trị ghi sổ và giá trị kinh tế thực tế. Chất lượng tài sản, khả năng thu hồi các khoản phải thu, chất lượng hàng tồn kho, giá trị tài sản cố định, các khoản đầu tư và nghĩa vụ nợ đều có thể ảnh hưởng đến giá trị thực tế mà cổ đông nhận được.
Vì vậy, P/B là một chỉ số định giá, chứ không phải một công cụ thay thế hoàn toàn cho việc phân tích bảng cân đối kế toán.
2. CÔNG THỨC TÍNH P/B
Công thức cơ bản:
P/B = Giá thị trường mỗi cổ phiếu / Giá trị sổ sách mỗi cổ phiếu
Trong đó:
Giá trị sổ sách mỗi cổ phiếu = Giá trị sổ sách thuộc về cổ đông phổ thông / Số cổ phiếu phổ thông
Ở cấp độ doanh nghiệp, giá trị sổ sách thường được liên hệ với vốn chủ sở hữu, nhưng khi tính toán thực tế cần chú ý đến cổ đông không kiểm soát, cổ phiếu ưu đãi và những khoản mục khác tùy trường hợp.
Có thể hiểu đơn giản:
P/B = Giá cổ phiếu / BVPS
Trong đó: BVPS – Book Value Per Share là giá trị sổ sách trên mỗi cổ phiếu.
Ví dụ:
- Giá cổ phiếu: 40.000 đồng
- BVPS: 25.000 đồng
Khi đó:
P/B = 40.000 / 25.000 = 1,6 lần.
Nhà đầu tư có thể hiểu rằng thị trường đang định giá doanh nghiệp ở mức khoảng 1,6 lần giá trị sổ sách trên mỗi cổ phiếu.
3. VÍ DỤ CÁCH TÍNH P/B
Giả sử Công ty A có vốn chủ sở hữu thuộc về cổ đông phổ thông là 10.000 tỷ đồng và có 1 tỷ cổ phiếu phổ thông.
Khi đó giá trị sổ sách trên mỗi cổ phiếu:
BVPS = 10.000 tỷ / 1 tỷ = 10.000 đồng/cổ phiếu.
Nếu cổ phiếu đang giao dịch ở mức 20.000 đồng thì:
P/B = 20.000 / 10.000 = 2 lần.
Như vậy, thị trường đang định giá cổ phiếu ở mức gấp 2 lần giá trị sổ sách trên mỗi cổ phiếu.
Nhưng đây mới chỉ là phép tính định giá cơ bản. Để biết P/B 2 lần có hợp lý hay không, nhà đầu tư phải tiếp tục đặt câu hỏi: Doanh nghiệp đang tạo ra ROE bao nhiêu? Chất lượng tài sản thế nào? Tốc độ tăng trưởng lợi nhuận ra sao? Doanh nghiệp có lợi thế cạnh tranh không? P/B hiện tại cao hay thấp so với lịch sử? Và các doanh nghiệp tương đồng đang được định giá ở mức nào?
Nói cách khác, tính P/B rất dễ, nhưng sử dụng P/B để định giá mới là phần khó.
4. GIÁ TRỊ SỔ SÁCH LÀ GÌ?
Để hiểu P/B, trước hết cần hiểu Book Value – giá trị sổ sách.
Về nguyên tắc kế toán đơn giản:
Vốn chủ sở hữu = Tổng tài sản – Tổng nợ phải trả.
Vốn chủ sở hữu phản ánh phần giá trị còn lại thuộc về chủ sở hữu doanh nghiệp sau khi lấy tổng tài sản trừ đi các nghĩa vụ nợ phải trả, theo giá trị được ghi nhận trên báo cáo tài chính.
Ví dụ, một doanh nghiệp có:
- Tổng tài sản: 10.000 tỷ đồng
- Tổng nợ phải trả: 6.000 tỷ đồng
Thì vốn chủ sở hữu là khoảng:
10.000 – 6.000 = 4.000 tỷ đồng.
Nếu doanh nghiệp có 400 triệu cổ phiếu thì giá trị sổ sách đơn giản là:
4.000 tỷ / 400 triệu = 10.000 đồng/cổ phiếu.
Tuy nhiên, nhà đầu tư cần nhớ rằng giá trị sổ sách là giá trị kế toán, không phải lúc nào cũng phản ánh đầy đủ giá trị kinh tế của doanh nghiệp. Một doanh nghiệp sở hữu thương hiệu mạnh, phần mềm, công nghệ, dữ liệu hoặc hệ thống khách hàng lớn có thể tạo ra giá trị kinh tế rất cao nhưng những giá trị này không phải lúc nào cũng được phản ánh đầy đủ trong vốn chủ sở hữu trên bảng cân đối kế toán.
Đây chính là một trong những lý do P/B phù hợp hơn với một số nhóm doanh nghiệp và kém phù hợp với những nhóm doanh nghiệp khác.
5. P/B = 1, P/B > 1 VÀ P/B < 1 CÓ Ý NGHĨA GÌ?
P/B = 1 lần
Khi P/B bằng khoảng 1 lần, giá thị trường của cổ phiếu xấp xỉ giá trị sổ sách trên mỗi cổ phiếu.
Tuy nhiên, điều này không có nghĩa doanh nghiệp chắc chắn đang được định giá đúng giá trị, bởi thị trường có thể đang đánh giá chất lượng tài sản, khả năng sinh lời hoặc triển vọng tương lai khác với giá trị ghi sổ.
P/B > 1 lần
P/B lớn hơn 1 có nghĩa thị trường đang trả nhiều hơn giá trị sổ sách ghi nhận trên mỗi cổ phiếu.
Điều này có thể xảy ra khi nhà đầu tư kỳ vọng doanh nghiệp có khả năng tạo lợi nhuận cao hơn mức lợi nhuận mà tài sản hiện tại đang tạo ra, hoặc doanh nghiệp có những lợi thế kinh doanh chưa được phản ánh đầy đủ trên bảng cân đối kế toán.
P/B < 1 lần
P/B dưới 1 có nghĩa giá thị trường thấp hơn giá trị sổ sách trên mỗi cổ phiếu.
Đây thường là trường hợp thu hút sự chú ý của nhà đầu tư theo trường phái value investing, nhưng cần đặc biệt cẩn trọng bởi P/B thấp có thể phản ánh những vấn đề mà giá trị sổ sách đơn thuần không thể hiện, chẳng hạn chất lượng tài sản thấp, tài sản khó thanh lý, lợi nhuận suy giảm hoặc triển vọng kinh doanh kém.
Vì vậy:
P/B thấp không đồng nghĩa với cổ phiếu rẻ.
6. P/B CHO NHÀ ĐẦU TƯ BIẾT ĐIỀU GÌ?
P/B trước hết giúp nhà đầu tư nhìn thấy mức giá thị trường so với nền tảng vốn chủ sở hữu của doanh nghiệp. Đây là một góc nhìn khác với P/E, bởi thay vì tập trung vào lợi nhuận, P/B tập trung nhiều hơn vào giá trị tài sản ròng được ghi nhận trên bảng cân đối kế toán.
P/B cũng giúp nhà đầu tư so sánh tương đối giữa những doanh nghiệp có mô hình kinh doanh tương đồng. Ví dụ, khi phân tích các ngân hàng, nhà đầu tư thường quan sát P/B cùng với ROE, chất lượng tài sản, tỷ lệ nợ xấu, khả năng tăng trưởng tín dụng và hiệu quả hoạt động để đánh giá mức định giá mà thị trường đang dành cho từng ngân hàng.
Quan trọng hơn, P/B có thể giúp nhà đầu tư nhận diện sự khác biệt giữa giá trị tài sản và kỳ vọng về khả năng sinh lời trên tài sản đó. Một doanh nghiệp có cùng giá trị sổ sách nhưng tạo ra ROE cao hơn có thể được thị trường định giá P/B cao hơn, bởi thị trường kỳ vọng vốn chủ sở hữu của doanh nghiệp đó có khả năng tạo ra nhiều lợi nhuận hơn trong tương lai.
7. KHI NÀO NÊN DÙNG P/B?
P/B đặc biệt hữu ích khi phân tích những doanh nghiệp mà giá trị tài sản và vốn chủ sở hữu có vai trò quan trọng trong việc tạo ra lợi nhuận.
Nhóm điển hình nhất là ngân hàng. Với ngân hàng, vốn chủ sở hữu, chất lượng tài sản, khả năng kiểm soát rủi ro tín dụng và hiệu quả sử dụng vốn có mối quan hệ chặt chẽ với khả năng tạo lợi nhuận, vì vậy P/B thường được sử dụng cùng ROE để đánh giá định giá.
Công ty chứng khoán cũng là nhóm có thể sử dụng P/B, bởi vốn chủ sở hữu là một phần quan trọng trong năng lực hoạt động và đầu tư của công ty.
Doanh nghiệp bảo hiểm cũng có thể được phân tích bằng P/B, mặc dù nhà đầu tư cần xem xét kỹ chất lượng tài sản, dự phòng và đặc thù của từng doanh nghiệp.
Ngoài ra, P/B có thể hữu ích với một số doanh nghiệp sản xuất hoặc doanh nghiệp tài sản lớn, nhưng mức độ phù hợp phụ thuộc vào khả năng giá trị sổ sách phản ánh tương đối tốt giá trị kinh tế của tài sản.
Ngược lại, với những doanh nghiệp mà phần lớn giá trị đến từ thương hiệu, công nghệ, phần mềm, dữ liệu, nền tảng hoặc tài sản vô hình, P/B có thể không phản ánh đầy đủ giá trị kinh tế của doanh nghiệp. Trong những trường hợp này, nhà đầu tư thường cần kết hợp thêm P/E, EV/EBITDA, DCF hoặc các phương pháp phù hợp với đặc thù ngành.
8. VÌ SAO P/B ĐẶC BIỆT QUAN TRỌNG KHI PHÂN TÍCH NGÂN HÀNG?
Trong phân tích ngân hàng, P/B thường được sử dụng rộng rãi bởi vốn chủ sở hữu và khả năng sinh lời trên vốn là những yếu tố rất quan trọng đối với mô hình kinh doanh ngân hàng.
Một cách tiếp cận đơn giản là so sánh P/B với ROE. Nếu hai ngân hàng có chất lượng tài sản và triển vọng tương đối tương đồng nhưng một ngân hàng có khả năng tạo ROE cao hơn đáng kể, thị trường có thể chấp nhận trả P/B cao hơn cho ngân hàng đó.
Điều này giúp giải thích tại sao không nên chỉ nhìn vào P/B thấp để chọn ngân hàng. Một ngân hàng giao dịch ở P/B 0,8 lần có thể trông “rẻ” hơn một ngân hàng giao dịch ở P/B 1,5 lần, nhưng nếu ngân hàng đầu tiên có ROE thấp, chất lượng tài sản kém hoặc triển vọng tăng trưởng yếu hơn thì P/B thấp có thể là kết quả của những rủi ro mà thị trường đang phản ánh.
Ngược lại, một ngân hàng có P/B cao hơn nhưng ROE cao, chất lượng tài sản tốt và khả năng tăng trưởng bền vững có thể được thị trường trả mức định giá cao hơn.
Do đó, khi phân tích ngân hàng, một công thức tư duy hữu ích là:
P/B → ROE → Chất lượng tài sản → Tăng trưởng → Rủi ro → Định giá.
9. P/B VÀ ROE CÓ MỐI QUAN HỆ NHƯ THẾ NÀO?
Đây là một trong những mối quan hệ quan trọng nhất khi sử dụng P/B.
ROE – Return on Equity đo lường khả năng doanh nghiệp tạo ra lợi nhuận trên vốn chủ sở hữu, trong khi P/B cho biết thị trường đang trả bao nhiêu lần giá trị sổ sách của doanh nghiệp.
Nếu một doanh nghiệp có khả năng tạo ROE cao và duy trì mức ROE đó trong thời gian dài, thị trường thường có cơ sở để định giá doanh nghiệp ở P/B cao hơn, bởi mỗi đồng vốn chủ sở hữu có khả năng tạo ra nhiều lợi nhuận hơn.
Ngược lại, nếu ROE thấp kéo dài, P/B cao sẽ cần một câu chuyện tăng trưởng đủ mạnh để giải thích tại sao thị trường vẫn sẵn sàng trả mức giá cao so với giá trị sổ sách.
Ví dụ, hai doanh nghiệp cùng có BVPS 20.000 đồng nhưng doanh nghiệp A tạo ROE 20%, trong khi doanh nghiệp B chỉ tạo ROE 8%. Nếu thị trường định giá cả hai ở cùng P/B thì chưa chắc đó là một mức định giá hợp lý về mặt kinh tế, bởi khả năng tạo lợi nhuận trên vốn của hai doanh nghiệp rất khác nhau.
Vì vậy, khi nhìn thấy P/B, hãy tập thói quen hỏi thêm:
“Doanh nghiệp tạo ROE bao nhiêu trên số vốn này?”
10. P/B THẤP CÓ PHẢI CỔ PHIẾU RẺ?
Không.
Đây có lẽ là sai lầm phổ biến nhất khi sử dụng P/B.
Giả sử một doanh nghiệp có BVPS 30.000 đồng nhưng cổ phiếu chỉ giao dịch ở 15.000 đồng, tương đương P/B 0,5 lần. Nhìn bề ngoài, nhà đầu tư có thể nghĩ rằng mình đang mua tài sản với giá chỉ bằng một nửa giá trị sổ sách.
Nhưng nếu doanh nghiệp có tài sản kém chất lượng, hoạt động kinh doanh suy giảm, ROE thấp, dòng tiền yếu hoặc tài sản trên sổ sách khó chuyển đổi thành giá trị kinh tế thực tế thì P/B thấp có thể là một tín hiệu về rủi ro, chứ không đơn thuần là cơ hội.
Do đó, khi gặp một cổ phiếu có P/B thấp, thay vì lập tức kết luận “rẻ”, hãy tìm hiểu:
Vì sao thị trường định giá thấp?
Chất lượng tài sản có tốt không?
ROE có thấp không?
Lợi nhuận đang tăng hay giảm?
Dòng tiền có ổn định không?
Doanh nghiệp có khả năng tạo giá trị từ vốn chủ sở hữu trong tương lai không?
Nếu không trả lời được những câu hỏi này, việc mua một cổ phiếu chỉ vì P/B thấp có thể biến thành “bẫy giá trị”.
11. P/B CAO CÓ PHẢI CỔ PHIẾU ĐẮT?
Tương tự, P/B cao không tự động có nghĩa cổ phiếu đắt.
Một doanh nghiệp có khả năng tạo ROE cao, tăng trưởng lợi nhuận tốt, chất lượng tài sản tốt và có lợi thế cạnh tranh bền vững có thể được thị trường định giá ở P/B cao hơn đáng kể so với một doanh nghiệp tăng trưởng thấp.
Hãy hình dung hai doanh nghiệp cùng có giá trị sổ sách 100 tỷ đồng. Doanh nghiệp A chỉ tạo ra 5 tỷ đồng lợi nhuận mỗi năm, trong khi doanh nghiệp B có thể tạo ra 20 tỷ đồng lợi nhuận với cùng lượng vốn chủ sở hữu và vẫn có khả năng tái đầu tư với hiệu quả cao. Thị trường có cơ sở để đánh giá hai doanh nghiệp ở những mức P/B khác nhau.
Vì vậy, câu hỏi đúng không phải:
“P/B cao hay thấp?”
Mà là:
“P/B hiện tại có hợp lý so với ROE, tốc độ tăng trưởng, chất lượng tài sản và rủi ro của doanh nghiệp hay không?”
12. P/B KHÁC GÌ P/E?
P/E và P/B đều là chỉ số định giá nhưng nhìn doanh nghiệp từ hai góc độ khác nhau.
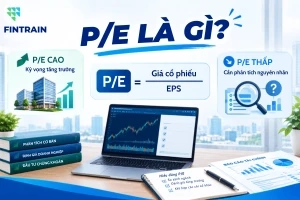
P/E = Giá cổ phiếu / EPS
P/E tập trung vào lợi nhuận mà doanh nghiệp tạo ra.
Trong khi đó:
P/B = Giá cổ phiếu / BVPS
P/B tập trung vào giá trị sổ sách hoặc vốn chủ sở hữu.
P/E thường hữu ích khi doanh nghiệp có lợi nhuận tương đối ổn định và phản ánh tốt hoạt động kinh doanh, trong khi P/B thường có giá trị hơn với những doanh nghiệp mà vốn chủ sở hữu và tài sản trên bảng cân đối kế toán có vai trò quan trọng.
Nhà đầu tư không nhất thiết phải lựa chọn giữa P/E và P/B. Trong nhiều trường hợp, kết hợp cả hai chỉ số sẽ cho góc nhìn tốt hơn.
Ví dụ:
P/E → Doanh nghiệp đang được định giá bao nhiêu lần lợi nhuận?
P/B → Doanh nghiệp đang được định giá bao nhiêu lần giá trị sổ sách?
ROE → Doanh nghiệp đang tạo ra bao nhiêu lợi nhuận trên vốn chủ sở hữu?
Ba câu hỏi này khi đặt cạnh nhau sẽ giúp nhà đầu tư hiểu sâu hơn về mối quan hệ giữa giá – lợi nhuận – vốn.
13. CÁCH SỬ DỤNG P/B ĐỂ ĐỊNH GIÁ CỔ PHIẾU
Một cách đơn giản để sử dụng P/B là xác định BVPS, sau đó lựa chọn mức P/B tham chiếu phù hợp dựa trên lịch sử doanh nghiệp, doanh nghiệp cùng ngành, ROE, tăng trưởng và mức độ rủi ro.
Công thức:
Giá cổ phiếu tham chiếu = BVPS × P/B mục tiêu
Ví dụ, doanh nghiệp có BVPS dự kiến là 25.000 đồng và nhà đầu tư sử dụng mức P/B mục tiêu 1,5 lần thì giá tham chiếu theo phương pháp này là:
25.000 × 1,5 = 37.500 đồng/cổ phiếu.
Nhưng vấn đề khó nhất nằm ở việc xác định P/B mục tiêu bao nhiêu là hợp lý.
Không nên lấy P/B của một doanh nghiệp bất kỳ rồi áp vào doanh nghiệp khác mà không xem xét ROE, tăng trưởng, chất lượng tài sản và rủi ro. Một doanh nghiệp có ROE cao và tăng trưởng tốt có thể xứng đáng với mức P/B cao hơn doanh nghiệp có ROE thấp.
Do đó, P/B nên được sử dụng như một công cụ định giá tương đối, kết hợp với các phương pháp khác thay vì trở thành công thức duy nhất để quyết định mua bán.
14. NHỮNG SAI LẦM THƯỜNG GẶP KHI SỬ DỤNG P/B
Chỉ nhìn P/B thấp để mua cổ phiếu
P/B thấp có thể phản ánh cơ hội nhưng cũng có thể phản ánh chất lượng tài sản hoặc triển vọng kinh doanh yếu.
So sánh P/B giữa các ngành khác nhau
P/B của ngân hàng, công nghệ, bán lẻ và bất động sản không nên được so sánh máy móc vì đặc điểm tài sản và mô hình kinh doanh rất khác nhau.
Bỏ qua ROE
P/B và ROE có mối quan hệ rất quan trọng. Chỉ nhìn P/B mà không xem khả năng sinh lời trên vốn có thể dẫn đến đánh giá sai.
Không kiểm tra chất lượng tài sản
Giá trị sổ sách là giá trị kế toán, vì vậy cần xem xét chất lượng tài sản và khả năng chuyển hóa tài sản thành giá trị kinh tế.
Chỉ sử dụng P/B mà bỏ qua P/E
Một doanh nghiệp có thể có P/B thấp nhưng lợi nhuận rất thấp, khiến cổ phiếu chưa chắc hấp dẫn nếu xét trên khả năng sinh lời.
Không xem xét tăng trưởng
Định giá hiện tại cần được đặt cạnh khả năng tăng trưởng trong tương lai. Một doanh nghiệp tăng trưởng cao và một doanh nghiệp tăng trưởng thấp không nhất thiết có cùng mức P/B hợp lý.
15. CÂU HỎI THƯỜNG GẶP VỀ P/B
P/B là viết tắt của từ gì?
P/B là viết tắt của Price to Book Value, nghĩa là tỷ lệ giữa giá thị trường của cổ phiếu và giá trị sổ sách trên mỗi cổ phiếu.
P/B bao nhiêu là tốt?
Không có một mức P/B cố định được coi là tốt cho tất cả doanh nghiệp. Cần so sánh với ngành, lịch sử doanh nghiệp, ROE, tăng trưởng và chất lượng tài sản.
P/B dưới 1 có phải cổ phiếu rẻ?
Không nhất thiết. P/B dưới 1 có thể phản ánh cổ phiếu đang được định giá thấp hơn giá trị sổ sách nhưng cũng có thể phản ánh vấn đề về chất lượng tài sản hoặc khả năng sinh lời.
P/B cao có phải cổ phiếu đắt?
Không nhất thiết. Một doanh nghiệp có ROE cao, tăng trưởng tốt và chất lượng tài sản tốt có thể được thị trường định giá ở P/B cao hơn.
P/B phù hợp nhất với ngành nào?
P/B thường được sử dụng nhiều khi phân tích ngân hàng, công ty chứng khoán, bảo hiểm và một số doanh nghiệp có tài sản hữu hình lớn, bởi giá trị sổ sách có ý nghĩa tương đối lớn đối với mô hình kinh doanh của những doanh nghiệp này.
P/B và P/E nên dùng chỉ số nào?
Không có câu trả lời chung cho mọi doanh nghiệp. P/E tập trung vào lợi nhuận, còn P/B tập trung vào giá trị sổ sách. Việc kết hợp cả hai cùng ROE, dòng tiền và các chỉ tiêu đặc thù ngành thường cho góc nhìn đầy đủ hơn.
Có thể dùng P/B để định giá mọi cổ phiếu không?
Không nên. Với những doanh nghiệp có giá trị chủ yếu đến từ tài sản vô hình như thương hiệu, công nghệ, phần mềm hoặc dữ liệu, P/B có thể không phản ánh đầy đủ giá trị kinh tế của doanh nghiệp.
KẾT LUẬN
P/B là một trong những chỉ số định giá quan trọng mà nhà đầu tư nên hiểu, nhưng giá trị của P/B không nằm ở việc biết một cổ phiếu đang có P/B 0,8 lần, 1,5 lần hay 3 lần; giá trị nằm ở việc hiểu tại sao thị trường lại chấp nhận trả mức giá đó so với giá trị sổ sách của doanh nghiệp.
Một cổ phiếu có P/B thấp có thể là cơ hội nếu doanh nghiệp sở hữu tài sản chất lượng, có khả năng phục hồi lợi nhuận và đang bị thị trường định giá thấp so với giá trị kinh tế thực tế; nhưng P/B thấp cũng có thể là dấu hiệu cho thấy doanh nghiệp đang có vấn đề về chất lượng tài sản, khả năng sinh lời hoặc triển vọng tăng trưởng. Tương tự, P/B cao không nhất thiết là đắt nếu doanh nghiệp có khả năng tạo ROE cao, tăng trưởng tốt và duy trì hiệu quả sử dụng vốn trong dài hạn.
Vì vậy, thay vì học thuộc một nguyên tắc đơn giản như “P/B thấp thì mua, P/B cao thì bán”, nhà đầu tư nên xây dựng một quy trình phân tích đầy đủ hơn:
Giá cổ phiếu → BVPS → P/B → ROE → Chất lượng tài sản → Tăng trưởng → Dòng tiền → Rủi ro → Định giá.
Đặc biệt với nhóm ngân hàng và doanh nghiệp tài chính, P/B sẽ trở nên hữu ích hơn khi được đặt cạnh ROE và chất lượng tài sản, bởi hai doanh nghiệp có cùng giá trị sổ sách nhưng khả năng tạo lợi nhuận trên vốn rất khác nhau có thể được thị trường định giá ở những mức P/B hoàn toàn khác nhau.
Cuối cùng, hãy nhớ rằng không có một chỉ số định giá nào đủ sức trả lời toàn bộ câu hỏi về giá trị doanh nghiệp. P/E cho chúng ta một góc nhìn về lợi nhuận, P/B cho chúng ta một góc nhìn về vốn chủ sở hữu và tài sản, ROE cho biết hiệu quả sử dụng vốn, dòng tiền cho biết khả năng chuyển hóa lợi nhuận thành tiền, còn phân tích doanh nghiệp và triển vọng tăng trưởng giúp nhà đầu tư hiểu những con số đó có thể thay đổi như thế nào trong tương lai.
Khi kết hợp các yếu tố này thành một hệ thống, nhà đầu tư sẽ chuyển từ tư duy “tìm cổ phiếu P/B thấp” sang tư duy quan trọng hơn: “tìm doanh nghiệp có giá trị và khả năng tạo lợi nhuận phù hợp với mức giá mình phải trả.”
FinTrain – Đầu tư bằng kiến thức • Tích sản bằng giá trị.
GỢI Ý SEO/GEO CHO BÀI VIẾT
Từ khóa chính:
P/B là gì
Từ khóa phụ:
P/B là gì trong chứng khoán
P/B là gì trong đầu tư
Chỉ số P/B
Công thức tính P/B
Cách tính P/B
P/B bao nhiêu là tốt
P/B dưới 1 có tốt không
P/B và ROE
P/B và P/E
Cách định giá cổ phiếu bằng P/B
Khi nào nên dùng P/B
P/B ngân hàng
Phân tích cổ phiếu bằng P/B
Chỉ số định giá cổ phiếu
Meta Title:
P/B Là Gì? Khi Nào Nên Dùng P/B Để Định Giá Cổ Phiếu?
Meta Description:
P/B là gì? Tìm hiểu công thức tính P/B, ý nghĩa P/B, P/B và ROE, khi nào nên dùng P/B và cách ứng dụng P/B để phân tích, định giá cổ phiếu.
URL đề xuất:
/p-b-la-gi.html
H1:
P/B Là Gì? Khi Nào Nên Dùng P/B Để Định Giá Cổ Phiếu?
Gợi ý liên kết nội bộ:
Lợi nhuận sau thuế là gì?
Biên lợi nhuận gộp là gì?
EPS là gì?
ROE là gì?
ROIC là gì?
P/E là gì?
Dòng tiền từ hoạt động kinh doanh là gì?
Cách đọc báo cáo tài chính để phân tích cổ phiếu




Hãy để lại bình luận của bạn tại đây!