Đầu tư theo chu kỳ là phương pháp lựa chọn cổ phiếu dựa trên sự vận động của chu kỳ kinh tế, chu kỳ ngành và chu kỳ lợi nhuận của doanh nghiệp, thay vì chỉ nhìn vào giá cổ phiếu tại một thời điểm.
Trong thị trường chứng khoán, có những doanh nghiệp gần như tăng trưởng tương đối ổn định qua nhiều năm, nhưng cũng có những doanh nghiệp mà doanh thu, lợi nhuận và giá cổ phiếu biến động rất mạnh theo chu kỳ.
Khi giá hàng hóa tăng, nhu cầu tăng hoặc điều kiện kinh tế thuận lợi, lợi nhuận của những doanh nghiệp này có thể tăng nhanh. Nhưng khi chu kỳ đảo chiều, lợi nhuận có thể giảm mạnh dù doanh nghiệp không thay đổi quá nhiều về năng lực sản xuất.
Đó là lý do một cổ phiếu có P/E rất thấp ở đỉnh chu kỳ đôi khi không thực sự rẻ, trong khi một cổ phiếu có P/E cao ở đáy chu kỳ chưa chắc đã đắt.
Để hiểu đầu tư theo chu kỳ, nhà đầu tư cần nhìn thị trường theo một góc độ rộng hơn:
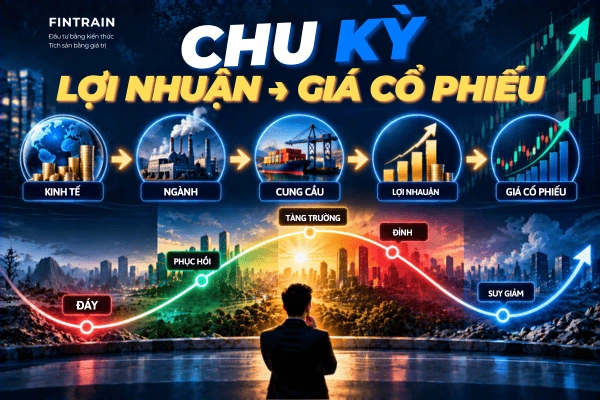
Kinh tế → Ngành → Cung cầu → Giá hàng hóa → Lợi nhuận doanh nghiệp → Định giá → Giá cổ phiếu.
1. Đầu tư theo chu kỳ là gì?
Đầu tư theo chu kỳ (Cyclical Investing) là chiến lược tìm kiếm cơ hội đầu tư dựa trên sự thay đổi của các chu kỳ kinh tế, chu kỳ ngành và chu kỳ lợi nhuận doanh nghiệp.
Một chu kỳ thường có các giai đoạn:
Phục hồi → Tăng trưởng → Đỉnh → Suy giảm → Đáy → Phục hồi.
Không phải tất cả ngành đều vận động cùng tốc độ hoặc cùng thời điểm. Vì vậy, nhà đầu tư theo chu kỳ thường cố gắng xác định:
- Nền kinh tế đang ở giai đoạn nào?
- Ngành nào đang được hưởng lợi?
- Cung cầu của ngành đang thay đổi ra sao?
- Giá sản phẩm/dịch vụ đang ở đâu trong chu kỳ?
- Lợi nhuận doanh nghiệp đang tăng hay giảm?
- Thị trường đã phản ánh kỳ vọng đó vào giá cổ phiếu chưa?
Điểm đặc biệt của phương pháp này là giá cổ phiếu thường đi trước báo cáo tài chính.
Thị trường có thể bắt đầu tăng trước khi lợi nhuận doanh nghiệp thực sự phục hồi, bởi nhà đầu tư đang kỳ vọng chu kỳ lợi nhuận sẽ cải thiện trong tương lai.
2. Vì sao nhà đầu tư cần hiểu chu kỳ?
Một trong những sai lầm phổ biến khi phân tích cổ phiếu là lấy kết quả kinh doanh hiện tại để ngoại suy quá xa vào tương lai.
Ví dụ, một doanh nghiệp có lợi nhuận tăng 100% trong một năm.
Nhìn đơn giản, nhà đầu tư có thể nghĩ: “Doanh nghiệp đang tăng trưởng rất mạnh.”
Nhưng nếu doanh nghiệp thuộc ngành chu kỳ và lợi nhuận tăng mạnh chủ yếu vì giá bán sản phẩm tăng, công suất sử dụng tăng hoặc biên lợi nhuận đang ở mức cao bất thường, việc giả định tốc độ tăng trưởng đó tiếp tục trong nhiều năm có thể dẫn đến định giá sai.
Ngược lại, một doanh nghiệp có lợi nhuận đang giảm mạnh có thể không phải lúc nào cũng là doanh nghiệp đang suy yếu về dài hạn.
Nếu nguyên nhân là ngành đang ở đáy chu kỳ và các yếu tố cung cầu đang bắt đầu cải thiện, lợi nhuận có thể phục hồi trước khi thị trường nhận thấy rõ trong báo cáo tài chính.
Vì vậy, nhà đầu tư theo chu kỳ không chỉ hỏi: “Lợi nhuận hiện tại là bao nhiêu?”
mà còn hỏi: “Lợi nhuận hiện tại đang ở vị trí nào trong chu kỳ?”
3. Ba loại chu kỳ nhà đầu tư cần quan tâm
Có thể chia chu kỳ thành ba tầng chính:
Chu kỳ kinh tế
Liên quan đến hoạt động chung của nền kinh tế:
Suy giảm → Đáy → Phục hồi → Mở rộng → Đỉnh → Suy giảm.
Các yếu tố cần theo dõi có thể gồm:
- Tăng trưởng GDP.
- Lãi suất.
- Lạm phát.
- Tín dụng.
- Đầu tư công.
- Tiêu dùng.
- Sản xuất.
- Việc làm.
- Thương mại.
Chu kỳ ngành
Một ngành có thể có chu kỳ riêng do:
- Cung và cầu.
- Công suất sản xuất.
- Hàng tồn kho.
- Giá nguyên liệu.
- Giá bán sản phẩm.
- Đầu tư mới.
- Cạnh tranh.
Ví dụ, ngành hàng hóa có thể trải qua giai đoạn giá tăng mạnh → doanh nghiệp mở rộng công suất → nguồn cung tăng → giá giảm → doanh nghiệp cắt giảm đầu tư → nguồn cung giảm → chu kỳ mới bắt đầu.
Chu kỳ lợi nhuận doanh nghiệp
Cuối cùng, chu kỳ kinh tế và ngành sẽ tác động đến doanh nghiệp:
Doanh thu → Giá bán → Biên lợi nhuận → Lợi nhuận → EPS → Định giá → Giá cổ phiếu.
Ba chu kỳ này không phải lúc nào cũng đồng bộ hoàn toàn.
Đó chính là lý do việc đầu tư theo chu kỳ đòi hỏi nhà đầu tư phải quan sát nhiều lớp dữ liệu cùng lúc.
4. Chu kỳ kinh tế thường vận động như thế nào?
Một cách đơn giản để hình dung là chia thành 4 giai đoạn:
Giai đoạn 1: Phục hồi
Nền kinh tế bắt đầu cải thiện sau giai đoạn suy giảm.
Doanh nghiệp có thể bắt đầu:
- Tăng sản xuất.
- Tuyển dụng.
- Tăng đơn hàng.
- Giảm hàng tồn kho.
- Cải thiện dòng tiền.
Một số nhóm ngành có tính nhạy cảm với kinh tế có thể phản ứng sớm khi kỳ vọng phục hồi xuất hiện.
Giai đoạn 2: Mở rộng
Hoạt động kinh tế tăng trưởng mạnh hơn.
Doanh nghiệp có thể:
- Tăng doanh thu.
- Tăng công suất.
- Tăng lợi nhuận.
- Mở rộng đầu tư.
- Tăng nhu cầu vốn.
Đây thường là giai đoạn nhiều doanh nghiệp chu kỳ có kết quả kinh doanh cải thiện rõ rệt.
Giai đoạn 3: Đỉnh
Tăng trưởng vẫn có thể tích cực nhưng tốc độ bắt đầu chậm lại.
Một số dấu hiệu có thể xuất hiện:
- Công suất sử dụng cao.
- Chi phí đầu vào tăng.
- Giá bán ở mức cao.
- Cạnh tranh gia tăng.
- Doanh nghiệp mở rộng đầu tư mạnh.
- Kỳ vọng lợi nhuận rất cao.
Điều quan trọng là đỉnh kinh tế và đỉnh lợi nhuận doanh nghiệp không nhất thiết trùng với đỉnh giá cổ phiếu.
Giá cổ phiếu thường phản ánh kỳ vọng trước khi số liệu chính thức đạt đỉnh.
Giai đoạn 4: Suy giảm
Nhu cầu giảm, tồn kho tăng hoặc điều kiện tài chính trở nên kém thuận lợi.
Doanh nghiệp có thể gặp:
- Doanh thu giảm.
- Biên lợi nhuận thu hẹp.
- Hàng tồn kho tăng.
- Công suất giảm.
- Lợi nhuận giảm.
- Dòng tiền suy yếu.
Nhưng đây cũng chính là giai đoạn nhà đầu tư bắt đầu quan sát những tín hiệu cho chu kỳ tiếp theo.
5. Những ngành thường có tính chu kỳ
Không phải ngành nào cũng có mức độ chu kỳ giống nhau.
Một số nhóm thường có tính chu kỳ tương đối cao gồm:
- Thép.
- Hóa chất.
- Phân bón.
- Dầu khí.
- Vật liệu xây dựng.
- Vận tải biển.
- Chứng khoán.
- Ngân hàng.
- Bất động sản.
- Xây dựng.
- Ô tô.
- Một số nhóm hàng hóa cơ bản.
Ngược lại, một số doanh nghiệp thuộc các lĩnh vực thiết yếu có thể có nhu cầu ổn định hơn.
Tuy nhiên, không nên gắn nhãn một ngành là “chu kỳ” hay “không chu kỳ” một cách tuyệt đối.
Ngay trong cùng một ngành, mức độ nhạy cảm với chu kỳ của từng doanh nghiệp có thể rất khác nhau.
6. Cung và cầu là trung tâm của đầu tư theo chu kỳ
Muốn hiểu một ngành chu kỳ, hãy bắt đầu bằng hai yếu tố:
CUNG + CẦU.
Nếu cầu tăng nhanh hơn cung:
→ Giá có xu hướng chịu áp lực tăng.
→ Biên lợi nhuận doanh nghiệp có thể cải thiện.
→ Lợi nhuận tăng.
→ Kỳ vọng thị trường tăng.
→ Giá cổ phiếu có thể tăng.
Ngược lại:
Nếu cung tăng nhanh hơn cầu:
→ Giá bán chịu áp lực.
→ Biên lợi nhuận giảm.
→ Lợi nhuận giảm.
→ Kỳ vọng giảm.
→ Giá cổ phiếu có thể chịu áp lực.
Do đó, nhà đầu tư theo chu kỳ cần đặc biệt quan tâm đến công suất mới, tồn kho, nhu cầu và mức độ cạnh tranh.
7. Tại sao P/E có thể gây hiểu nhầm khi đầu tư theo chu kỳ?
Đây là một trong những điểm quan trọng nhất.
Giả sử một doanh nghiệp chu kỳ đang ở đỉnh lợi nhuận:
- Giá cổ phiếu: 50.000 đồng.
- EPS: 10.000 đồng.
- P/E = 5 lần.
Nhìn bề ngoài, cổ phiếu có vẻ rất rẻ.
Nhưng nếu EPS 10.000 đồng là mức lợi nhuận bất thường của đỉnh chu kỳ và sau đó giảm xuống 5.000 đồng, P/E thực tế ở mức giá 50.000 đồng sẽ tăng lên 10 lần.
Ngược lại, tại đáy chu kỳ:
- Giá cổ phiếu: 40.000 đồng.
- EPS: 2.000 đồng.
- P/E = 20 lần.
Cổ phiếu nhìn có vẻ đắt.
Nhưng nếu EPS phục hồi lên 6.000 đồng, P/E trên lợi nhuận tương lai ở mức giá 40.000 đồng chỉ còn khoảng 6,7 lần.
Điều này dẫn đến một nguyên tắc:
Với doanh nghiệp chu kỳ, không nên chỉ nhìn P/E hiện tại. Cần xem lợi nhuận hiện tại đang ở đâu trong chu kỳ.
8. Không chỉ P/E, cần nhìn lợi nhuận bình thường hóa
Đối với doanh nghiệp chu kỳ, nhà đầu tư có thể sử dụng khái niệm Normalized Earnings – lợi nhuận bình thường hóa.
Thay vì lấy lợi nhuận của một năm bất kỳ, nhà đầu tư cố gắng ước tính mức lợi nhuận có thể đạt được trong điều kiện kinh doanh bình thường.
Ví dụ:
| Giai đoạn | EPS |
| Đáy chu kỳ | 2.000 |
| Phục hồi | 4.000 |
| Bình thường | 5.000 |
| Tăng mạnh | 8.000 |
| Đỉnh chu kỳ | 10.000 |
Nếu doanh nghiệp đang ở EPS 10.000 đồng, việc định giá dựa hoàn toàn trên EPS này có thể tạo ra cái nhìn quá lạc quan.
Ngược lại, nếu EPS đang ở 2.000 đồng nhưng chu kỳ đang có dấu hiệu phục hồi, thị trường có thể bắt đầu định giá trước khi EPS thực sự tăng.
9. Giá cổ phiếu thường đi trước lợi nhuận
Đây là lý do đầu tư theo chu kỳ có thể tạo ra cơ hội nhưng cũng khó.
Giả sử:
Chu kỳ ngành → bắt đầu phục hồi
↓
Nhà đầu tư nhận thấy cung cầu cải thiện
↓
Giá cổ phiếu tăng
↓
Lợi nhuận doanh nghiệp cải thiện
↓
Báo cáo tài chính xác nhận
Khi báo cáo tài chính đã cho thấy lợi nhuận tăng mạnh, một phần kỳ vọng có thể đã được phản ánh vào giá.
Do đó, nhà đầu tư theo chu kỳ không chỉ phân tích dữ liệu quá khứ, mà phải cố gắng đánh giá những gì có thể xảy ra tiếp theo.
10. Những chỉ báo cần theo dõi khi đầu tư theo chu kỳ
Không có một chỉ báo duy nhất xác định chính xác vị trí của chu kỳ.
Nhà đầu tư nên kết hợp nhiều nhóm dữ liệu.
Kinh tế
- GDP.
- Lãi suất.
- Tín dụng.
- Lạm phát.
- PMI.
- Tiêu dùng.
- Đầu tư.
Ngành
- Giá hàng hóa.
- Cung cầu.
- Công suất.
- Hàng tồn kho.
- Giá bán.
- Chi phí nguyên liệu.
- Công suất mới.
Doanh nghiệp
- Doanh thu.
- Biên lợi nhuận.
- EPS.
- ROE.
- ROIC.
- Dòng tiền.
- Nợ vay.
- Công suất.
Thị trường
- Giá cổ phiếu.
- Volume.
- Relative Strength.
- Xu hướng.
- Breakout.
- Định giá.
Có thể tổng hợp thành:
Kinh tế → Ngành → Doanh nghiệp → Định giá → Biểu đồ.
11. Đầu tư theo chu kỳ không phải là bắt đáy
Một hiểu lầm phổ biến là:
“Đầu tư theo chu kỳ nghĩa là mua cổ phiếu khi giá đang giảm mạnh.”
Không hoàn toàn như vậy.
Giá giảm chưa đồng nghĩa với việc cổ phiếu đang ở đáy chu kỳ.
Một doanh nghiệp có thể tiếp tục giảm lợi nhuận trong nhiều quý nếu ngành vẫn dư cung.
Vì vậy, thay vì cố xác định: “Đáy chính xác ở đâu?”
nhà đầu tư có thể tập trung vào:
“Những dấu hiệu nào cho thấy chu kỳ đang thay đổi?”
Ví dụ:
- Cầu bắt đầu phục hồi.
- Tồn kho giảm.
- Giá bán ổn định.
- Công suất mới giảm.
- Biên lợi nhuận ngừng giảm.
- Lợi nhuận bắt đầu tạo đáy.
- Doanh nghiệp cải thiện dòng tiền.
- Giá cổ phiếu hình thành nền giá.
- Volume tăng khi breakout.
12. Kết hợp phân tích cơ bản và phân tích kỹ thuật
Đầu tư theo chu kỳ đặc biệt phù hợp với việc kết hợp hai phương pháp.
Phân tích cơ bản trả lời:
Chu kỳ đang thay đổi như thế nào?
Phân tích kỹ thuật trả lời:
Thị trường đang phản ứng với sự thay đổi đó ra sao?
Một quy trình có thể là:
Chu kỳ kinh tế
↓
Chu kỳ ngành
↓
Doanh nghiệp hưởng lợi
↓
Lợi nhuận dự kiến
↓
Định giá
↓
Xu hướng cổ phiếu
↓
Setup
↓
Điểm mua
↓
Quản trị rủi ro
Đây cũng là cách kết hợp tư duy đầu tư với phân tích kỹ thuật thay vì sử dụng biểu đồ một cách độc lập.
13. Ví dụ đơn giản về đầu tư theo chu kỳ
Giả sử ngành thép đang trải qua: Giá thép giảm → tồn kho cao → lợi nhuận giảm → doanh nghiệp cắt giảm sản xuất.
Ở giai đoạn này, nhiều nhà đầu tư có thể không quan tâm đến ngành.
Sau đó: Tồn kho giảm → nguồn cung giảm → giá thép ổn định → nhu cầu cải thiện.
Nhà đầu tư bắt đầu quan sát.
Tiếp theo: Biên lợi nhuận phục hồi → lợi nhuận tạo đáy → kỳ vọng EPS tăng.
Giá cổ phiếu bắt đầu phản ứng.
Sau đó: Báo cáo tài chính xác nhận lợi nhuận tăng mạnh.
Lúc này, câu chuyện đã trở nên rõ ràng hơn với số đông. Nhưng giá cổ phiếu cũng có thể đã phản ánh một phần kỳ vọng.
Đây chính là bản chất của đầu tư theo chu kỳ:
Tìm kiếm sự thay đổi trong kỳ vọng trước khi nó được phản ánh hoàn toàn vào kết quả kinh doanh.
14. Đầu tư theo chu kỳ khác gì đầu tư tăng trưởng?
| Tiêu chí | Đầu tư theo chu kỳ | Đầu tư tăng trưởng |
| Trọng tâm | Chu kỳ lợi nhuận | Tăng trưởng dài hạn |
| Thời gian | Thường trung hạn | Thường dài hạn |
| Quan tâm | Cung cầu, giá bán, chu kỳ | Doanh thu, EPS, TAM |
| Lợi nhuận | Có thể biến động mạnh | Thường kỳ vọng tăng trưởng bền vững hơn |
| Định giá | Lợi nhuận bình thường hóa | Tăng trưởng tương lai |
| Rủi ro | Sai chu kỳ | Định giá quá cao hoặc tăng trưởng hụt kỳ vọng |
Một doanh nghiệp hoàn toàn có thể vừa là cổ phiếu tăng trưởng vừa có đặc điểm chu kỳ.
Vì vậy, hai khái niệm không phải lúc nào cũng loại trừ nhau.
15. Đầu tư theo chu kỳ khác gì đầu tư giá trị?
Đầu tư giá trị tập trung vào khoảng cách giữa:
Giá thị trường ↔ Giá trị nội tại.
Đầu tư theo chu kỳ tập trung nhiều hơn vào:
Vị trí hiện tại ↔ Vị trí tương lai trong chu kỳ.
Hai phương pháp có thể kết hợp.
Một cổ phiếu chu kỳ có thể trở nên hấp dẫn khi:
Giá hợp lý + chu kỳ đang cải thiện + lợi nhuận có khả năng phục hồi.
Nhưng nhà đầu tư cần tránh nhầm lẫn:
“Cổ phiếu giảm sâu” = “cổ phiếu đang rẻ”.
16. Những sai lầm phổ biến khi đầu tư theo chu kỳ
Sai lầm 1: Cố bắt đúng đáy
Không ai có thể biết chắc đáy của một chu kỳ tại thời điểm nó đang diễn ra.
Sai lầm 2: Mua vì P/E thấp
P/E thấp có thể xuất hiện khi lợi nhuận đang ở đỉnh chu kỳ.
Sai lầm 3: Bán vì P/E cao
P/E cao có thể xuất hiện khi lợi nhuận đang ở đáy và thị trường kỳ vọng phục hồi.
Sai lầm 4: Ngoại suy lợi nhuận quá xa
Không nên lấy một năm tăng trưởng bất thường rồi giả định nó sẽ tiếp tục trong 5–10 năm.
Sai lầm 5: Bỏ qua cung cầu
Đối với ngành chu kỳ, cung cầu có thể quan trọng không kém những chỉ số tài chính truyền thống.
Sai lầm 6: Chỉ nhìn ngành mà quên doanh nghiệp
Hai doanh nghiệp trong cùng một ngành có thể có:
- Chi phí khác nhau.
- Công nghệ khác nhau.
- Nợ vay khác nhau.
- Công suất khác nhau.
- Biên lợi nhuận khác nhau.
Vì vậy, chọn đúng chu kỳ chưa đủ; vẫn phải chọn đúng doanh nghiệp.
Sai lầm 7: Không có điểm vô hiệu hóa
Nếu chu kỳ không diễn biến như kỳ vọng, nhà đầu tư cần biết khi nào luận điểm đầu tư không còn đúng.
17. Quy trình đầu tư theo chu kỳ
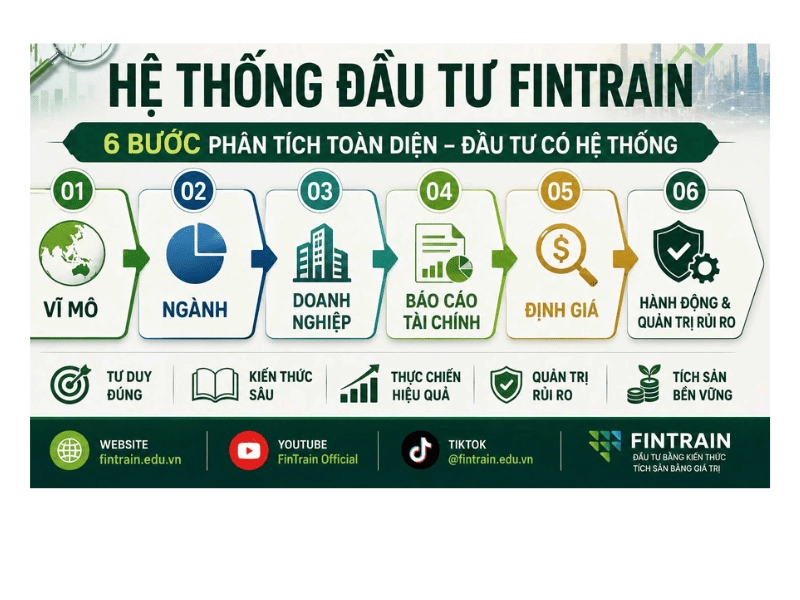
Một quy trình thực tế có thể gồm 8 bước:
Bước 1: Xác định chu kỳ kinh tế
Nền kinh tế đang:
Suy giảm → Đáy → Phục hồi → Tăng trưởng → Đỉnh?
Bước 2: Tìm ngành hưởng lợi
Xác định những ngành có khả năng hưởng lợi từ giai đoạn tiếp theo.
Bước 3: Phân tích cung cầu
Xem xét:
Cung → Cầu → Tồn kho → Công suất → Giá bán.
Bước 4: Chọn doanh nghiệp
Phân tích:
Doanh thu → Biên lợi nhuận → EPS → ROE → ROIC → Dòng tiền → Nợ vay.
Bước 5: Ước tính lợi nhuận bình thường hóa
Không chỉ nhìn EPS của một năm.
Bước 6: Định giá
Có thể sử dụng:
- P/E.
- P/B.
- EV/EBITDA.
- DCF.
- SOTP.
tùy đặc điểm doanh nghiệp.
Bước 7: Xác nhận bằng hành động giá
Quan sát:
Xu hướng → Nền giá → Volume → Breakout → Pullback.
Bước 8: Quản trị rủi ro
Xác định:
- Tỷ trọng.
- Điểm vô hiệu hóa.
- Mức lỗ tối đa.
- Kịch bản sai.
- Kế hoạch thoát.
18. Công thức tư duy đơn giản
Nhà đầu tư có thể ghi nhớ chuỗi:
CHU KỲ → CUNG CẦU → LỢI NHUẬN → ĐỊNH GIÁ → GIÁ CỔ PHIẾU
Nhưng cần thêm một lớp rất quan trọng:
CHU KỲ → CUNG CẦU → LỢI NHUẬN → KỲ VỌNG → ĐỊNH GIÁ → GIÁ
Bởi thị trường chứng khoán không chỉ phản ánh những gì đang xảy ra.
Nó phản ánh cả những gì nhà đầu tư kỳ vọng sẽ xảy ra.
19. Checklist đầu tư theo chu kỳ
Trước khi mua một cổ phiếu chu kỳ, hãy tự hỏi:
☐ Ngành này có tính chu kỳ không?
☐ Chu kỳ hiện tại đang ở giai đoạn nào?
☐ Cung đang tăng hay giảm?
☐ Cầu đang tăng hay giảm?
☐ Tồn kho đang thay đổi như thế nào?
☐ Giá bán sản phẩm đang tăng hay giảm?
☐ Biên lợi nhuận đang mở rộng hay thu hẹp?
☐ EPS hiện tại có phải mức bình thường không?
☐ Lợi nhuận bình thường hóa là bao nhiêu?
☐ Định giá hiện tại dựa trên lợi nhuận nào?
☐ Thị trường đã phản ánh kỳ vọng phục hồi chưa?
☐ Xu hướng giá có xác nhận không?
☐ Điểm vô hiệu hóa luận điểm là gì?
☐ Tỷ trọng đầu tư có phù hợp với rủi ro không?
Nếu chưa trả lời được những câu hỏi này, việc mua chỉ vì cổ phiếu đã giảm sâu có thể chưa phải là một quyết định có cơ sở.
20. Đầu tư theo chu kỳ phù hợp với ai?
Phương pháp này có thể phù hợp với nhà đầu tư:
- Có tầm nhìn trung và dài hạn.
- Thích nghiên cứu ngành.
- Có khả năng đọc báo cáo tài chính.
- Quan tâm đến kinh tế vĩ mô.
- Hiểu cung cầu.
- Chấp nhận lợi nhuận doanh nghiệp biến động.
- Có khả năng chịu được biến động giá.
- Có kỷ luật trong quản trị rủi ro.
Ngược lại, người mới hoàn toàn chưa hiểu báo cáo tài chính, chưa hiểu định giá và chỉ muốn mua cổ phiếu vì giá đang giảm có thể gặp nhiều khó khăn khi áp dụng phương pháp này.
21. Kết luận
Đầu tư theo chu kỳ không phải là trò chơi đoán đáy và đoán đỉnh.
Bản chất của phương pháp này là tìm hiểu cách nền kinh tế, ngành và doanh nghiệp vận động qua thời gian; từ đó xác định những thay đổi về cung cầu, giá bán, lợi nhuận và kỳ vọng thị trường.
Một cổ phiếu chu kỳ có thể hấp dẫn không phải vì nó đang có P/E thấp, mà vì lợi nhuận hiện tại có thể đang ở vùng thấp trong khi chu kỳ tương lai đang có dấu hiệu cải thiện.
Ngược lại, một cổ phiếu có P/E rất thấp chưa chắc rẻ nếu lợi nhuận hiện tại đang ở đỉnh và có khả năng suy giảm.
Vì vậy, thay vì hỏi: “Cổ phiếu này P/E bao nhiêu?”
nhà đầu tư theo chu kỳ nên hỏi:
“Lợi nhuận hiện tại đang ở đâu trong chu kỳ và thị trường đang kỳ vọng điều gì cho chu kỳ tiếp theo?”
Đó chính là sự khác biệt giữa đọc một con số và hiểu cả chu kỳ phía sau con số đó.
Một hệ thống đầu tư theo chu kỳ có thể được tóm gọn:
Kinh tế → Ngành → Cung cầu → Doanh nghiệp → Lợi nhuận → Định giá → Xu hướng → Điểm mua → Quản trị rủi ro.
FinTrain – Đầu tư bằng kiến thức • Tích sản bằng giá trị.
.
Hãy để lại bình luận của bạn tại đây!