Báo cáo tài chính là gì và tại sao nhà đầu tư chứng khoán cần biết cách đọc?
Nếu chỉ nhìn vào giá cổ phiếu, nhà đầu tư có thể biết cổ phiếu đang tăng hay giảm nhưng chưa thể biết doanh nghiệp phía sau cổ phiếu đó đang thực sự khỏe hay yếu. Một mã cổ phiếu có thể tăng mạnh trong vài tháng nhờ kỳ vọng thị trường, nhưng nếu doanh thu suy giảm, lợi nhuận thiếu bền vững, nợ vay tăng nhanh hoặc dòng tiền kinh doanh liên tục âm thì rủi ro phía sau mức giá đó có thể lớn hơn những gì biểu đồ thể hiện.
Đó là lý do báo cáo tài chính doanh nghiệp niêm yết là một trong những nguồn thông tin quan trọng nhất đối với nhà đầu tư dài hạn.
Báo cáo tài chính không chỉ cho biết doanh nghiệp kiếm được bao nhiêu tiền. Nếu đọc đúng cách, nhà đầu tư có thể nhìn thấy cả một bức tranh về quy mô tài sản, cơ cấu nguồn vốn, khả năng tạo lợi nhuận, chất lượng dòng tiền, mức độ sử dụng nợ và hiệu quả sử dụng vốn.
Quan trọng hơn, nhà đầu tư không nên đọc báo cáo tài chính theo kiểu nhìn từng con số riêng lẻ. Cách hiệu quả hơn là đặt các con số trong mối quan hệ với nhau và quan sát xu hướng qua nhiều quý, nhiều năm.
Vậy đọc báo cáo tài chính doanh nghiệp niêm yết như thế nào? Nhà đầu tư nên bắt đầu từ đâu và cần kiểm tra những chỉ tiêu nào?
TÓM TẮT NHANH
Để đọc báo cáo tài chính của một doanh nghiệp niêm yết, nhà đầu tư có thể đi theo trình tự:
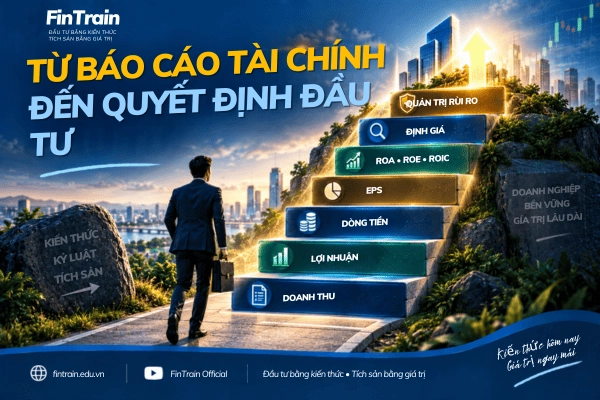
1. Doanh thu → 2. Lợi nhuận → 3. Biên lợi nhuận → 4. Tài sản → 5. Nợ → 6. Vốn chủ sở hữu → 7. Dòng tiền → 8. EPS → 9. ROA/ROE/ROIC → 10. Định giá.
Không nên chỉ hỏi: “Doanh nghiệp năm nay lãi bao nhiêu?”
Mà cần hỏi thêm:
- Doanh thu có tăng không?
- Lợi nhuận tăng nhờ hoạt động kinh doanh cốt lõi hay nhờ khoản bất thường?
- Biên lợi nhuận có cải thiện không?
- Lợi nhuận có chuyển thành tiền thật không?
- Nợ vay có đang tăng quá nhanh không?
- Doanh nghiệp sử dụng tài sản và vốn chủ sở hữu hiệu quả đến đâu?
- EPS tăng có bền vững không?
- Giá cổ phiếu hiện tại có phản ánh quá nhiều kỳ vọng hay chưa?
Đây mới là cách đọc báo cáo tài chính phục vụ phân tích cổ phiếu và ra quyết định đầu tư.
Mục lục
- TÓM TẮT NHANH
- 1. BÁO CÁO TÀI CHÍNH DOANH NGHIỆP NIÊM YẾT GỒM NHỮNG GÌ?
- 2. NÊN ĐỌC BÁO CÁO TÀI CHÍNH THEO THỨ TỰ NÀO?
- 3. CÁCH ĐỌC BÁO CÁO KẾT QUẢ KINH DOANH
- 4. CÁCH ĐỌC BẢNG CÂN ĐỐI KẾ TOÁN
- 5. CÁCH ĐỌC BÁO CÁO LƯU CHUYỂN TIỀN TỆ
- 6. NHỮNG CHỈ SỐ TÀI CHÍNH QUAN TRỌNG CẦN THEO DÕI
- 7. CÁCH KIỂM TRA CHẤT LƯỢNG LỢI NHUẬN
- 8. CÁCH PHÁT HIỆN DẤU HIỆU RỦI RO TRONG BÁO CÁO TÀI CHÍNH
- 9. VÍ DỤ ĐỌC NHANH MỘT DOANH NGHIỆP
- 10. ĐỌC BÁO CÁO TÀI CHÍNH KHÔNG CÓ NGHĨA LÀ CHỈ NHÌN CON SỐ
- 11. 7 SAI LẦM PHỔ BIẾN KHI ĐỌC BÁO CÁO TÀI CHÍNH
- 12. CHECKLIST 10 CÂU HỎI TRƯỚC KHI MUA CỔ PHIẾU
1. BÁO CÁO TÀI CHÍNH DOANH NGHIỆP NIÊM YẾT GỒM NHỮNG GÌ?
Một bộ báo cáo tài chính cơ bản của doanh nghiệp thường bao gồm các báo cáo quan trọng như:
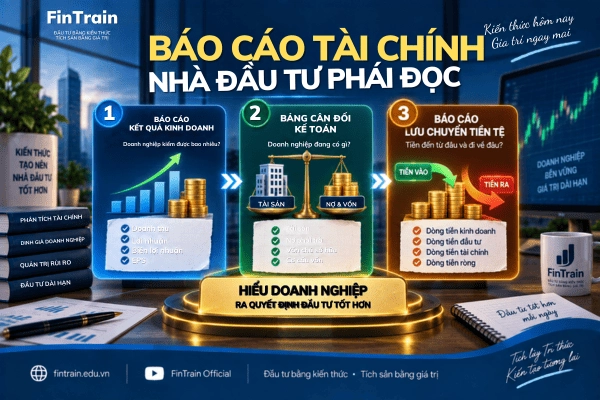
Bảng cân đối kế toán
Cho biết doanh nghiệp đang sở hữu những tài sản gì và nguồn vốn hình thành tài sản đó đến từ đâu.
Báo cáo kết quả hoạt động kinh doanh
Cho biết doanh nghiệp tạo ra bao nhiêu doanh thu, lợi nhuận và các khoản chi phí trong kỳ.
Báo cáo lưu chuyển tiền tệ
Cho biết tiền thực tế của doanh nghiệp đến từ đâu và được sử dụng vào đâu.
Thuyết minh báo cáo tài chính
Giải thích chi tiết hơn về các khoản mục quan trọng trên báo cáo tài chính.
Đối với nhà đầu tư chứng khoán, không nên chỉ đọc Báo cáo kết quả kinh doanh. Một doanh nghiệp có thể báo lãi rất cao nhưng dòng tiền kinh doanh yếu, khoản phải thu tăng mạnh hoặc nợ vay tăng nhanh.
Vì vậy, ba báo cáo chính cần được đọc cùng nhau.
2. NÊN ĐỌC BÁO CÁO TÀI CHÍNH THEO THỨ TỰ NÀO?
Một cách đọc tương đối hiệu quả cho nhà đầu tư cá nhân là bắt đầu từ: Kết quả kinh doanh → Bảng cân đối kế toán → Dòng tiền → Các chỉ số → Thuyết minh.
Bước 1: Nhìn doanh thu
Doanh nghiệp có đang tăng trưởng hay không?
Bước 2: Nhìn lợi nhuận
Lợi nhuận tăng nhanh hơn hay chậm hơn doanh thu?
Bước 3: Nhìn biên lợi nhuận
Doanh nghiệp có đang cải thiện khả năng kiếm lợi nhuận trên mỗi đồng doanh thu?
Bước 4: Nhìn tài sản và nợ
Doanh nghiệp tăng trưởng bằng vốn tự có hay bằng việc vay nợ?
Bước 5: Nhìn dòng tiền
Lợi nhuận kế toán có chuyển thành tiền hay không?
Bước 6: Nhìn ROA, ROE, ROIC, EPS
Đánh giá hiệu quả sử dụng vốn và lợi ích tạo ra cho cổ đông.
Bước 7: Cuối cùng mới nhìn định giá
Sau khi hiểu doanh nghiệp, nhà đầu tư mới chuyển sang câu hỏi: “Với chất lượng và triển vọng này, mức giá hiện tại có hợp lý không?”
3. CÁCH ĐỌC BÁO CÁO KẾT QUẢ KINH DOANH
Đây thường là nơi nhà đầu tư mới bắt đầu khi phân tích một doanh nghiệp.
3.1. Doanh thu
Doanh thu cho biết quy mô hoạt động kinh doanh trong kỳ.
Điều quan trọng không chỉ là doanh thu tăng hay giảm mà là tốc độ tăng trưởng và nguyên nhân phía sau.
Ví dụ:
Doanh thu tăng 20% có thể đến từ:
- Sản lượng bán tăng
- Giá bán tăng
- Mở rộng thị trường
- Tăng thị phần
- Mua bán/sáp nhập
- Hoặc một khoản doanh thu bất thường.
Do đó, doanh thu tăng chưa chắc đồng nghĩa với chất lượng tăng trưởng cao.
3.2. Lợi nhuận gộp và biên lợi nhuận gộp
Công thức:
Lợi nhuận gộp = Doanh thu thuần – Giá vốn hàng bán
Biên lợi nhuận gộp:
Biên lợi nhuận gộp = Lợi nhuận gộp / Doanh thu thuần × 100%
Đây là chỉ tiêu giúp nhà đầu tư hiểu doanh nghiệp còn lại bao nhiêu lợi nhuận sau khi trừ chi phí trực tiếp để tạo ra sản phẩm hoặc dịch vụ.
Nếu doanh thu tăng nhưng biên lợi nhuận gộp liên tục giảm, nhà đầu tư cần tìm hiểu nguyên nhân.
3.3. Lợi nhuận sau thuế
Đây là phần lợi nhuận còn lại sau khi doanh nghiệp đã ghi nhận các khoản chi phí và thuế theo quy định.
Tuy nhiên, không nên chỉ nhìn lợi nhuận sau thuế tăng hay giảm.
Cần đặt câu hỏi:
Lợi nhuận tăng từ hoạt động kinh doanh cốt lõi hay từ những khoản thu nhập bất thường?
Ví dụ, một doanh nghiệp có lợi nhuận tăng mạnh nhờ bán tài sản hoặc hoàn nhập dự phòng thì mức tăng đó có thể không lặp lại trong những năm tiếp theo.
4. CÁCH ĐỌC BẢNG CÂN ĐỐI KẾ TOÁN
Nếu Báo cáo kết quả kinh doanh trả lời câu hỏi: “Doanh nghiệp kiếm được bao nhiêu?”
thì Bảng cân đối kế toán giúp trả lời: “Doanh nghiệp đang có gì và đang nợ bao nhiêu?”
Công thức cơ bản:
Tổng tài sản = Nợ phải trả + Vốn chủ sở hữu
4.1. Tiền và các khoản tương đương tiền
Tiền mặt là một trong những nguồn lực quan trọng nhất của doanh nghiệp.
Doanh nghiệp có lượng tiền lớn có thể có khả năng chống chịu tốt hơn trước những giai đoạn khó khăn, nhưng lượng tiền lớn cũng cần được xem xét trong bối cảnh ngành nghề và kế hoạch sử dụng vốn.
4.2. Các khoản phải thu
Đây là khoản mục nhà đầu tư nên đặc biệt chú ý.
Nếu doanh thu tăng rất nhanh nhưng khoản phải thu cũng tăng mạnh, cần tìm hiểu:
Doanh nghiệp đã bán được hàng và thu được tiền chưa?
Ví dụ:
Doanh thu tăng 30%, nhưng phải thu khách hàng tăng 70%.
Đây chưa phải bằng chứng doanh nghiệp có vấn đề, nhưng chắc chắn là tín hiệu cần kiểm tra sâu hơn trong thuyết minh báo cáo tài chính.
4.3. Hàng tồn kho
Hàng tồn kho tăng có thể là dấu hiệu doanh nghiệp đang chuẩn bị cho một chu kỳ tăng trưởng mới.
Nhưng nếu:
Hàng tồn kho tăng nhanh + doanh thu yếu + dòng tiền kinh doanh âm
thì nhà đầu tư cần thận trọng và tìm hiểu khả năng tiêu thụ hàng hóa, vòng quay tồn kho và nguy cơ phải trích lập dự phòng.
4.4. Nợ vay
Nợ không phải lúc nào cũng xấu.
Một doanh nghiệp có thể sử dụng nợ để mở rộng nhà máy, đầu tư dự án hoặc tăng năng lực sản xuất.
Vấn đề là: Doanh nghiệp có đủ khả năng tạo dòng tiền để trả nợ hay không?
Nhà đầu tư có thể theo dõi:
- Tổng nợ
- Nợ vay
- Nợ vay/Vốn chủ sở hữu
- Nợ vay/EBITDA
- Chi phí lãi vay
- Khả năng thanh toán lãi vay.
5. CÁCH ĐỌC BÁO CÁO LƯU CHUYỂN TIỀN TỆ
Đây là phần rất quan trọng nhưng thường bị nhà đầu tư mới bỏ qua.
Một doanh nghiệp có thể báo lợi nhuận nhưng không đồng nghĩa toàn bộ lợi nhuận đó đã trở thành tiền.
Báo cáo lưu chuyển tiền tệ thường được chia thành ba nhóm:
Dòng tiền từ hoạt động kinh doanh
Cho biết hoạt động kinh doanh cốt lõi tạo ra hay sử dụng tiền như thế nào.
Dòng tiền từ hoạt động đầu tư
Liên quan đến việc mua bán tài sản dài hạn, đầu tư và các hoạt động tương tự.
Dòng tiền từ hoạt động tài chính
Thể hiện những dòng tiền liên quan đến vay/trả nợ, phát hành cổ phiếu, trả cổ tức…
Đối với doanh nghiệp trưởng thành, nhà đầu tư thường muốn thấy hoạt động kinh doanh cốt lõi có khả năng tạo tiền một cách tương đối ổn định.
6. NHỮNG CHỈ SỐ TÀI CHÍNH QUAN TRỌNG CẦN THEO DÕI
Sau khi đọc ba báo cáo chính, nhà đầu tư có thể tổng hợp thành một số nhóm chỉ tiêu.
Nhóm tăng trưởng
- Doanh thu tăng trưởng
- Lợi nhuận tăng trưởng
- EPS tăng trưởng
Nhóm lợi nhuận
- Biên lợi nhuận gộp
- Biên EBIT
- Biên EBITDA
- Biên lợi nhuận ròng
Nhóm hiệu quả
- ROA
- ROE
- ROIC
Nhóm tài chính
- Nợ/Vốn chủ sở hữu
- Nợ vay/EBITDA
- Khả năng thanh toán lãi vay
Nhóm dòng tiền
- Dòng tiền từ hoạt động kinh doanh
- Free Cash Flow
- Chênh lệch giữa lợi nhuận và dòng tiền
Điểm quan trọng là không nên sử dụng một chỉ số đơn lẻ để kết luận về doanh nghiệp.
7. CÁCH KIỂM TRA CHẤT LƯỢNG LỢI NHUẬN
Đây là một trong những kỹ năng quan trọng nhất khi đọc báo cáo tài chính.
Một doanh nghiệp có thể tăng lợi nhuận nhưng chất lượng lợi nhuận khác nhau.
Nhà đầu tư có thể đặt ba câu hỏi:
Câu hỏi 1: Lợi nhuận đến từ đâu?
Từ hoạt động kinh doanh chính hay từ các khoản bất thường?
Câu hỏi 2: Lợi nhuận có tạo ra tiền không?
Nếu lợi nhuận tăng liên tục nhưng dòng tiền kinh doanh thường xuyên âm, cần tìm hiểu nguyên nhân.
Câu hỏi 3: Lợi nhuận có bền vững không?
Một khoản lợi nhuận chỉ xuất hiện một lần không nên được xem giống như lợi nhuận đến từ hoạt động kinh doanh lặp lại.
Đây là lý do lợi nhuận cao chưa chắc đồng nghĩa với chất lượng doanh nghiệp cao.
8. CÁCH PHÁT HIỆN DẤU HIỆU RỦI RO TRONG BÁO CÁO TÀI CHÍNH
Nhà đầu tư không cần cố tìm mọi vấn đề. Chỉ cần hình thành một hệ thống câu hỏi.
Dấu hiệu 1: Doanh thu tăng nhưng phải thu tăng rất mạnh
Cần kiểm tra chất lượng khoản phải thu và khả năng thu tiền.
Dấu hiệu 2: Lợi nhuận tăng nhưng dòng tiền kinh doanh âm kéo dài
Cần tìm hiểu nguyên nhân của sự khác biệt.
Dấu hiệu 3: Nợ vay tăng nhanh
Cần đánh giá khả năng trả nợ và chi phí tài chính.
Dấu hiệu 4: Hàng tồn kho tăng nhanh hơn doanh thu
Cần kiểm tra vòng quay hàng tồn kho và khả năng tiêu thụ.
Dấu hiệu 5: Biên lợi nhuận giảm liên tục
Có thể phản ánh áp lực cạnh tranh, giá nguyên vật liệu, giá bán hoặc thay đổi cơ cấu sản phẩm.
Dấu hiệu 6: Lợi nhuận phụ thuộc lớn vào khoản bất thường
Cần tách lợi nhuận cốt lõi khỏi lợi nhuận không thường xuyên.
Không có dấu hiệu nào ở trên tự động chứng minh doanh nghiệp xấu. Chúng chỉ là điểm cần điều tra sâu hơn.
9. VÍ DỤ ĐỌC NHANH MỘT DOANH NGHIỆP
Giả sử doanh nghiệp A có:
- Doanh thu tăng 20%
- Lợi nhuận sau thuế tăng 25%
- Biên lợi nhuận cải thiện
- ROE duy trì ở mức cao
- Nợ vay tăng nhẹ
- Dòng tiền kinh doanh dương
- EPS tăng đều.
Bức tranh ban đầu khá tích cực.
Nhưng nhà đầu tư chưa nên kết luận ngay.
Hãy tiếp tục hỏi:
- Tại sao doanh thu tăng?
- Lợi nhuận tăng nhờ hoạt động cốt lõi hay khoản bất thường?
- Dòng tiền có tăng tương ứng không?
- Nợ vay có đang tăng nhanh hơn lợi nhuận không?
- ROE cao do hiệu quả kinh doanh hay do sử dụng đòn bẩy tài chính lớn?
- EPS tăng nhưng số lượng cổ phiếu có tăng mạnh không?
Sau khi trả lời những câu hỏi này, nhà đầu tư mới có thể hình thành bức tranh đầy đủ hơn về doanh nghiệp.
10. ĐỌC BÁO CÁO TÀI CHÍNH KHÔNG CÓ NGHĨA LÀ CHỈ NHÌN CON SỐ
Một sai lầm phổ biến là nhà đầu tư học thuộc hàng chục chỉ số nhưng không hiểu mối quan hệ giữa chúng.
Ví dụ:
Doanh thu → Biên lợi nhuận → EBITDA → EBIT → Lợi nhuận sau thuế → EPS
giúp nhìn từ hoạt động kinh doanh đến lợi ích cuối cùng dành cho cổ đông.
Trong khi đó:
Tài sản → Nợ → Vốn chủ sở hữu → ROA → ROE → ROIC
giúp đánh giá hiệu quả sử dụng vốn.
Và:
Lợi nhuận → Dòng tiền kinh doanh → Free Cash Flow
giúp kiểm tra chất lượng lợi nhuận.
Khi kết nối được các chuỗi này, báo cáo tài chính không còn là một bảng số liệu khô khan mà trở thành “bản đồ sức khỏe” của doanh nghiệp.
11. 7 SAI LẦM PHỔ BIẾN KHI ĐỌC BÁO CÁO TÀI CHÍNH
1. Chỉ nhìn lợi nhuận sau thuế
Lợi nhuận cần được đặt trong mối quan hệ với doanh thu, tài sản, vốn và dòng tiền.
2. Chỉ xem một quý
Một quý có thể chịu ảnh hưởng bởi yếu tố mùa vụ hoặc khoản bất thường.
3. Không so sánh theo thời gian
Một con số riêng lẻ rất ít ý nghĩa nếu không biết xu hướng.
4. Không so sánh với doanh nghiệp cùng ngành
ROE 15% có thể rất khác nhau về ý nghĩa giữa ngân hàng, bán lẻ, thép, bất động sản hay công nghệ.
5. Đồng nhất lợi nhuận với tiền mặt
Đây là một trong những sai lầm quan trọng nhất.
6. Thấy ROE cao là kết luận doanh nghiệp tốt
ROE có thể tăng do hiệu quả kinh doanh nhưng cũng có thể tăng do đòn bẩy tài chính.
7. Đọc báo cáo tài chính nhưng bỏ qua định giá
Một doanh nghiệp tốt chưa chắc là một cổ phiếu hấp dẫn ở mọi mức giá.
12. CHECKLIST 10 CÂU HỎI TRƯỚC KHI MUA CỔ PHIẾU
Trước khi quyết định đầu tư, nhà đầu tư có thể tự hỏi:
- Doanh thu của doanh nghiệp đang tăng hay giảm?
- Lợi nhuận có tăng trưởng ổn định không?
- Biên lợi nhuận đang cải thiện hay suy giảm?
- Lợi nhuận đến từ hoạt động kinh doanh cốt lõi hay khoản bất thường?
- Dòng tiền kinh doanh có tốt không?
- Các khoản phải thu và hàng tồn kho có tăng bất thường không?
- Nợ vay có nằm trong khả năng kiểm soát không?
- ROA, ROE, ROIC có cho thấy hiệu quả sử dụng vốn tốt không?
- EPS có tăng trưởng bền vững không?
- Với chất lượng doanh nghiệp hiện tại, mức định giá cổ phiếu có hợp lý không?
Nếu chưa trả lời được những câu hỏi này, việc chỉ nhìn vào biểu đồ giá hoặc một vài chỉ số P/E, P/B có thể khiến nhà đầu tư bỏ qua nhiều thông tin quan trọng.
KẾT LUẬN: ĐỌC BÁO CÁO TÀI CHÍNH ĐỂ HIỂU DOANH NGHIỆP, KHÔNG PHẢI ĐỂ HỌC THUỘC CHỈ SỐ
Đối với nhà đầu tư chứng khoán, báo cáo tài chính không đơn thuần là một tập hợp những con số được công bố mỗi quý. Đó là cách doanh nghiệp kể lại câu chuyện về doanh thu, lợi nhuận, tài sản, nợ, vốn, dòng tiền và hiệu quả sử dụng vốn bằng ngôn ngữ tài chính.
Một quy trình phân tích cơ bản có thể bắt đầu từ:
Doanh thu → Lợi nhuận → Biên lợi nhuận → Tài sản → Nợ → Dòng tiền → EPS → ROA → ROE → ROIC → Định giá → Rủi ro.
Khi hiểu được mối quan hệ giữa những yếu tố này, nhà đầu tư sẽ không còn chỉ hỏi:
“Cổ phiếu này có tăng giá không?”
mà có thể đặt câu hỏi quan trọng hơn:
“Doanh nghiệp này đang tạo ra giá trị cho cổ đông như thế nào, và mức giá tôi phải trả cho giá trị đó có hợp lý hay không?”
Đó chính là nền tảng của phân tích cơ bản và đầu tư dựa trên giá trị doanh nghiệp.
FinTrain – Đầu tư bằng kiến thức • Tích sản bằng giá trị.


Hãy để lại bình luận của bạn tại đây!