ROA là gì? ROA bao nhiêu là tốt? ROA khác gì với ROE? Đây là những câu hỏi quan trọng khi nhà đầu tư muốn đánh giá một doanh nghiệp có đang sử dụng tài sản hiệu quả hay không. Nếu ROE tập trung vào khả năng tạo lợi nhuận trên vốn chủ sở hữu của cổ đông, thì ROA cho biết doanh nghiệp tạo ra lợi nhuận như thế nào trên toàn bộ tài sản mà doanh nghiệp đang sử dụng.
Trong phân tích cổ phiếu, ROA đặc biệt hữu ích khi nhà đầu tư muốn nhìn sâu hơn vào hiệu quả vận hành của doanh nghiệp. Một công ty có thể có ROE cao nhưng ROA không cao, bởi ROE có thể được khuếch đại bởi việc sử dụng đòn bẩy tài chính. Ngược lại, một doanh nghiệp có ROA ổn định và cải thiện qua nhiều năm có thể đang ngày càng sử dụng hiệu quả nguồn tài sản để tạo ra lợi nhuận.
Vì vậy, ROA và ROE không nên được sử dụng để thay thế cho nhau. Hai chỉ số này bổ sung cho nhau và giúp nhà đầu tư trả lời hai câu hỏi khác nhau: doanh nghiệp sử dụng toàn bộ tài sản hiệu quả đến đâu và vốn của cổ đông được sử dụng hiệu quả như thế nào?
ROA là gì?
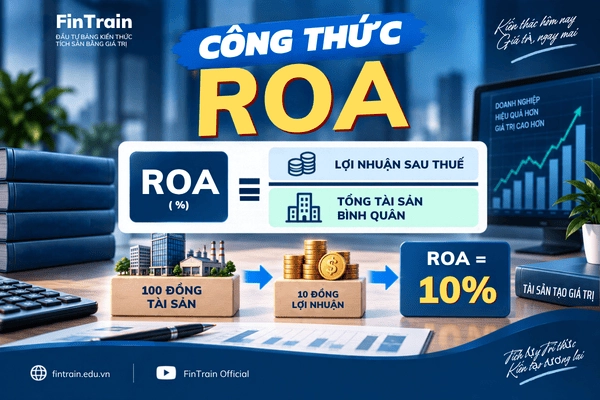
ROA (Return on Assets) là tỷ suất sinh lời trên tổng tài sản, phản ánh khả năng doanh nghiệp tạo ra lợi nhuận từ toàn bộ tài sản đang được sử dụng trong hoạt động kinh doanh.
Công thức cơ bản:
ROA = Lợi nhuận sau thuế / Tổng tài sản bình quân × 100%
Trong đó:
- Lợi nhuận sau thuế là phần lợi nhuận còn lại sau khi doanh nghiệp hoàn thành nghĩa vụ thuế và các khoản chi phí liên quan.
- Tổng tài sản bình quân thường được tính bằng tổng tài sản đầu kỳ cộng tổng tài sản cuối kỳ rồi chia cho 2.
- ROA cho biết cứ 100 đồng tài sản bình quân được doanh nghiệp sử dụng thì tạo ra bao nhiêu đồng lợi nhuận trong kỳ.
Ví dụ, một doanh nghiệp có tổng tài sản đầu năm là 5.000 tỷ đồng và cuối năm là 6.000 tỷ đồng. Tổng tài sản bình quân là:
(5.000 + 6.000) / 2 = 5.500 tỷ đồng
Nếu lợi nhuận sau thuế trong năm là 550 tỷ đồng thì:
ROA = 550 / 5.500 × 100% = 10%
Điều này có thể hiểu đơn giản là bình quân mỗi 100 đồng tài sản, doanh nghiệp tạo ra khoảng 10 đồng lợi nhuận sau thuế trong năm.
ROA có ý nghĩa gì trong phân tích cổ phiếu?
Khi nhìn vào bảng cân đối kế toán, nhà đầu tư sẽ thấy doanh nghiệp có rất nhiều loại tài sản: tiền và tương đương tiền, các khoản phải thu, hàng tồn kho, tài sản cố định, bất động sản đầu tư, tài sản dở dang, đầu tư tài chính và nhiều khoản mục khác.
Nhưng việc doanh nghiệp sở hữu nhiều tài sản không đồng nghĩa với việc doanh nghiệp sử dụng tài sản hiệu quả.
Một doanh nghiệp có 10.000 tỷ đồng tài sản nhưng chỉ tạo ra 300 tỷ đồng lợi nhuận sẽ có hiệu quả sử dụng tài sản rất khác một doanh nghiệp có cùng quy mô tài sản nhưng tạo ra 1.000 tỷ đồng lợi nhuận.
Đây chính là giá trị của ROA.
ROA giúp nhà đầu tư kết nối bảng cân đối kế toán với báo cáo kết quả kinh doanh. Thay vì chỉ nhìn doanh thu và lợi nhuận, nhà đầu tư bắt đầu đặt câu hỏi: doanh nghiệp phải sử dụng bao nhiêu tài sản để tạo ra số lợi nhuận đó?
Đây là một góc nhìn rất quan trọng, bởi tăng trưởng lợi nhuận đôi khi đi cùng với việc tài sản tăng nhanh. Nếu lợi nhuận tăng 20% nhưng tổng tài sản tăng 50%, hiệu quả sử dụng tài sản chưa chắc đã được cải thiện.
ROA bao nhiêu là tốt?
Không có một mức ROA cố định có thể áp dụng cho tất cả doanh nghiệp.
Nếu chỉ dùng để tham khảo sơ bộ, nhà đầu tư có thể hình dung:
| ROA | Nhận xét tham khảo |
| Dưới 2% | Khá thấp ở nhiều mô hình kinh doanh |
| 2–5% | Mức trung bình hoặc tương đối |
| 5–10% | Khá tốt ở nhiều doanh nghiệp |
| 10–15% | Cao |
| Trên 15% | Rất cao ở nhiều ngành |
Tuy nhiên, bảng trên không phải tiêu chuẩn để kết luận doanh nghiệp tốt hay xấu.
Một doanh nghiệp sản xuất cần đầu tư rất nhiều nhà máy, máy móc và hàng tồn kho thường có ROA khác một doanh nghiệp phần mềm có ít tài sản hữu hình. Một ngân hàng lại có cấu trúc tài sản hoàn toàn khác doanh nghiệp bán lẻ hoặc doanh nghiệp công nghiệp.
Do đó, khi đánh giá ROA, nhà đầu tư nên ưu tiên ba cách so sánh:
ROA của doanh nghiệp với chính nó trong quá khứ.
ROA của doanh nghiệp với các đối thủ cùng ngành.
Xu hướng ROA trong nhiều năm.
Một doanh nghiệp có ROA 8% nhưng duy trì ổn định và đang tăng từ 5% lên 8% có thể mang lại một câu chuyện rất khác doanh nghiệp có ROA 15% nhưng giảm liên tục từ 25% xuống 15%.
ROA khác gì với ROE?
Đây là phần quan trọng nhất của bài viết.
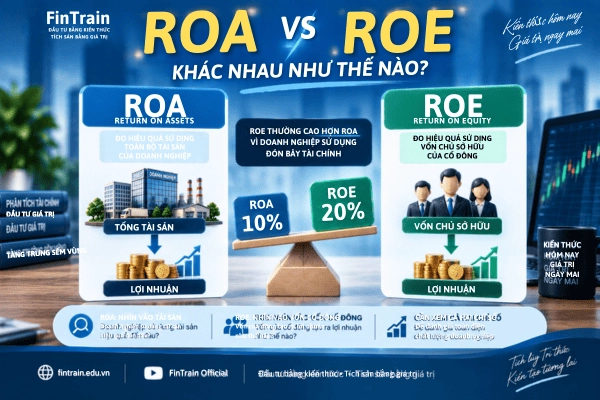
ROA đo hiệu quả sử dụng tài sản.
ROE đo hiệu quả sử dụng vốn chủ sở hữu.
Có thể hiểu đơn giản:
ROA hỏi: Doanh nghiệp sử dụng toàn bộ tài sản hiệu quả đến đâu?
ROE hỏi: Doanh nghiệp tạo ra lợi nhuận trên phần vốn thuộc về cổ đông như thế nào?
Công thức:
ROA = Lợi nhuận sau thuế / Tổng tài sản bình quân
Trong khi:
ROE = Lợi nhuận sau thuế / Vốn chủ sở hữu bình quân
Điểm khác biệt nằm ở mẫu số.
ROA sử dụng tổng tài sản.
ROE sử dụng vốn chủ sở hữu.
Đây là khác biệt tưởng như nhỏ nhưng có ý nghĩa rất lớn trong phân tích doanh nghiệp.
Ví dụ để hiểu ROA và ROE
Giả sử doanh nghiệp A có:
- Tổng tài sản: 10.000 tỷ đồng
- Vốn chủ sở hữu: 5.000 tỷ đồng
- Nợ phải trả: 5.000 tỷ đồng
- Lợi nhuận sau thuế: 1.000 tỷ đồng
Nếu tạm sử dụng các số liệu này để minh họa:
ROA = 1.000 / 10.000 = 10%
ROE = 1.000 / 5.000 = 20%
Như vậy, cùng một mức lợi nhuận 1.000 tỷ đồng nhưng:
- Mỗi 100 đồng tài sản tạo ra 10 đồng lợi nhuận.
- Mỗi 100 đồng vốn chủ sở hữu tạo ra 20 đồng lợi nhuận.
Tại sao ROE lại cao gấp đôi ROA?
Bởi doanh nghiệp không chỉ sử dụng vốn của cổ đông mà còn sử dụng nợ phải trả để tài trợ cho tài sản.
Đây chính là lý do nhà đầu tư cần nhìn ROA và ROE cùng nhau.
ROE cao nhưng ROA thấp nói lên điều gì?
Đây là một trường hợp rất đáng chú ý.
Giả sử một doanh nghiệp có: ROA = 5% nhưng: ROE = 20%
Thoạt nhìn, nhà đầu tư có thể thấy ROE 20% khá hấp dẫn.
Nhưng khi nhìn sang ROA chỉ 5%, cần đặt câu hỏi: ROE cao có phải một phần đến từ đòn bẩy tài chính hay không?
Nếu doanh nghiệp sử dụng nhiều nợ, vốn chủ sở hữu chiếm tỷ trọng nhỏ hơn trong tổng nguồn vốn. Khi lợi nhuận được tạo ra trên một nền vốn chủ sở hữu tương đối thấp, ROE có thể cao hơn đáng kể so với ROA.
Điều này không có nghĩa doanh nghiệp chắc chắn xấu. Sử dụng nợ hợp lý có thể giúp doanh nghiệp mở rộng quy mô và tăng hiệu quả vốn chủ sở hữu.
Nhưng đòn bẩy càng cao thì rủi ro tài chính cũng cần được xem xét kỹ hơn, đặc biệt khi doanh thu hoặc lợi nhuận biến động theo chu kỳ.
ROA và ROE có mối quan hệ như thế nào?
Về mặt đơn giản hóa, có thể hình dung:
ROE ≈ ROA × Đòn bẩy tài chính
Trong thực tế, mối quan hệ còn phụ thuộc vào cách xác định lợi nhuận, tài sản bình quân, vốn chủ sở hữu bình quân và các yếu tố tài chính khác.
Nhưng về mặt tư duy đầu tư, công thức này rất hữu ích.
Nếu: ROA = 10%
và doanh nghiệp có cấu trúc vốn khiến ROE lên tới: 20% thì nhà đầu tư cần tìm hiểu phần chênh lệch đó đến từ đâu.
Nếu doanh nghiệp có ROA 10% và ROE 12%, cấu trúc vốn có thể khác đáng kể so với doanh nghiệp có ROA 10% nhưng ROE 30%.
Do đó, chênh lệch giữa ROA và ROE cũng là một tín hiệu để nhà đầu tư nghiên cứu cấu trúc vốn của doanh nghiệp.
ROA liên quan gì đến mô hình DuPont?
Mô hình DuPont giúp phân tích ROA rất trực quan.
Ta có:
ROA = Biên lợi nhuận ròng × Vòng quay tài sản
Trong đó:
Biên lợi nhuận ròng = Lợi nhuận sau thuế / Doanh thu
và:
Vòng quay tài sản = Doanh thu / Tổng tài sản bình quân
Nhân hai công thức:
ROA = Lợi nhuận sau thuế / Doanh thu × Doanh thu / Tổng tài sản bình quân
Doanh thu được triệt tiêu, còn lại:
ROA = Lợi nhuận sau thuế / Tổng tài sản bình quân
Điều này cho thấy ROA có thể tăng theo hai hướng.
Thứ nhất: Doanh nghiệp tăng biên lợi nhuận
Doanh nghiệp bán được sản phẩm với biên lợi nhuận tốt hơn, kiểm soát chi phí tốt hơn hoặc cải thiện cơ cấu sản phẩm.
Thứ hai: Doanh nghiệp tăng hiệu quả sử dụng tài sản
Cùng một lượng tài sản nhưng tạo ra nhiều doanh thu hơn.
Ví dụ, doanh nghiệp tăng vòng quay hàng tồn kho, sử dụng nhà máy hiệu quả hơn hoặc cải thiện tốc độ luân chuyển tài sản.
Vì vậy, khi ROA tăng, nhà đầu tư không nên chỉ ghi nhận rằng “ROA tăng”, mà nên tìm hiểu “ROA tăng nhờ đâu?”
ROA tăng có phải tín hiệu tốt?
Thông thường, ROA tăng là một tín hiệu tích cực về mặt hiệu quả sử dụng tài sản, nhưng vẫn cần xem nguyên nhân.
Ví dụ:
Doanh thu tăng mạnh, lợi nhuận tăng nhanh hơn tài sản → ROA có thể cải thiện nhờ hiệu quả kinh doanh tốt hơn.
Trong trường hợp khác:
Doanh nghiệp bán bớt tài sản hoặc giảm quy mô tài sản trong khi lợi nhuận ngắn hạn chưa giảm tương ứng.
→ ROA có thể tăng nhưng chưa chắc phản ánh một sự cải thiện bền vững trong hoạt động kinh doanh.
Một trường hợp khác nữa là lợi nhuận tăng do khoản thu nhập bất thường.
→ ROA tăng mạnh trong một năm nhưng có thể giảm trở lại khi khoản thu nhập đó không còn.
Vì vậy, nhà đầu tư nên quan sát ROA cùng doanh thu, lợi nhuận và dòng tiền qua nhiều năm.
ROA thấp có phải doanh nghiệp kém?
Không nhất thiết.
ROA thấp có thể xuất phát từ đặc điểm mô hình kinh doanh.
Những doanh nghiệp cần đầu tư lượng tài sản lớn như nhà máy, cơ sở hạ tầng, kho bãi hoặc tài sản dài hạn thường có thể có ROA thấp hơn các doanh nghiệp có mô hình ít tài sản.
Ngoài ra, ROA có thể thấp trong giai đoạn doanh nghiệp đang đầu tư mở rộng.
Ví dụ, doanh nghiệp xây dựng một nhà máy mới. Tổng tài sản tăng mạnh nhưng nhà máy chưa hoạt động hết công suất.
Trong giai đoạn này:
Tài sản tăng nhanh → doanh thu chưa tăng tương ứng → ROA giảm.
Nếu vài năm sau nhà máy đạt công suất cao, doanh thu và lợi nhuận tăng mạnh, ROA có thể cải thiện.
Do đó, ROA cần được đặt trong bối cảnh vòng đời và chu kỳ đầu tư của doanh nghiệp.
ROA và ROE: Nhà đầu tư nên nhìn chỉ số nào trước?
Không nên đặt vấn đề theo kiểu ROA hay ROE quan trọng hơn.
Hai chỉ số trả lời hai câu hỏi khác nhau.
Nếu muốn biết: “Doanh nghiệp sử dụng tài sản hiệu quả thế nào?” → Xem ROA.
Nếu muốn biết: “Doanh nghiệp tạo lợi nhuận trên vốn của cổ đông thế nào?” → Xem ROE.
Nếu muốn biết: “ROE cao có bị ảnh hưởng bởi nợ vay không?” → So sánh ROA với ROE và xem thêm đòn bẩy tài chính.
Nếu muốn đánh giá hiệu quả sử dụng toàn bộ nguồn vốn cho hoạt động kinh doanh: → Xem thêm ROIC.
Đây là lý do một hệ thống phân tích doanh nghiệp tốt thường không dựa trên một chỉ số duy nhất.
ROA, ROE và ROIC khác nhau thế nào?
Ba chỉ số này rất dễ bị nhầm lẫn.
| Chỉ số | Ý nghĩa chính |
| ROA | Hiệu quả tạo lợi nhuận trên tổng tài sản |
| ROE | Hiệu quả tạo lợi nhuận trên vốn chủ sở hữu |
| ROIC | Hiệu quả sinh lời trên vốn đầu tư vào hoạt động kinh doanh |
Có thể hình dung:
ROA → nhìn tài sản
ROE → nhìn vốn cổ đông
ROIC → nhìn hiệu quả của vốn đầu tư cho hoạt động kinh doanh
Nếu nhà đầu tư muốn phân tích doanh nghiệp một cách sâu hơn, việc kết hợp cả ba chỉ số có thể giúp nhìn thấy nhiều khía cạnh khác nhau của chất lượng kinh doanh.
Cách phân tích ROA khi đọc báo cáo tài chính
Một quy trình đơn giản có thể thực hiện theo 6 bước.
Bước 1: Tính hoặc kiểm tra ROA
Lấy lợi nhuận sau thuế chia cho tổng tài sản bình quân.
Bước 2: Xem ROA trong 3–5 năm
Không nên đánh giá doanh nghiệp chỉ bằng ROA của một năm.
Hãy xem ROA đang: Tăng → ổn định → giảm?
Bước 3: So sánh với doanh nghiệp cùng ngành
ROA chỉ có ý nghĩa khi đặt trong bối cảnh ngành.
Bước 4: Phân tích biên lợi nhuận
Nếu ROA tăng, xem biên lợi nhuận có cải thiện không.
Bước 5: Phân tích vòng quay tài sản
Xem doanh nghiệp có đang tạo ra nhiều doanh thu hơn từ cùng một lượng tài sản hay không.
Bước 6: So sánh ROA với ROE
Nếu ROE cao hơn ROA rất nhiều, cần nghiên cứu cấu trúc vốn và mức độ sử dụng đòn bẩy tài chính.
Những sai lầm phổ biến khi phân tích ROA
Chỉ nhìn ROA cao hay thấp
Một con số riêng lẻ không thể phản ánh toàn bộ chất lượng doanh nghiệp.
So sánh ROA giữa các ngành
Do đặc điểm tài sản khác nhau, việc so sánh ROA giữa các ngành có thể dẫn đến kết luận sai.
Không nhìn xu hướng
ROA 10% trong một năm không quan trọng bằng việc doanh nghiệp duy trì được mức ROA đó trong nhiều năm như thế nào.
Bỏ qua nợ vay
ROA không trực tiếp phản ánh mức độ đòn bẩy tài chính. Vì vậy cần xem thêm ROE, nợ vay và khả năng thanh toán lãi.
Chỉ nhìn lợi nhuận mà quên tài sản
Lợi nhuận tăng nhưng tài sản tăng nhanh hơn có thể khiến ROA giảm.
Nhầm ROA với hiệu quả cổ đông
ROA đánh giá hiệu quả trên tài sản, còn ROE tập trung vào vốn chủ sở hữu. Hai chỉ số không thể thay thế nhau.
Ví dụ phân tích ROA và ROE
Giả sử có hai doanh nghiệp cùng tạo ra 1.000 tỷ đồng lợi nhuận.
Doanh nghiệp A
- Tổng tài sản: 10.000 tỷ
- Vốn chủ sở hữu: 5.000 tỷ
- ROA: 10%
- ROE: 20%
Doanh nghiệp B
- Tổng tài sản: 10.000 tỷ
- Vốn chủ sở hữu: 8.000 tỷ
- ROA: 10%
- ROE: 12,5%
Hai doanh nghiệp có ROA giống nhau, nghĩa là cùng tạo ra 1.000 tỷ lợi nhuận trên 10.000 tỷ tài sản.
Nhưng ROE khác nhau vì cấu trúc vốn khác nhau.
Doanh nghiệp A sử dụng nhiều vốn vay hơn tương đối so với vốn chủ sở hữu, khiến ROE cao hơn.
Điều này cho thấy: ROE cao hơn không tự động có nghĩa hoạt động kinh doanh cốt lõi hiệu quả hơn.
ROA giúp nhà đầu tư nhìn xuyên qua một phần tác động của cấu trúc vốn để đánh giá hiệu quả sử dụng tài sản.
ROA nên kết hợp với những chỉ số nào?
Khi phân tích một cổ phiếu, ROA nên được đặt trong một hệ thống chỉ tiêu thay vì đứng độc lập.
Một chuỗi phân tích có thể là:
Doanh thu
↓
Biên lợi nhuận gộp
↓
Lợi nhuận sau thuế
↓
EPS
↓
ROA
↓
ROE
↓
ROIC
↓
Dòng tiền
↓
P/E – P/B
↓
Định giá cổ phiếu
Mỗi chỉ số trả lời một câu hỏi khác nhau.
- Doanh thu: doanh nghiệp bán được bao nhiêu?
- Biên lợi nhuận: doanh nghiệp kiếm được bao nhiêu từ hoạt động kinh doanh?
- Lợi nhuận sau thuế: cuối cùng doanh nghiệp còn lại bao nhiêu lợi nhuận?
- EPS: lợi nhuận phân bổ trên mỗi cổ phiếu như thế nào?
- ROA: doanh nghiệp sử dụng tài sản hiệu quả ra sao?
- ROE: vốn của cổ đông được sử dụng hiệu quả thế nào?
- ROIC: hoạt động kinh doanh tạo ra lợi nhuận trên vốn đầu tư ra sao?
- Dòng tiền: lợi nhuận có chuyển hóa thành tiền hay không?
- P/E và P/B: thị trường đang trả mức giá nào cho doanh nghiệp?
Đây là cách đọc báo cáo tài chính theo một hệ thống logic, thay vì học thuộc từng chỉ số riêng lẻ.
Kết luận: ROA giúp nhà đầu tư nhìn thấy hiệu quả phía sau tài sản
ROA là chỉ số quan trọng giúp nhà đầu tư đánh giá khả năng doanh nghiệp sử dụng toàn bộ tài sản để tạo ra lợi nhuận.
Trong khi ROE trả lời câu hỏi vốn của cổ đông được sử dụng hiệu quả thế nào, ROA giúp trả lời một câu hỏi rộng hơn: toàn bộ nguồn lực tài sản mà doanh nghiệp đang kiểm soát tạo ra lợi nhuận hiệu quả đến đâu?
Điểm quan trọng nhất là không nên nhìn ROA một cách độc lập.
Một doanh nghiệp có ROA cao và ổn định, biên lợi nhuận tốt, vòng quay tài sản hợp lý, dòng tiền lành mạnh và ROE không phụ thuộc quá mức vào đòn bẩy tài chính có thể là một doanh nghiệp đáng để nhà đầu tư nghiên cứu sâu hơn.
Ngược lại, một doanh nghiệp có ROE rất cao nhưng ROA thấp và nợ vay lớn cần được phân tích kỹ để hiểu ROE cao đến từ năng lực kinh doanh hay từ cấu trúc vốn.
Vì vậy, khi phân tích cổ phiếu, hãy nhớ:
ROA nhìn vào tài sản. ROE nhìn vào vốn cổ đông. ROIC nhìn vào hiệu quả của vốn đầu tư.
Ba chỉ số này khi được đặt cạnh tăng trưởng lợi nhuận, EPS, dòng tiền và định giá P/E – P/B sẽ giúp nhà đầu tư có một bức tranh toàn diện hơn về chất lượng doanh nghiệp.
FinTrain – Đầu tư bằng kiến thức • Tích sản bằng giá trị.




Hãy để lại bình luận của bạn tại đây!