EBITDA là gì ? EBITDA dùng để làm gì ? EBITDA khác gì lợi nhuận sau thuế và EBIT? Đây là những câu hỏi thường xuất hiện khi nhà đầu tư bắt đầu đi sâu hơn vào phân tích báo cáo tài chính và định giá doanh nghiệp.
EBITDA là một chỉ tiêu được sử dụng rộng rãi trong phân tích tài chính, đặc biệt khi muốn đánh giá khả năng tạo lợi nhuận từ hoạt động kinh doanh trước ảnh hưởng của chi phí lãi vay, thuế thu nhập doanh nghiệp và khấu hao. EBITDA cũng thường được sử dụng để so sánh các doanh nghiệp có cấu trúc vốn, chính sách thuế hoặc mức đầu tư tài sản khác nhau và là cơ sở quan trọng để tính EV/EBITDA, một trong những phương pháp định giá tương đối phổ biến trên thị trường chứng khoán.
Tuy nhiên, có một điểm nhà đầu tư cần đặc biệt lưu ý: EBITDA không phải là dòng tiền và cũng không phải là lợi nhuận cuối cùng doanh nghiệp thực sự kiếm được cho cổ đông. Nếu chỉ nhìn EBITDA tăng mà bỏ qua nợ vay, chi phí vốn, khấu hao, thuế và dòng tiền thực tế, nhà đầu tư có thể đánh giá quá cao chất lượng hoạt động của một doanh nghiệp.
EBITDA là gì?
EBITDA là viết tắt của: Earnings Before Interest, Taxes, Depreciation and Amortization
Có thể hiểu là: Lợi nhuận trước lãi vay, thuế, khấu hao tài sản cố định và khấu hao tài sản vô hình.
EBITDA thường được sử dụng để nhìn vào kết quả kinh doanh của doanh nghiệp trước khi tính đến bốn yếu tố:
- Interest: chi phí lãi vay.
- Taxes: thuế thu nhập doanh nghiệp.
- Depreciation: khấu hao tài sản cố định hữu hình.
- Amortization: phân bổ/khấu hao tài sản vô hình.
Về mặt khái niệm, EBITDA giúp nhà đầu tư trả lời một câu hỏi tương đối đơn giản:
Nếu tạm thời loại bỏ ảnh hưởng của cấu trúc tài chính, thuế và khấu hao, hoạt động kinh doanh của doanh nghiệp đang tạo ra mức lợi nhuận như thế nào?
Đây là lý do EBITDA thường được sử dụng trong phân tích doanh nghiệp, M&A và định giá.
Công thức tính EBITDA
Có hai cách phổ biến để tiếp cận EBITDA.
Cách 1: Từ EBIT
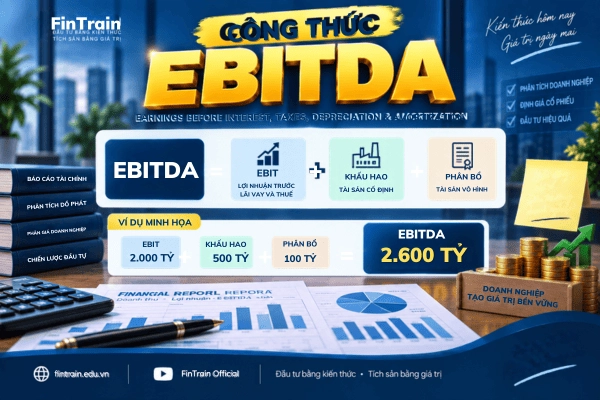
EBITDA = EBIT + Khấu hao tài sản cố định + Phân bổ tài sản vô hình
Trong đó:
EBIT = Lợi nhuận trước lãi vay và thuế.
Cách 2: Từ lợi nhuận sau thuế
Có thể hình dung:
EBITDA = Lợi nhuận sau thuế + Thuế + Chi phí lãi vay + Khấu hao + Phân bổ
Cách thứ hai giúp nhà đầu tư hình dung EBITDA được xây dựng từ lợi nhuận cuối cùng như thế nào.
Tuy nhiên, khi phân tích thực tế, cần đọc kỹ báo cáo tài chính và thuyết minh để xác định chính xác các khoản mục được cộng trở lại, đặc biệt đối với những doanh nghiệp có nhiều khoản thu nhập hoặc chi phí bất thường.
Ví dụ đơn giản về EBITDA
Giả sử một doanh nghiệp có:
- Doanh thu: 10.000 tỷ đồng
- Chi phí hoạt động chưa bao gồm khấu hao: 7.500 tỷ đồng
- Khấu hao: 500 tỷ đồng
- Chi phí lãi vay: 300 tỷ đồng
- Thuế: 340 tỷ đồng
EBIT có thể được minh họa: 10.000 – 7.500 – 500 = 2.000 tỷ đồng
Khi đó:
EBITDA = EBIT + Khấu hao
= 2.000 + 500 = 2.500 tỷ đồng
EBITDA cho thấy hoạt động kinh doanh trước ảnh hưởng của khấu hao tạo ra khoảng 2.500 tỷ đồng theo cách tính minh họa trên.
Nhưng doanh nghiệp không thể giữ toàn bộ 2.500 tỷ đồng này làm tiền mặt để chia cho cổ đông, bởi doanh nghiệp vẫn phải trả lãi vay, thuế và có thể phải chi tiền để đầu tư, duy trì hoặc mở rộng tài sản.
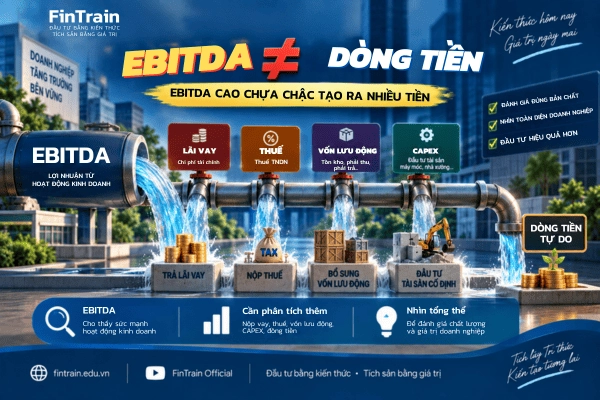
Đây là điểm rất quan trọng: EBITDA cao không đồng nghĩa với dòng tiền tự do cao.
EBITDA có ý nghĩa gì khi phân tích doanh nghiệp?
EBITDA có giá trị vì nó giúp nhà đầu tư nhìn vào sức mạnh của hoạt động kinh doanh trước một số yếu tố tài chính và kế toán.
Nếu doanh nghiệp có EBITDA tăng đều qua nhiều năm, điều đó có thể cho thấy quy mô hoạt động và khả năng tạo lợi nhuận từ hoạt động kinh doanh đang được cải thiện.
Ví dụ:
| Năm | EBITDA |
| 2022 | 500 tỷ |
| 2023 | 650 tỷ |
| 2024 | 800 tỷ |
| 2025 | 1.000 tỷ |
Nếu EBITDA tăng từ 500 lên 1.000 tỷ đồng, nhà đầu tư có lý do để nghiên cứu sâu hơn về động lực tăng trưởng.
Nhưng không nên dừng ở đó.
Cần tiếp tục hỏi:
- Doanh thu tăng bao nhiêu?
- Biên EBITDA tăng hay giảm?
- EBITDA tăng nhờ hoạt động kinh doanh cốt lõi hay khoản bất thường?
- Dòng tiền kinh doanh có tăng tương ứng không?
- Nợ vay có tăng nhanh không?
- Doanh nghiệp có phải chi nhiều tiền để đầu tư tài sản không?
Chỉ khi trả lời được những câu hỏi này, EBITDA mới thực sự trở thành một công cụ phân tích hữu ích.
EBITDA Margin là gì?
Ngoài EBITDA tuyệt đối, nhà đầu tư còn có thể sử dụng biên EBITDA.
Công thức:
EBITDA Margin = EBITDA / Doanh thu × 100%
Chỉ số này cho biết doanh nghiệp tạo ra bao nhiêu EBITDA trên mỗi đồng doanh thu.
Ví dụ:
Doanh thu: 10.000 tỷ đồng ; EBITDA: 2.000 tỷ đồng
Khi đó: EBITDA Margin = 2.000 / 10.000 × 100% = 20%
Có nghĩa là cứ 100 đồng doanh thu, doanh nghiệp tạo ra khoảng 20 đồng EBITDA theo cách tính trên.
EBITDA Margin tăng có ý nghĩa gì?
Nếu doanh thu tăng và EBITDA tăng nhanh hơn doanh thu, EBITDA Margin có thể cải thiện.
Điều này có thể xuất phát từ:
- Giá bán tốt hơn.
- Biên lợi nhuận gộp tăng.
- Quy mô kinh doanh lớn hơn.
- Chi phí vận hành được kiểm soát.
- Cơ cấu sản phẩm thay đổi.
- Hiệu quả hoạt động được cải thiện.
Ngược lại, doanh thu tăng nhưng EBITDA tăng chậm hơn doanh thu có thể khiến EBITDA Margin giảm.
Khi đó, nhà đầu tư cần tìm hiểu xem doanh nghiệp có đang chịu áp lực về giá bán, nguyên vật liệu, nhân công hoặc chi phí vận hành hay không.
EBITDA khác EBIT như thế nào?
Đây là hai khái niệm rất dễ nhầm.
EBIT là: Lợi nhuận trước lãi vay và thuế.
EBITDA là: Lợi nhuận trước lãi vay, thuế và khấu hao.
Nói cách khác: EBITDA = EBIT + Khấu hao + Phân bổ
Ví dụ:
EBIT = 1.500 tỷ đồng
Khấu hao và phân bổ = 300 tỷ đồng
→ EBITDA = 1.800 tỷ đồng.
Sự khác biệt nằm ở việc EBITDA loại bỏ ảnh hưởng của khấu hao và phân bổ, trong khi EBIT vẫn phản ánh các khoản chi phí này.
EBITDA khác gì lợi nhuận sau thuế?
Lợi nhuận sau thuế là phần lợi nhuận còn lại sau khi doanh nghiệp đã tính đến nhiều chi phí, bao gồm lãi vay và thuế.
Trong khi đó, EBITDA nằm ở một tầng khác của báo cáo kết quả kinh doanh.
Có thể hình dung đơn giản:
Doanh thu
↓
Lợi nhuận từ hoạt động kinh doanh
↓
EBIT
↓
Trừ lãi vay và các yếu tố liên quan
↓
Lợi nhuận trước thuế
↓
Trừ thuế
↓
Lợi nhuận sau thuế
EBITDA được xây dựng bằng cách cộng lại khấu hao và phân bổ vào EBIT.
Do đó, không nên sử dụng EBITDA để thay thế lợi nhuận sau thuế khi đánh giá lợi ích cuối cùng thuộc về cổ đông.
EBITDA có phải dòng tiền không?
Không.
Đây là lưu ý quan trọng nhất khi sử dụng EBITDA.
EBITDA là một chỉ tiêu lợi nhuận mang tính phân tích, trong khi dòng tiền phản ánh tiền thực tế vào và ra khỏi doanh nghiệp.
Một doanh nghiệp có thể có EBITDA rất cao nhưng dòng tiền tự do thấp nếu:
- Phải tăng hàng tồn kho.
- Khoản phải thu tăng mạnh.
- Phải đầu tư nhà máy.
- Phải mua máy móc.
- Phải trả nhiều lãi vay.
- Phải trả thuế.
- Có nhu cầu vốn lưu động lớn.
Ví dụ: EBITDA: 1.000 tỷ đồng
Nhưng doanh nghiệp phải chi:
- 300 tỷ cho vốn lưu động.
- 400 tỷ cho đầu tư tài sản.
- 150 tỷ cho lãi vay.
- 100 tỷ cho thuế.
Số tiền còn lại sẽ rất khác 1.000 tỷ đồng EBITDA.
Vì vậy:
EBITDA giúp nhìn sức mạnh hoạt động kinh doanh; dòng tiền giúp kiểm tra lợi nhuận đó có thực sự chuyển thành tiền hay không.
Tại sao EBITDA thường được dùng để so sánh doanh nghiệp?
Một trong những ưu điểm của EBITDA là giúp giảm ảnh hưởng của một số khác biệt giữa các doanh nghiệp.
Ví dụ, hai doanh nghiệp cùng hoạt động trong một ngành nhưng:
- Một doanh nghiệp vay nhiều.
- Một doanh nghiệp vay ít.
- Một doanh nghiệp có tài sản lớn.
- Một doanh nghiệp có tài sản nhỏ hơn.
- Chính sách khấu hao khác nhau.
Nếu chỉ nhìn lợi nhuận sau thuế, những khác biệt này có thể khiến việc so sánh trở nên khó khăn hơn.
EBITDA loại bỏ ảnh hưởng của lãi vay, thuế và khấu hao trong cách tiếp cận phân tích, từ đó giúp nhà đầu tư có thêm một thước đo để so sánh hiệu quả hoạt động kinh doanh.
Tuy nhiên, đây là một góc nhìn bổ sung, không phải thước đo duy nhất.
Bởi vì khác biệt về tài sản và nợ vay vẫn là những yếu tố kinh tế thực tế mà doanh nghiệp và cổ đông phải chịu.
EBITDA đặc biệt hữu ích trong những trường hợp nào?
EBITDA thường hữu ích hơn khi phân tích các doanh nghiệp có:
Doanh nghiệp sử dụng nhiều tài sản
Ví dụ các doanh nghiệp sản xuất, logistics, hạ tầng hoặc một số ngành cần đầu tư tài sản lớn.
Khấu hao có thể chiếm tỷ trọng đáng kể trong chi phí kế toán, vì vậy EBITDA giúp nhà đầu tư nhìn riêng phần kết quả trước khấu hao.
Doanh nghiệp có cấu trúc vốn khác nhau
Nếu hai doanh nghiệp có mức vay nợ khác nhau, EBITDA giúp nhà đầu tư có thêm một cơ sở để so sánh hoạt động trước chi phí tài chính.
Phân tích M&A
Trong giao dịch mua bán và sáp nhập, EBITDA thường được sử dụng kết hợp với giá trị doanh nghiệp để xây dựng các chỉ số định giá như EV/EBITDA.
EV/EBITDA là gì?
Đây là ứng dụng rất quan trọng của EBITDA trong định giá doanh nghiệp.
EV là: Enterprise Value – Giá trị doanh nghiệp.
Một cách khái quát: EV = Giá trị vốn hóa + Nợ vay – Tiền và tương đương tiền
Còn: EV/EBITDA = Giá trị doanh nghiệp / EBITDA
Chỉ số này cho biết thị trường đang định giá doanh nghiệp ở mức bao nhiêu lần EBITDA.
Ví dụ:
Doanh nghiệp có:
- Vốn hóa: 10.000 tỷ
- Nợ vay: 3.000 tỷ
- Tiền: 1.000 tỷ
Khi đó: EV = 10.000 + 3.000 – 1.000 = 12.000 tỷ đồng
Nếu EBITDA là 2.000 tỷ đồng: EV/EBITDA = 12.000 / 2.000 = 6 lần
Có thể hiểu đơn giản rằng giá trị doanh nghiệp đang tương đương khoảng 6 lần EBITDA.
Tuy nhiên, không thể chỉ thấy EV/EBITDA thấp rồi kết luận cổ phiếu rẻ.
Cần so sánh với:
- Lịch sử của chính doanh nghiệp.
- Các doanh nghiệp cùng ngành.
- Tốc độ tăng trưởng.
- Chất lượng EBITDA.
- Nợ vay.
- Chi phí vốn.
- Dòng tiền.
- Triển vọng tương lai.
EV/EBITDA thấp có phải cổ phiếu rẻ?
Không nhất thiết.
Đây là sai lầm tương tự việc thấy P/E thấp rồi kết luận cổ phiếu rẻ.
Một doanh nghiệp có EV/EBITDA thấp có thể vì:
- Tăng trưởng thấp.
- Ngành đang suy giảm.
- EBITDA sắp giảm.
- Nợ vay cao.
- Tài sản cần đầu tư lớn.
- Dòng tiền yếu.
- Thị trường đang đánh giá thấp triển vọng tương lai.
Ngược lại, một doanh nghiệp có EV/EBITDA cao vẫn có thể được thị trường định giá cao vì:
- Tăng trưởng nhanh.
- Biên lợi nhuận cao.
- Lợi thế cạnh tranh.
- Khả năng tái đầu tư tốt.
- EBITDA có tiềm năng tăng mạnh trong tương lai.
Do đó: Không nên dùng EV/EBITDA như một chiếc máy tính để tự động xác định cổ phiếu rẻ hay đắt.
EBITDA tăng nhưng lợi nhuận sau thuế giảm có thể xảy ra không?
Có.
Ví dụ doanh nghiệp tăng EBITDA nhưng đồng thời:
- Chi phí lãi vay tăng mạnh.
- Khấu hao tăng do đầu tư tài sản.
- Thuế tăng.
- Có khoản chi phí tài chính khác.
Khi đó EBITDA có thể tăng nhưng lợi nhuận sau thuế vẫn giảm.
Điều này đặc biệt đáng chú ý ở những doanh nghiệp đang mở rộng đầu tư bằng vốn vay.
Ví dụ: EBITDA tăng 20% nhưng Nợ vay tăng 50% và Chi phí lãi vay tăng mạnh.
Khi đó nhà đầu tư không nên chỉ nhìn EBITDA mà bỏ qua áp lực tài chính.
EBITDA tăng có phải tín hiệu tốt?
Không phải lúc nào cũng vậy.
Nhà đầu tư nên xem chất lượng của tăng trưởng EBITDA.
Có thể chia thành một số trường hợp:
EBITDA tăng do doanh thu và biên lợi nhuận cải thiện
Đây thường là tín hiệu đáng chú ý.
EBITDA tăng nhờ tăng giá bán tạm thời
Cần xem khả năng duy trì.
EBITDA tăng do khoản thu nhập hoặc điều chỉnh bất thường
Cần kiểm tra kỹ bản chất.
EBITDA tăng nhưng khoản phải thu và hàng tồn kho tăng mạnh
Cần xem dòng tiền có thực sự xác nhận kết quả kinh doanh hay không.
EBITDA tăng nhưng CAPEX rất lớn
Doanh nghiệp có thể cần tái đầu tư một lượng tiền đáng kể để duy trì năng lực kinh doanh.
Đây là lý do EBITDA cần được đặt trong toàn bộ bức tranh tài chính.
EBITDA và dòng tiền tự do khác nhau thế nào?
Đây là một trong những phần quan trọng nhất đối với nhà đầu tư dài hạn.
EBITDA chỉ là một bước trong quá trình tạo ra dòng tiền.
Có thể hình dung:
EBITDA
↓
Trừ lãi vay
↓
Trừ thuế
↓
Điều chỉnh vốn lưu động
↓
Trừ chi tiêu vốn – CAPEX
↓
Dòng tiền tự do
Cách trình bày thực tế có thể phức tạp hơn tùy phương pháp tính, nhưng tư duy này giúp nhà đầu tư hiểu một điều:
Doanh nghiệp có EBITDA cao chưa chắc tạo ra nhiều tiền mặt cho cổ đông.
Đặc biệt, những doanh nghiệp phải liên tục đầu tư lớn vào nhà máy, máy móc, hạ tầng hoặc vốn lưu động có thể có khoảng cách lớn giữa EBITDA và dòng tiền tự do.
EBITDA nên kết hợp với những chỉ số nào?
Nếu muốn phân tích doanh nghiệp toàn diện, nhà đầu tư có thể xây dựng một hệ thống như sau:
Doanh thu
↓
Biên lợi nhuận gộp
↓
EBITDA
↓
EBIT
↓
Lợi nhuận sau thuế
↓
EPS
↓
ROA
↓
ROE
↓
ROIC
↓
Dòng tiền
↓
P/E – P/B – EV/EBITDA
↓
Định giá
Mỗi chỉ số trả lời một câu hỏi khác nhau.
- Doanh thu: doanh nghiệp tăng trưởng quy mô như thế nào?
- Biên lợi nhuận gộp: hoạt động kinh doanh cốt lõi tạo ra biên lợi nhuận ra sao?
- EBITDA: hoạt động kinh doanh tạo ra kết quả trước lãi vay, thuế và khấu hao như thế nào?
- EBIT: sau khi tính khấu hao, hoạt động kinh doanh còn tạo ra bao nhiêu lợi nhuận?
- Lợi nhuận sau thuế: cuối cùng cổ đông còn lại bao nhiêu lợi nhuận?
- EPS: lợi nhuận phân bổ trên mỗi cổ phiếu ra sao?
- ROA: doanh nghiệp sử dụng tài sản hiệu quả thế nào?
- ROE: vốn của cổ đông được sử dụng hiệu quả ra sao?
- ROIC: toàn bộ vốn đầu tư vào hoạt động kinh doanh tạo ra mức sinh lời thế nào?
- Dòng tiền: lợi nhuận có thực sự chuyển thành tiền không?
- P/E, P/B, EV/EBITDA: thị trường đang trả mức giá nào cho doanh nghiệp?
Đây là cách tiếp cận giúp nhà đầu tư chuyển từ “đọc từng chỉ số” sang “đọc cả doanh nghiệp”.
Những sai lầm phổ biến khi phân tích EBITDA
1. Nhầm EBITDA với lợi nhuận
EBITDA không phải lợi nhuận sau thuế. Nó nằm ở một tầng khác của phân tích kết quả kinh doanh.
2. Nhầm EBITDA với dòng tiền
Đây là sai lầm nghiêm trọng. Doanh nghiệp vẫn phải trả thuế, lãi vay, đầu tư tài sản và tài trợ vốn lưu động.
3. Cho rằng EBITDA càng cao càng tốt
Cần xem EBITDA cao so với doanh thu như thế nào, tăng trưởng ra sao và có bền vững không.
4. Bỏ qua khấu hao
Khấu hao không phải dòng tiền chi ra trong kỳ, nhưng tài sản đã khấu hao thường phải được duy trì hoặc thay thế.
Vì vậy, việc cộng khấu hao trở lại để tính EBITDA không có nghĩa chi phí kinh tế của tài sản là bằng 0.
5. Chỉ nhìn EV/EBITDA thấp
EV/EBITDA thấp không tự động đồng nghĩa cổ phiếu đang rẻ.
6. Bỏ qua nợ vay
Một doanh nghiệp có EBITDA tốt nhưng nợ vay quá lớn vẫn có thể đối mặt với rủi ro tài chính.
EBITDA bao nhiêu là tốt?
Khác với một số chỉ số như ROE, không có một mức EBITDA cố định được coi là tốt cho mọi doanh nghiệp.
Một doanh nghiệp có EBITDA 1.000 tỷ đồng có thể rất lớn trong ngành này nhưng lại nhỏ trong ngành khác.
Thay vì hỏi: “EBITDA bao nhiêu là tốt?”
Nên đặt các câu hỏi:
- EBITDA tăng trưởng bao nhiêu phần trăm mỗi năm?
- EBITDA Margin có cải thiện không?
- EBITDA có ổn định qua chu kỳ không?
- EBITDA có chuyển thành dòng tiền không?
- Doanh nghiệp cần bao nhiêu CAPEX để duy trì EBITDA?
- Nợ vay so với EBITDA ở mức nào?
- EV/EBITDA hiện tại cao hay thấp so với lịch sử và doanh nghiệp cùng ngành?
Đây là những câu hỏi có giá trị phân tích cao hơn một con số EBITDA tuyệt đối.
EBITDA trong phân tích cổ phiếu: nên dùng như thế nào?
Một quy trình thực tế có thể gồm 7 bước.
Bước 1: Xem EBITDA
Xác định EBITDA hiện tại và xu hướng nhiều năm.
Bước 2: Xem EBITDA Margin
Kiểm tra hiệu quả hoạt động có cải thiện hay không.
Bước 3: So sánh EBIT và EBITDA
Khoảng cách lớn giữa EBITDA và EBIT có thể phản ánh mức khấu hao đáng kể.
Bước 4: Kiểm tra nợ vay
Xem doanh nghiệp có đang sử dụng EBITDA để hỗ trợ một lượng nợ lớn hay không.
Bước 5: Kiểm tra dòng tiền
Đây là bước không nên bỏ qua.
Bước 6: Xem EV/EBITDA
So sánh với lịch sử và các doanh nghiệp cùng ngành.
Bước 7: Kết hợp với định giá khác
Không nên dùng một phương pháp duy nhất. Có thể kết hợp: P/E + P/B + EV/EBITDA + DCF
Tùy đặc điểm doanh nghiệp.
Kết luận: EBITDA là một “lớp kính” khác để nhìn vào doanh nghiệp
EBITDA là một chỉ tiêu quan trọng giúp nhà đầu tư đánh giá kết quả hoạt động kinh doanh trước ảnh hưởng của lãi vay, thuế và khấu hao.
Chỉ số này đặc biệt hữu ích khi so sánh các doanh nghiệp, phân tích khả năng sinh lời từ hoạt động kinh doanh và thực hiện định giá bằng phương pháp EV/EBITDA.
Nhưng EBITDA không phải là “lợi nhuận thật” cuối cùng của cổ đông và càng không phải là dòng tiền.
Một doanh nghiệp có EBITDA tăng mạnh vẫn có thể gặp vấn đề nếu:
Nợ vay quá cao → lãi vay lớn → CAPEX lớn → vốn lưu động tăng → dòng tiền yếu.
Ngược lại, một doanh nghiệp có EBITDA tăng ổn định, biên EBITDA tốt, nợ hợp lý, dòng tiền khỏe và nhu cầu tái đầu tư không quá lớn có thể tạo ra chất lượng tài chính rất khác.
Vì vậy, khi phân tích EBITDA, đừng chỉ hỏi: “EBITDA của doanh nghiệp là bao nhiêu?”
Hãy hỏi: “EBITDA tăng từ đâu, có bền vững không và cuối cùng chuyển thành bao nhiêu tiền cho doanh nghiệp và cổ đông?”
Đó mới là cách sử dụng EBITDA đúng trong phân tích doanh nghiệp.
FinTrain – Đầu tư bằng kiến thức • Tích sản bằng giá trị.




Hãy để lại bình luận của bạn tại đây!