PHƯƠNG PHÁP ĐỊNH GIÁ P/E: CÁCH TÍNH, CÁCH CHỌN P/E VÀ ĐỊNH GIÁ CỔ PHIẾU
P/E là một trong những phương pháp định giá cổ phiếu phổ biến nhất, giúp nhà đầu tư ước tính mức giá hợp lý dựa trên lợi nhuận mà doanh nghiệp tạo ra. Tuy nhiên, P/E thấp chưa chắc là cổ phiếu rẻ và P/E cao chưa chắc là cổ phiếu đắt.
Muốn sử dụng P/E hiệu quả, nhà đầu tư cần hiểu bản chất của chỉ số này, cách tính EPS, sự khác nhau giữa P/E quá khứ và P/E dự phóng, cách xác định P/E hợp lý và đặc biệt là mối quan hệ giữa P/E, tăng trưởng, chất lượng doanh nghiệp và rủi ro.
Công thức cơ bản rất đơn giản: P/E = Giá cổ phiếu / EPS
Nhưng phần khó không nằm ở phép chia.
Phần khó nằm ở câu hỏi: “Tại sao cổ phiếu này nên được định giá ở P/E 10 lần, 15 lần hay 25 lần?”
Đó mới là bản chất của phương pháp định giá P/E.
Mục lục
- 1. P/E là gì?
- 2. Vì sao P/E được sử dụng rộng rãi?
- 3. Công thức định giá P/E
- 4. EPS có vai trò gì trong định giá P/E?
- 5. P/E Trailing và P/E Forward
- 10. So sánh P/E với doanh nghiệp cùng ngành
- 11. P/E và tăng trưởng: PEG
- 12. P/E và tốc độ tăng trưởng không phải mối quan hệ máy móc
- 13. Định giá P/E theo EPS dự phóng
- 14. Nên dùng EPS năm nào?
- 15. P/E với doanh nghiệp chu kỳ
- 16. P/E với doanh nghiệp tăng trưởng
- 17. P/E và ROE
- 18. P/E và ROIC
- 19. P/E và biên lợi nhuận
- 20. Khi nào không nên sử dụng P/E?
- 21. P/E tuyệt đối và P/E tương đối
1. P/E là gì?
P/E (Price to Earnings Ratio) là hệ số giá trên lợi nhuận, được sử dụng để so sánh giá thị trường của cổ phiếu với lợi nhuận mà doanh nghiệp tạo ra trên mỗi cổ phiếu.
Công thức:
P/E = Giá cổ phiếu / EPS
Trong đó:
- P – Price: giá thị trường của một cổ phiếu.
- E – Earnings Per Share: lợi nhuận trên mỗi cổ phiếu.
Ví dụ:
Một cổ phiếu đang có giá:
50.000 đồng
EPS của doanh nghiệp:
5.000 đồng/cổ phiếu
Khi đó:
P/E = 50.000 / 5.000 = 10 lần
Có thể hiểu đơn giản rằng thị trường đang trả khoảng 10 đồng cho mỗi 1 đồng lợi nhuận trên mỗi cổ phiếu.
Tuy nhiên, cách diễn giải này chỉ mang tính trực quan.
P/E không có nghĩa nhà đầu tư chắc chắn phải mất 10 năm để thu hồi vốn. Doanh nghiệp có thể tăng trưởng, lợi nhuận có thể thay đổi và toàn bộ lợi nhuận cũng không nhất thiết được chia cho cổ đông.
2. Vì sao P/E được sử dụng rộng rãi?
P/E phổ biến vì nó tương đối đơn giản và trực tiếp liên hệ giá cổ phiếu với lợi nhuận doanh nghiệp.
Nhà đầu tư có thể sử dụng P/E để:
- So sánh doanh nghiệp trong cùng ngành.
- So sánh với mức P/E lịch sử.
- So sánh với thị trường.
- Ước tính giá cổ phiếu dựa trên EPS kỳ vọng.
- Đánh giá mức định giá tương đối.
- Kết hợp với tăng trưởng để xây dựng kịch bản giá.
Ví dụ:
Nếu doanh nghiệp có EPS dự kiến là: 6.000 đồng và nhà đầu tư cho rằng P/E hợp lý là: 15 lần
thì giá trị cổ phiếu theo phương pháp P/E là: 6.000 × 15 = 90.000 đồng
Đây là công thức rất đơn giản.
Nhưng để con số 15 lần có cơ sở, nhà đầu tư cần phân tích sâu hơn.
3. Công thức định giá P/E
Công thức định giá cơ bản:
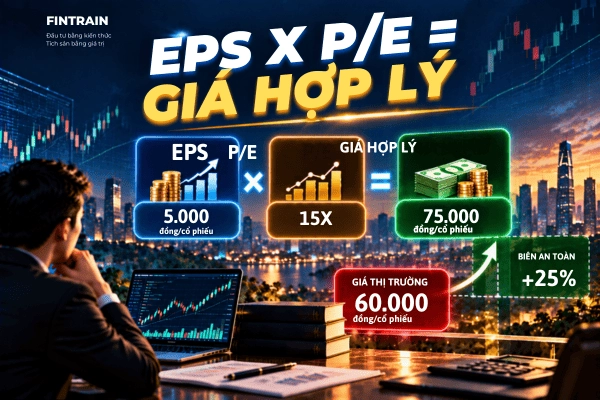
Giá cổ phiếu hợp lý = EPS kỳ vọng × P/E hợp lý
Trong đó:
EPS kỳ vọng là lợi nhuận trên mỗi cổ phiếu mà nhà đầu tư dự kiến doanh nghiệp có thể đạt được trong tương lai.
P/E hợp lý là mức hệ số mà thị trường có thể chấp nhận cho doanh nghiệp dựa trên tăng trưởng, chất lượng, rủi ro và điều kiện thị trường.
Ví dụ:
- EPS năm tới dự kiến: 5.000 đồng
- P/E hợp lý: 16 lần
- Giá hợp lý: 5.000 × 16 = 80.000 đồng
Nếu cổ phiếu đang giao dịch ở 60.000 đồng, khoảng cách giữa giá thị trường và giá trị ước tính là: 80.000 – 60.000 = 20.000 đồng
Nhưng nhà đầu tư vẫn cần kiểm tra các giả định phía sau:
- EPS 5.000 đồng có khả thi không?
- Tăng trưởng có bền vững không?
- P/E 16 lần có hợp lý không?
- Ngành đang ở giai đoạn nào?
- Thị trường đang định giá nhóm ngành đó ra sao?
4. EPS có vai trò gì trong định giá P/E?
P/E phụ thuộc trực tiếp vào EPS.
Nếu EPS tăng nhưng giá cổ phiếu không đổi:
→ P/E giảm.
Nếu EPS giảm nhưng giá cổ phiếu không đổi:
→ P/E tăng.
Ví dụ:
Giá cổ phiếu = 60.000 đồng.
Trường hợp 1
- EPS = 3.000 đồng
- P/E = 20 lần.
Trường hợp 2
- EPS = 6.000 đồng
- P/E = 10 lần.
Cùng một mức giá nhưng doanh nghiệp có lợi nhuận khác nhau sẽ tạo ra mức P/E rất khác nhau.
Đây là lý do khi định giá P/E, nhà đầu tư cần hiểu:
EPS hiện tại có đại diện cho khả năng kiếm tiền bình thường của doanh nghiệp hay không?
5. P/E Trailing và P/E Forward
Có hai cách sử dụng EPS phổ biến.
P/E Trailing
Sử dụng EPS của quá khứ, thường dựa trên lợi nhuận của bốn quý gần nhất.
Công thức:
P/E Trailing = Giá cổ phiếu hiện tại / EPS 4 quý gần nhất
Ưu điểm:
- Dựa trên số liệu đã xảy ra.
- Ít phụ thuộc vào dự báo.
Nhược điểm:
- Có thể không phản ánh triển vọng tương lai.
P/E Forward
Sử dụng EPS dự phóng trong tương lai.
Ví dụ:
EPS dự kiến năm 2027 = 6.000 đồng.
Giá cổ phiếu hiện tại = 72.000 đồng.
P/E Forward: 72.000 / 6.000 = 12 lần
P/E Forward thường được quan tâm khi doanh nghiệp đang bước vào một giai đoạn tăng trưởng hoặc phục hồi lợi nhuận.
Nhưng nhược điểm là: Dự báo có thể sai.
Nếu EPS thực tế chỉ đạt 4.500 đồng, P/E thực tế sẽ cao hơn nhiều so với dự tính ban đầu.
6. P/E thấp có phải cổ phiếu rẻ?
Không nhất thiết.
Đây là một trong những hiểu lầm phổ biến nhất khi sử dụng P/E.
Giả sử:
Cổ phiếu A có P/E = 7 lần.
Cổ phiếu B có P/E = 20 lần.
Không thể kết luận ngay A rẻ hơn B.
Cần xem:
- Tốc độ tăng trưởng.
- ROE. ROIC.Biên lợi nhuận.
- Chất lượng dòng tiền.
- Nợ vay. Lợi thế cạnh tranh.Chu kỳ ngành.Khả năng duy trì lợi nhuận.
Một doanh nghiệp P/E 7 lần nhưng lợi nhuận đang giảm mạnh có thể không hấp dẫn bằng doanh nghiệp P/E 20 lần nhưng EPS tăng trưởng cao và bền vững.
Vì vậy:
P/E chỉ là một con số. Giá trị của con số đó phụ thuộc vào chất lượng lợi nhuận phía sau nó.
7. P/E cao có phải cổ phiếu đắt?
Cũng không nhất thiết.
Một doanh nghiệp tăng trưởng cao thường có thể được thị trường chấp nhận mức P/E cao hơn.
Ví dụ:
Doanh nghiệp A
Tăng trưởng EPS: 5%/năm
P/E: 10 lần
Doanh nghiệp B
Tăng trưởng EPS: 25%/năm
P/E:20 lần
B có P/E cao hơn nhưng điều đó chưa đủ để kết luận B đắt hơn.
Nếu tăng trưởng của B thực sự bền vững và doanh nghiệp có chất lượng cao, mức P/E cao hơn có thể phản ánh kỳ vọng của thị trường.
Tuy nhiên, vấn đề xuất hiện khi: Kỳ vọng tăng trưởng > tăng trưởng thực tế.
Khi đó, P/E có thể bị thu hẹp.
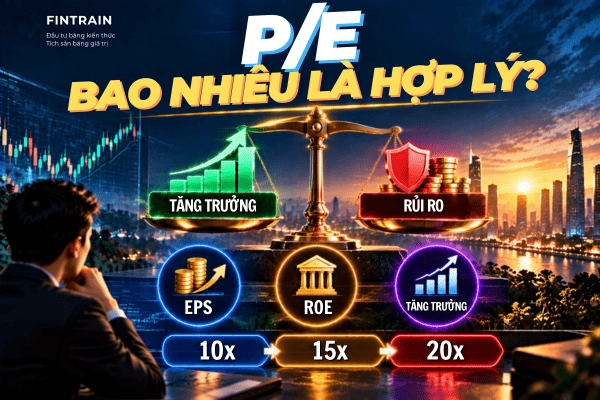
8. P/E hợp lý phụ thuộc vào những yếu tố nào?
Không có một mức P/E “chuẩn” cho tất cả doanh nghiệp. P/E hợp lý có thể phụ thuộc vào:
1. Tốc độ tăng trưởng
Tăng trưởng càng cao và bền vững, thị trường thường có xu hướng chấp nhận mức định giá cao hơn.
2. Chất lượng lợi nhuận
Lợi nhuận đến từ hoạt động kinh doanh cốt lõi thường có ý nghĩa khác với lợi nhuận bất thường.
3. ROE và ROIC
Khả năng sử dụng vốn hiệu quả có thể ảnh hưởng đến mức định giá mà thị trường chấp nhận.
4. Lợi thế cạnh tranh
Doanh nghiệp có lợi thế cạnh tranh bền vững thường có khả năng duy trì lợi nhuận tốt hơn.
5. Rủi ro
Doanh nghiệp nhiều nợ, dòng tiền yếu hoặc phụ thuộc mạnh vào một yếu tố bên ngoài có thể chịu mức định giá thấp hơn.
6. Chu kỳ ngành
Doanh nghiệp chu kỳ cần được đánh giá khác doanh nghiệp có lợi nhuận ổn định.
7. Lãi suất và điều kiện thị trường
Khi mặt bằng lãi suất thay đổi, mức định giá mà thị trường chấp nhận đối với cổ phiếu cũng có thể thay đổi.
9. Cách xác định P/E hợp lý
Có nhiều cách để ước tính P/E hợp lý.
Cách 1: So sánh với P/E lịch sử
Ví dụ:
P/E trung bình 5 năm của doanh nghiệp: 15 lần
P/E hiện tại: 10 lần
Có thể thấy cổ phiếu đang giao dịch dưới mức trung bình lịch sử.
Nhưng chưa thể kết luận cổ phiếu rẻ.
Cần hỏi:
Tại sao P/E hiện tại thấp hơn lịch sử?
Nếu doanh nghiệp đang tăng trưởng chậm hơn trước hoặc chất lượng kinh doanh suy giảm, mức P/E thấp có thể có lý do.
10. So sánh P/E với doanh nghiệp cùng ngành
Giả sử:
Không thể chỉ nhìn P/E rồi kết luận A hấp dẫn nhất.
Cần đặt P/E cạnh: Tăng trưởng + ROE + ROIC + chất lượng + rủi ro
Mục tiêu của so sánh tương đối là tìm hiểu: Thị trường đang trả bao nhiêu cho mỗi đơn vị lợi nhuận và tăng trưởng?
11. P/E và tăng trưởng: PEG
Một cách tiếp cận khác là sử dụng PEG – Price/Earnings to Growth.
Công thức đơn giản: PEG = P/E / Tốc độ tăng trưởng EPS
Ví dụ:
P/E = 20 lần.
Tăng trưởng EPS kỳ vọng = 20%.
PEG: 20 / 20 = 1
Nếu P/E = 30 lần và tăng trưởng = 15%:
PEG = 2
PEG có thể giúp nhà đầu tư đặt P/E trong mối quan hệ với tốc độ tăng trưởng.
Tuy nhiên, PEG cũng không phải công thức tuyệt đối.
Tốc độ tăng trưởng có thể không bền vững, và chất lượng tăng trưởng giữa các doanh nghiệp có thể rất khác nhau.
12. P/E và tốc độ tăng trưởng không phải mối quan hệ máy móc
Một sai lầm phổ biến là nghĩ: “EPS tăng 20% thì P/E phải bằng 20.”
Không có quy tắc như vậy.
P/E còn phụ thuộc vào:
- Độ bền tăng trưởng.
- ROE. ROIC. Tái đầu tư.
- Rủi ro.Dòng tiền.Lãi suất.
- Chất lượng quản trị. Lợi thế cạnh tranh.
Hai doanh nghiệp cùng tăng trưởng EPS 20% nhưng có thể được thị trường định giá ở hai mức P/E khác nhau.
13. Định giá P/E theo EPS dự phóng
Đây là cách ứng dụng thực tế phổ biến.
Giả sử doanh nghiệp có: EPS hiện tại = 4.000 đồng.
Nhà đầu tư dự phóng EPS năm tới:4.800 đồng
Tăng trưởng EPS: 20%
Nếu P/E hợp lý được xác định là: 15 lần
Giá trị hợp lý: 4.800 × 15 = 72.000 đồng
Nếu giá thị trường là: 55.000 đồng
nhà đầu tư có thể tiếp tục phân tích xem khoảng cách này có đủ hấp dẫn hay không.
Điểm quan trọng là: Giá trị 72.000 đồng chỉ đúng nếu EPS 4.800 đồng và P/E 15 lần là những giả định hợp lý.
14. Nên dùng EPS năm nào?
Đây là câu hỏi rất quan trọng. Không nên máy móc sử dụng EPS của năm gần nhất.
Tùy doanh nghiệp, nhà đầu tư có thể xem:
- EPS 4 quý gần nhất.
- EPS năm hiện tại.
- EPS năm kế tiếp.
- EPS bình thường hóa.
- EPS trung bình qua chu kỳ.
Đặc biệt với doanh nghiệp có lợi nhuận biến động mạnh, EPS của một năm riêng lẻ có thể không phản ánh đúng năng lực kiếm tiền dài hạn.
15. P/E với doanh nghiệp chu kỳ
Đây là trường hợp cần đặc biệt thận trọng.
Ví dụ một doanh nghiệp thép:
Đỉnh chu kỳ
- EPS = 10.000 đồng.
- Giá = 60.000 đồng.
- P/E = 6 lần.
Có vẻ rất rẻ.
Nhưng nếu lợi nhuận giảm về: EPS = 5.000 đồng. P/E tại mức giá 60.000 đồng sẽ thành: 12 lần
Ngược lại, tại đáy:
- EPS = 2.000 đồng.
- Giá = 40.000 đồng.
- P/E = 20 lần.
Nhìn qua có vẻ rất đắt.
Nhưng nếu lợi nhuận phục hồi lên 6.000 đồng:
P/E trên EPS phục hồi chỉ còn khoảng: 6,7 lần
Vì vậy: Với cổ phiếu chu kỳ, P/E thấp có thể xuất hiện ở đỉnh lợi nhuận và P/E cao có thể xuất hiện ở đáy lợi nhuận.
Đây là lý do cần xem Normalized Earnings – lợi nhuận bình thường hóa.
16. P/E với doanh nghiệp tăng trưởng
Đối với cổ phiếu tăng trưởng, nhà đầu tư cần quan tâm đến:
Tốc độ tăng EPS + thời gian duy trì tăng trưởng + chất lượng tăng trưởng + mức P/E phải trả.
Ví dụ:
Doanh nghiệp tăng EPS: 30% trong nhiều năm.
Nhưng cổ phiếu đang giao dịch ở: P/E 40 lần
Nhà đầu tư cần đặt câu hỏi: “Tốc độ tăng trưởng 30% có thể duy trì bao lâu?”
Nếu tăng trưởng giảm xuống 15%, thị trường có thể điều chỉnh P/E xuống.
Do đó, một doanh nghiệp tốt vẫn có thể là một khoản đầu tư không hấp dẫn nếu mua ở mức định giá quá cao.
17. P/E và ROE
P/E nên được xem cùng ROE.
ROE = Lợi nhuận sau thuế / Vốn chủ sở hữu bình quân
Giả sử hai doanh nghiệp đều: P/E = 12 lần
nhưng:
Doanh nghiệp A có ROE = 8%.
Doanh nghiệp B có ROE = 22%.
Hai doanh nghiệp có cùng P/E nhưng chất lượng sử dụng vốn có thể rất khác nhau.
Vì vậy, khi so sánh P/E, nên xem thêm: P/E + ROE + tăng trưởng + rủi ro
18. P/E và ROIC
ROIC giúp đánh giá khả năng doanh nghiệp tạo lợi nhuận trên vốn đầu tư.
Một doanh nghiệp có:
- ROIC cao. Tăng trưởng tốt.
- Dòng tiền mạnh.Lợi thế cạnh tranh.
có thể được thị trường định giá khác với doanh nghiệp:
- ROIC thấp.
- Tăng trưởng thấp.
- Dòng tiền yếu.
Do đó, không nên nhìn P/E tách khỏi chất lượng doanh nghiệp.
19. P/E và biên lợi nhuận
Hai doanh nghiệp có cùng doanh thu và cùng P/E nhưng chất lượng lợi nhuận có thể khác nhau.
Ví dụ:
Doanh nghiệp A có biên lợi nhuận ròng: 15%
Doanh nghiệp B: 5%
Nếu A có khả năng duy trì biên lợi nhuận cao nhờ lợi thế cạnh tranh, mức định giá có thể khác B.
Do đó:
P/E → EPS → Biên lợi nhuận → Chất lượng lợi nhuận
nên được phân tích trong cùng một hệ thống.
20. Khi nào không nên sử dụng P/E?
P/E không phải phương pháp phù hợp cho mọi doanh nghiệp.
Đặc biệt cần thận trọng khi doanh nghiệp:
- Đang thua lỗ. EPS âm.
- Lợi nhuận biến động quá mạnh.
- Có lợi nhuận bất thường lớn.
- Đang trong giai đoạn tái cấu trúc.
- Có mô hình kinh doanh khiến lợi nhuận kế toán không phản ánh tốt dòng tiền.
Khi EPS âm, P/E không có nhiều ý nghĩa.
Trong những trường hợp này, có thể xem xét:
- P/B. EV/EBITDA. EV/Sales. DCF. SOTP.
- Định giá tài sản.
tùy đặc điểm doanh nghiệp.
21. P/E tuyệt đối và P/E tương đối
P/E tuyệt đối
Nhìn vào mức P/E của một doanh nghiệp.
Ví dụ:
P/E = 12 lần
P/E tương đối
So sánh với:
- P/E lịch sử.
- P/E ngành.
- P/E thị trường.
- P/E của đối thủ.
Ví dụ:
Doanh nghiệp: P/E = 12
Ngành: P/E = 16
Có thể thấy doanh nghiệp đang giao dịch thấp hơn ngành.
Nhưng cần tìm hiểu: Tại sao thấp hơn?
Nếu doanh nghiệp có tăng trưởng thấp hơn ngành, mức chiết khấu có thể hợp lý.
22. P/E và kỳ vọng thị trường
Giá cổ phiếu không chỉ phản ánh lợi nhuận hiện tại.
Nó phản ánh cả kỳ vọng tương lai.
Ví dụ:
Doanh nghiệp hiện có EPS = 5.000 đồng. Giá = 100.000 đồng. P/E = 20 lần.
Nếu thị trường kỳ vọng EPS sẽ tăng lên 8.000 đồng trong vài năm tới, mức P/E hiện tại có thể phản ánh một phần kỳ vọng đó.
Nhưng nếu doanh nghiệp chỉ đạt EPS 5.500 đồng, thị trường có thể đánh giá lại mức P/E.
Đây chính là lý do:
Cổ phiếu có thể giảm dù doanh nghiệp vẫn tăng trưởng, nếu tăng trưởng thấp hơn kỳ vọng đã được phản ánh vào giá.
23. Ba kịch bản định giá P/E
Thay vì chỉ dùng một mức P/E, nhà đầu tư có thể xây dựng ba kịch bản.
Giả sử EPS năm tới:
Bear Case
EPS = 4.000; P/E = 12; Giá = 48.000
Base Case
EPS = 5.000 ;P/E = 15; Giá = 75.000
Bull Case
EPS = 6.000; P/E = 18; Giá = 108.000
Khi đó nhà đầu tư có thể nhìn thấy một vùng giá trị thay vì một con số duy nhất.
Đây là cách tiếp cận phù hợp hơn với thực tế vì cả EPS và P/E đều có thể thay đổi.
24. Biên an toàn khi định giá P/E
Giả sử:
Giá trị hợp lý theo kịch bản cơ sở: 100.000 đồng
Giá thị trường: 75.000 đồng
Khoảng cách: 25%
Nhưng nhà đầu tư không nên mặc định rằng 25% này là “lợi nhuận chắc chắn”. Định giá có thể sai. EPS có thể thấp hơn dự kiến.P/E có thể thấp hơn kỳ vọng. Doanh nghiệp có thể gặp rủi ro.
Vì vậy, biên an toàn là vùng đệm cho sai số của định giá, không phải khoản lợi nhuận được đảm bảo.
25. Quy trình định giá P/E thực tế
Một quy trình đơn giản có thể gồm 8 bước:
Bước 1: Hiểu doanh nghiệp
Doanh nghiệp kiếm tiền bằng cách nào?
Bước 2: Phân tích ngành
Ngành đang tăng trưởng hay suy giảm?
Bước 3: Kiểm tra lợi nhuận
EPS hiện tại có bền vững không?
Bước 4: Dự phóng EPS
Xây dựng EPS cho năm hiện tại hoặc năm tiếp theo.
Bước 5: Xác định P/E tham chiếu
So sánh: Lịch sử → Ngành → Đối thủ → Thị trường
Bước 6: Đánh giá chất lượng
Kiểm tra: Tăng trưởng → ROE → ROIC → Dòng tiền → Nợ → Lợi thế cạnh tranh
Bước 7: Tính giá trị hợp lý
EPS dự phóng × P/E hợp lý
Bước 8: Xây dựng kịch bản và biên an toàn
Bear → Base → Bull
Sau đó so sánh với giá thị trường.
26. Ví dụ định giá P/E hoàn chỉnh
Giả sử doanh nghiệp A có:
- EPS hiện tại: 4.000 đồng.
- EPS dự kiến năm tới: 5.000 đồng.
- Tăng trưởng EPS: 25%.
- P/E lịch sử: 14–18 lần.
- P/E ngành: 16 lần.
Nhà đầu tư có thể chọn: P/E cơ sở = 16 lần
Giá trị theo kịch bản cơ sở: 5.000 × 16 = 80.000 đồng
Có thể xây dựng:
Nếu giá thị trường là 65.000 đồng, nhà đầu tư không nên chỉ nhìn giá cơ sở 80.000 đồng rồi kết luận mua.
Cần xem:
- Xác suất các kịch bản.
- Khả năng đạt EPS.
- Rủi ro P/E bị thu hẹp.
- Chất lượng tăng trưởng.
- Xu hướng thị trường.
- Điểm vô hiệu hóa luận điểm.
27. Những sai lầm phổ biến khi định giá P/E
Sai lầm 1: Chỉ nhìn P/E thấp
P/E thấp có thể có lý do.
Sai lầm 2: Dùng EPS của năm bất thường
Một khoản lợi nhuận đột biến có thể làm P/E trở nên thấp giả tạo.
Sai lầm 3: Chọn P/E mục tiêu tùy ý
Không nên chọn P/E 20 lần chỉ vì muốn giá mục tiêu cao.
Sai lầm 4: Bỏ qua tăng trưởng
P/E phải được xem trong mối quan hệ với tăng trưởng.
Sai lầm 5: Bỏ qua ROE/ROIC
Chất lượng sử dụng vốn ảnh hưởng đến chất lượng tăng trưởng.
Sai lầm 6: Không kiểm tra dòng tiền
Lợi nhuận tăng nhưng dòng tiền yếu có thể là tín hiệu cần nghiên cứu thêm.
Sai lầm 7: Dùng P/E cho doanh nghiệp thua lỗ
EPS âm khiến P/E không còn ý nghĩa theo cách thông thường.
Sai lầm 8: Dùng một kịch bản duy nhất
Dự phóng luôn có sai số.
Sai lầm 9: Nghĩ giá trị hợp lý là giá chắc chắn đạt được
Định giá là ước tính, không phải lời hứa về giá tương lai.
28. Checklist định giá P/E
Trước khi sử dụng P/E để định giá một cổ phiếu, hãy kiểm tra:
☐ Doanh nghiệp có lợi nhuận dương không?
☐ EPS có ổn định không?
☐ EPS hiện tại có bất thường không?
☐ EPS đang tăng hay giảm?
☐ Tôi đang dùng P/E Trailing hay Forward?
☐ EPS dự phóng có cơ sở không?
☐ P/E hiện tại so với lịch sử thế nào?
☐ P/E so với ngành thế nào?
☐ Tăng trưởng EPS bao nhiêu?
☐ ROE có tốt không?
☐ ROIC có tốt không?
☐ Dòng tiền có tương ứng với lợi nhuận không?
☐ Doanh nghiệp có lợi thế cạnh tranh không?
☐ Ngành có tính chu kỳ không?
☐ Tôi đã xây dựng Bear/Base/Bull chưa?
☐ Tôi có biên an toàn không?
☐ Điều gì khiến luận điểm định giá của tôi sai?
Nếu chưa trả lời được các câu hỏi này, một con số P/E đơn lẻ chưa đủ để đưa ra quyết định đầu tư.
29. P/E nên được kết hợp với những chỉ số nào?
Một hệ thống phân tích tốt không nên dùng P/E độc lập.
Có thể kết hợp:
- P/E + EPS : để đánh giá lợi nhuận.
- P/E + Tăng trưởng: để đánh giá mức giá phải trả cho tăng trưởng.
- P/E + ROE: để đánh giá khả năng sinh lời trên vốn chủ.
- P/E + ROIC: để đánh giá hiệu quả sử dụng vốn.
- P/E + Dòng tiền: để kiểm tra chất lượng lợi nhuận.
- P/E + Chu kỳ ngành: để tránh định giá sai doanh nghiệp chu kỳ.
- P/E + Phân tích kỹ thuật: để hỗ trợ xác định vùng hành động.
Có thể tóm tắt:
P/E cho biết thị trường đang trả bao nhiêu cho lợi nhuận. Phân tích doanh nghiệp giúp trả lời liệu mức giá đó có xứng đáng hay không.
30. Kết luận: P/E đơn giản về công thức, khó ở cách sử dụng
P/E là một trong những công cụ định giá dễ hiểu nhất: P/E = Giá cổ phiếu / EPS
Và công thức định giá: Giá hợp lý = EPS kỳ vọng × P/E hợp lý
Nhưng để sử dụng hiệu quả, nhà đầu tư cần đi xa hơn phép tính.
Không nên chỉ hỏi: “P/E hiện tại là bao nhiêu?”
Mà cần hỏi:
“EPS hiện tại có bền vững không?”
“EPS tương lai có thể tăng bao nhiêu?”
“P/E nào phù hợp với chất lượng và tăng trưởng của doanh nghiệp?”
“Thị trường đã phản ánh bao nhiêu kỳ vọng vào giá?”
“Nếu tôi sai trong dự báo EPS hoặc P/E, biên an toàn còn đủ không?”
Đó mới là cách sử dụng P/E trong đầu tư thực tế.
Một hệ thống định giá P/E có thể tóm tắt:
DOANH NGHIỆP → EPS → TĂNG TRƯỞNG → CHẤT LƯỢNG → P/E THAM CHIẾU → EPS DỰ PHÓNG → GIÁ HỢP LÝ → BIÊN AN TOÀN → ĐIỂM HÀNH ĐỘNG
FinTrain – Đầu tư bằng kiến thức • Tích sản bằng giá trị.
Hãy để lại bình luận của bạn tại đây!