CỔ PHIẾU TĂNG TRƯỞNG LÀ GÌ? CÁCH NHẬN BIẾT, PHÂN TÍCH VÀ LỰA CHỌN CỔ PHIẾU TĂNG TRƯỞNG
Trong đầu tư chứng khoán, cổ phiếu tăng trưởng – Growth Stock là nhóm cổ phiếu được nhiều nhà đầu tư quan tâm bởi khả năng tạo ra mức tăng trưởng giá trị tài sản đáng kể trong dài hạn. Đây thường là cổ phiếu của những doanh nghiệp có khả năng tăng doanh thu, lợi nhuận, dòng tiền hoặc giá trị nội tại nhanh hơn mức trung bình của ngành trong một giai đoạn nhất định. Điểm hấp dẫn của cổ phiếu tăng trưởng không nằm ở việc doanh nghiệp hiện tại lớn đến đâu, mà nằm ở câu hỏi doanh nghiệp còn có thể lớn đến mức nào trong tương lai. Một công ty có doanh thu vài nghìn tỷ đồng nhưng đang chiếm lĩnh một thị trường còn rất rộng có thể có dư địa tăng trưởng lớn hơn một doanh nghiệp đã đạt quy mô rất lớn nhưng thị trường gần như bão hòa.
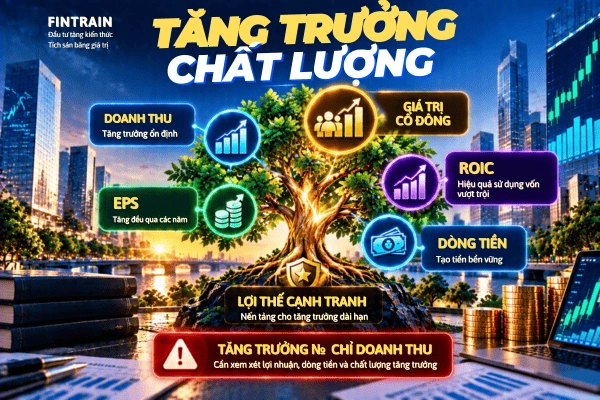
Tuy nhiên, cổ phiếu tăng trưởng không đồng nghĩa với cổ phiếu đang tăng giá mạnh. Giá cổ phiếu có thể tăng vì dòng tiền đầu cơ, tin tức hoặc kỳ vọng ngắn hạn, trong khi một Growth Stock thực sự phải được hỗ trợ bởi sự tăng trưởng của doanh nghiệp. Đồng thời, doanh nghiệp tăng trưởng tốt cũng chưa chắc là khoản đầu tư tốt nếu nhà đầu tư mua ở mức định giá quá cao. Vì vậy, phân tích cổ phiếu tăng trưởng cần kết hợp cả ba yếu tố: chất lượng doanh nghiệp, khả năng tăng trưởng và mức giá phải trả. Đây là điểm khác biệt giữa việc chạy theo một cổ phiếu đang tăng và đầu tư theo một luận điểm tăng trưởng có cơ sở.
Mục lục
- 1. Cổ phiếu tăng trưởng là gì?
- 2. Vì sao cổ phiếu tăng trưởng hấp dẫn?
- 3. Đặc điểm của một cổ phiếu tăng trưởng chất lượng
- 4. ROE, ROIC và khả năng tái đầu tư
- 5. Lợi thế cạnh tranh – nền tảng của tăng trưởng dài hạn
- 6. TAM – dư địa thị trường quan trọng như thế nào?
- 7. Cổ phiếu tăng trưởng khác Bluechip và Value Stock như thế nào?
- 8. Định giá là yếu tố quyết định với cổ phiếu tăng trưởng
- 9. P/E và PEG khi phân tích cổ phiếu tăng trưởng
- 10. Vì sao cổ phiếu tăng trưởng có thể giảm rất mạnh?
- 11. Tăng trưởng doanh thu có phải lúc nào cũng tốt?
- 12. Dòng tiền có quan trọng với Growth Stock không?
- 13. Cổ phiếu tăng trưởng và cổ tức
- 14. Cách tìm kiếm cổ phiếu tăng trưởng
- 15. CAN SLIM và SEPA trong tìm kiếm cổ phiếu tăng trưởng
- 16. Có nên sử dụng phân tích kỹ thuật với cổ phiếu tăng trưởng?
- 17. Những “bẫy tăng trưởng” cần tránh
- 18. Ba câu hỏi quan trọng nhất khi phân tích cổ phiếu tăng trưởng
1. Cổ phiếu tăng trưởng là gì?
Cổ phiếu tăng trưởng là cổ phiếu của doanh nghiệp được kỳ vọng có khả năng tăng doanh thu, lợi nhuận, dòng tiền hoặc giá trị nội tại với tốc độ cao trong tương lai. Doanh nghiệp tăng trưởng thường hoạt động trong những thị trường còn dư địa mở rộng, có khả năng giành thêm thị phần, phát triển sản phẩm mới, mở rộng quy mô hoặc sở hữu lợi thế cạnh tranh giúp duy trì tốc độ tăng trưởng trong nhiều năm.
Một doanh nghiệp có thể tăng trưởng nhờ nhiều nguồn khác nhau: tăng số lượng khách hàng, tăng giá bán, mở rộng thị trường, tăng công suất, ra mắt sản phẩm mới, mở rộng địa lý, cải thiện biên lợi nhuận hoặc sử dụng công nghệ để nâng cao hiệu quả. Điều nhà đầu tư cần quan tâm là nguồn tăng trưởng đó có bền vững hay chỉ mang tính tạm thời.
Ví dụ, lợi nhuận tăng 40% trong một năm do doanh nghiệp bán một tài sản lớn không thể được xem giống với trường hợp lợi nhuận tăng 20% liên tục nhờ doanh thu, thị phần và hiệu quả hoạt động cùng cải thiện. Vì vậy, khi phân tích Growth Stock, nhà đầu tư không nên chỉ nhìn vào một con số tăng trưởng mà phải tìm hiểu tăng trưởng đến từ đâu, kéo dài bao lâu và doanh nghiệp có khả năng tái tạo nó hay không.
2. Vì sao cổ phiếu tăng trưởng hấp dẫn?
Sức hấp dẫn lớn nhất của cổ phiếu tăng trưởng nằm ở khả năng tạo ra tăng trưởng kép. Nếu một doanh nghiệp có thể tái đầu tư lợi nhuận với tỷ suất sinh lời cao, lợi nhuận của doanh nghiệp có thể tiếp tục tăng và tạo ra một vòng lặp tích cực:
Lợi nhuận → tái đầu tư → mở rộng quy mô → doanh thu tăng → lợi nhuận tăng → tiếp tục tái đầu tư.
Giả sử lợi nhuận của một doanh nghiệp tăng trưởng bình quân 20% mỗi năm, về mặt toán học, lợi nhuận có thể tăng khoảng 2,5 lần sau 5 năm và hơn 6 lần sau 10 năm nếu tốc độ này thực sự được duy trì. Đây chỉ là minh họa cho sức mạnh của tăng trưởng kép, không phải dự báo lợi nhuận thực tế. Khi doanh nghiệp càng lớn, việc duy trì tốc độ tăng trưởng cao càng khó bởi quy mô tăng lên, cạnh tranh mạnh hơn và thị trường có thể dần bão hòa.
Chính vì vậy, nhà đầu tư tăng trưởng không chỉ tìm kiếm doanh nghiệp có tốc độ tăng trưởng cao, mà quan trọng hơn là tìm doanh nghiệp có khả năng tăng trưởng đủ nhanh và đủ lâu.
3. Đặc điểm của một cổ phiếu tăng trưởng chất lượng
Không có một tiêu chuẩn duy nhất để xác định Growth Stock. Một doanh nghiệp tăng trưởng chất lượng thường được nhận diện thông qua nhiều yếu tố kết hợp.
3.1. Doanh thu tăng trưởng
Doanh thu thường là điểm bắt đầu của quá trình tăng trưởng. Nhà đầu tư nên xem doanh thu trong nhiều năm thay vì chỉ nhìn một quý. Doanh nghiệp có doanh thu tăng tương đối đều qua các chu kỳ thường đáng chú ý hơn doanh nghiệp chỉ tăng đột biến trong một giai đoạn ngắn.
Tuy nhiên, doanh thu tăng chưa đủ. Cần tìm hiểu doanh thu tăng nhờ tăng sản lượng, tăng giá bán, mở rộng thị trường hay mua lại doanh nghiệp khác. Mỗi nguồn tăng trưởng có chất lượng và khả năng duy trì khác nhau.
3.2. Lợi nhuận và EPS tăng
Đối với cổ đông, tăng trưởng lợi nhuận quan trọng hơn việc doanh thu chỉ tăng về quy mô. Đặc biệt, EPS – lợi nhuận trên mỗi cổ phiếu – là chỉ tiêu cần theo dõi vì lợi nhuận của doanh nghiệp có thể tăng nhưng số lượng cổ phiếu cũng tăng do phát hành thêm, khiến lợi ích trên mỗi cổ phiếu tăng chậm hơn.
Một hồ sơ đáng chú ý thường là:
Doanh thu tăng → lợi nhuận tăng → EPS tăng → dòng tiền cải thiện.
Nhà đầu tư cũng cần phân biệt lợi nhuận từ hoạt động kinh doanh cốt lõi với lợi nhuận bất thường.
3.3. Biên lợi nhuận ổn định hoặc cải thiện
Doanh nghiệp tăng trưởng tốt không nhất thiết phải tăng doanh thu bằng mọi giá. Nếu doanh thu tăng nhanh nhưng biên lợi nhuận liên tục giảm, doanh nghiệp có thể đang phải chi nhiều hơn để mua tăng trưởng.
Ngược lại, nếu doanh thu tăng đồng thời biên lợi nhuận ổn định hoặc cải thiện, doanh nghiệp có thể đang hưởng lợi từ quy mô, sức mạnh thương hiệu, hiệu quả vận hành hoặc khả năng định giá tốt hơn.
Nhà đầu tư có thể theo dõi Gross Margin, Operating Margin và Net Profit Margin để đánh giá chất lượng tăng trưởng.
4. ROE, ROIC và khả năng tái đầu tư
Tăng trưởng cần vốn. Doanh nghiệp có thể sử dụng lợi nhuận giữ lại, dòng tiền hoạt động, nợ vay hoặc vốn chủ sở hữu để tài trợ cho việc mở rộng.
Câu hỏi quan trọng là:
Mỗi đồng vốn tái đầu tư có thể tạo ra bao nhiêu lợi nhuận?
Đây là lý do ROE và đặc biệt ROIC rất quan trọng khi phân tích cổ phiếu tăng trưởng. Một doanh nghiệp có ROIC cao và có khả năng tái đầu tư một phần lớn lợi nhuận ở mức sinh lời cao trong nhiều năm có thể tạo ra quá trình tăng trưởng kép mạnh.
Ngược lại, nếu doanh nghiệp liên tục phải bỏ thêm vốn nhưng ROIC giảm dần, tăng trưởng về quy mô chưa chắc đồng nghĩa với tăng trưởng giá trị. Nhà đầu tư cần phân biệt tăng trưởng doanh thu, tăng trưởng lợi nhuận và tăng trưởng giá trị kinh tế.
ROE cũng cần được xem xét cùng nợ vay. ROE cao do doanh nghiệp sử dụng đòn bẩy lớn khác với ROE cao nhờ biên lợi nhuận và hiệu quả kinh doanh tốt.
5. Lợi thế cạnh tranh – nền tảng của tăng trưởng dài hạn
Một doanh nghiệp đang có lợi nhuận cao sẽ thu hút đối thủ. Nếu không có rào cản cạnh tranh, lợi nhuận cao có thể nhanh chóng bị chia sẻ.
Đây là lý do Economic Moat – lợi thế cạnh tranh đóng vai trò quan trọng đối với cổ phiếu tăng trưởng.
Lợi thế cạnh tranh có thể đến từ:
- Thương hiệu mạnh.
- Chi phí thấp.
- Quy mô lớn.
- Mạng lưới phân phối.
- Công nghệ.
- Dữ liệu.
- Hiệu ứng mạng lưới.
- Chi phí chuyển đổi cao.
- Giấy phép hoặc tài sản vô hình.
- Hệ sinh thái sản phẩm và khách hàng.
Nhà đầu tư không chỉ hỏi “Doanh nghiệp đang tăng trưởng bao nhiêu?”, mà cần hỏi:
“Điều gì giúp doanh nghiệp tiếp tục tăng trưởng khi đối thủ cũng muốn giành thị phần?”
Nếu không có câu trả lời rõ ràng, việc duy trì tốc độ tăng trưởng cao trong thời gian dài sẽ khó hơn.
6. TAM – dư địa thị trường quan trọng như thế nào?
Một doanh nghiệp không thể tăng trưởng cao mãi nếu thị trường mục tiêu quá nhỏ. Vì vậy, nhà đầu tư tăng trưởng thường quan tâm đến TAM – Total Addressable Market, tức tổng thị trường mà doanh nghiệp có thể phục vụ.
Một thị trường lớn và đang tăng trưởng tạo điều kiện cho doanh nghiệp mở rộng doanh thu mà không nhất thiết phải giành toàn bộ thị phần từ đối thủ. Tuy nhiên, TAM lớn trên lý thuyết không đảm bảo doanh nghiệp sẽ khai thác được thị trường.
Cần xem xét:
Thị trường tăng trưởng bao nhiêu? → Doanh nghiệp đang chiếm bao nhiêu thị phần? → Thị phần có tăng không? → Đối thủ mạnh đến đâu? → Rào cản gia nhập thế nào? → Doanh nghiệp có lợi thế gì để giành thêm khách hàng?
Một doanh nghiệp có thị trường tiềm năng lớn nhưng không có năng lực thực thi vẫn có thể tăng trưởng kém.
7. Cổ phiếu tăng trưởng khác Bluechip và Value Stock như thế nào?
Bluechip thường nhấn mạnh quy mô, vị thế và chất lượng tương đối của doanh nghiệp. Growth Stock tập trung vào tốc độ và triển vọng tăng trưởng. Vì vậy, một doanh nghiệp hoàn toàn có thể vừa là Bluechip vừa là Growth Stock.
Trong khi đó, Value Stock thường được tiếp cận từ góc độ giá thị trường thấp hơn giá trị nội tại ước tính. Growth Investing quan tâm nhiều hơn đến khả năng giá trị doanh nghiệp tăng mạnh trong tương lai.
Không có nhóm nào mặc nhiên phù hợp với mọi nhà đầu tư. Việc lựa chọn phụ thuộc vào mục tiêu, thời gian đầu tư, khả năng chịu biến động và phương pháp của từng người.
8. Định giá là yếu tố quyết định với cổ phiếu tăng trưởng
Một trong những sai lầm phổ biến nhất là cho rằng:
Doanh nghiệp tăng trưởng tốt thì mua giá nào cũng được.
Thực tế không phải như vậy.
Giá cổ phiếu phản ánh cả kết quả kinh doanh hiện tại và kỳ vọng tương lai. Nếu thị trường đã kỳ vọng doanh nghiệp tăng trưởng 30% mỗi năm nhưng thực tế chỉ tăng 20%, cổ phiếu vẫn có thể giảm dù doanh nghiệp vẫn tăng trưởng rất tốt.
Đây là rủi ro kỳ vọng.
Nhà đầu tư cần so sánh: Tăng trưởng thực tế → Tăng trưởng dự kiến → Tăng trưởng đã phản ánh vào giá.
Đây cũng là lý do cổ phiếu tăng trưởng thường nhạy cảm với thay đổi định giá.
9. P/E và PEG khi phân tích cổ phiếu tăng trưởng
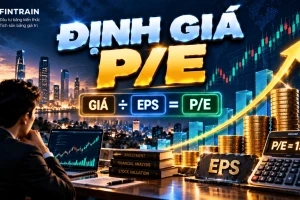
P/E là một trong những chỉ số phổ biến:
P/E = Giá cổ phiếu / EPS
Với cổ phiếu tăng trưởng, P/E có thể cao hơn mức trung bình của thị trường vì nhà đầu tư đang trả tiền cho lợi nhuận tương lai. Nhưng
P/E cao không tự động có nghĩa cổ phiếu đắt, cũng như P/E thấp không tự động có nghĩa cổ phiếu rẻ.
Cần xem cùng:
- Tốc độ tăng EPS.
- ROE.ROIC.
- Biên lợi nhuận.
- Khả năng tái đầu tư.
- Độ bền tăng trưởng.
- Rủi ro. Lãi suất.
PEG = P/E / tốc độ tăng trưởng EPS có thể được sử dụng như một chỉ báo tham khảo. Tuy nhiên, PEG phụ thuộc rất lớn vào chất lượng dự báo tăng trưởng, nên không nên sử dụng như một công thức tự động để kết luận cổ phiếu rẻ hay đắt.
10. Vì sao cổ phiếu tăng trưởng có thể giảm rất mạnh?
Cổ phiếu tăng trưởng thường nhạy cảm với hai biến số:
Tăng trưởng lợi nhuận và Hệ số định giá.
Giả sử EPS kỳ vọng giảm từ 10.000 đồng xuống 8.000 đồng, đồng thời P/E thị trường chấp nhận giảm từ 30 lần xuống 20 lần. Giá lý thuyết theo phép nhân đơn giản sẽ giảm từ 300.000 đồng xuống 160.000 đồng.
Đây chỉ là ví dụ minh họa, nhưng cho thấy một cổ phiếu tăng trưởng có thể điều chỉnh mạnh vì cả lợi nhuận kỳ vọng và mức định giá cùng thay đổi.
Do đó, nhà đầu tư cần chuẩn bị cho biến động lớn hơn thay vì chỉ nhìn vào tốc độ tăng trưởng của doanh nghiệp.
11. Tăng trưởng doanh thu có phải lúc nào cũng tốt?
Không.
Doanh nghiệp có thể tăng doanh thu bằng cách giảm giá mạnh, tăng chi phí marketing, mở rộng tín dụng cho khách hàng hoặc tăng sản lượng trong khi biên lợi nhuận giảm.
Vì vậy, nên phân tích theo chuỗi:
Doanh thu → Biên lợi nhuận → Lợi nhuận → EPS → Dòng tiền.
Nếu doanh thu tăng 30% nhưng lợi nhuận chỉ tăng 5%, nhà đầu tư cần tìm hiểu nguyên nhân. Ngược lại, nếu doanh thu tăng 20%, lợi nhuận tăng 25% và dòng tiền hoạt động cũng cải thiện, chất lượng tăng trưởng có thể đáng chú ý hơn.
12. Dòng tiền có quan trọng với Growth Stock không?
Rất quan trọng.
Một doanh nghiệp tăng trưởng nhanh có thể cần đầu tư lớn nên Free Cash Flow có thể âm trong một số giai đoạn. FCF âm không nhất thiết là vấn đề nếu doanh nghiệp đang đầu tư vào những dự án có khả năng tạo ra dòng tiền và lợi nhuận trong tương lai.
Nhưng nhà đầu tư cần trả lời:
- Tiền đang được đầu tư vào đâu?
- Khoản đầu tư tạo ra năng lực gì?
- Bao lâu có thể tạo dòng tiền?
- Doanh nghiệp có đủ vốn để duy trì tăng trưởng không?
- Có phải liên tục vay nợ hoặc phát hành cổ phiếu không?
Tăng trưởng chất lượng cuối cùng phải có khả năng chuyển hóa thành lợi nhuận và dòng tiền.
13. Cổ phiếu tăng trưởng và cổ tức
Nhiều doanh nghiệp tăng trưởng nhanh không trả cổ tức cao vì ưu tiên giữ lại lợi nhuận để mở rộng hoạt động. Nếu doanh nghiệp có khả năng tái đầu tư vốn với tỷ suất sinh lời cao, giữ lại lợi nhuận có thể tạo ra giá trị lớn hơn việc phân phối tiền mặt ngay lập tức.
Do đó:
Cổ tức thấp không đồng nghĩa doanh nghiệp tăng trưởng kém.
Điều cần kiểm tra là doanh nghiệp có sử dụng lợi nhuận giữ lại hiệu quả hay không.
Nếu công ty giữ lại lợi nhuận nhưng không tạo ra tăng trưởng, ROIC thấp và không có dự án hấp dẫn, việc giữ lại tiền có thể trở thành vấn đề đối với cổ đông.
14. Cách tìm kiếm cổ phiếu tăng trưởng
Nhà đầu tư có thể bắt đầu bằng việc sàng lọc những doanh nghiệp có:
- Doanh thu tăng trưởng.
- EPS tăng trưởng.
- Biên lợi nhuận ổn định hoặc cải thiện.
- ROE/ROIC tốt.
- Dòng tiền hoạt động cải thiện.
- Nợ vay trong khả năng kiểm soát.
- Thị trường còn dư địa.
- Thị phần có xu hướng tăng.
- Lợi thế cạnh tranh rõ ràng.
- Khả năng tái đầu tư vốn hiệu quả.
Sau khi lọc, cần chuyển sang nghiên cứu sâu hơn về mô hình kinh doanh, ban lãnh đạo, lợi thế cạnh tranh, chất lượng lợi nhuận và định giá.
Không nên biến bộ lọc thành một công thức máy móc. Một doanh nghiệp có EPS tăng 30% nhưng lợi nhuận đến từ yếu tố bất thường không thể đánh giá giống một doanh nghiệp tăng trưởng 20% nhờ hoạt động kinh doanh cốt lõi.
15. CAN SLIM và SEPA trong tìm kiếm cổ phiếu tăng trưởng
CAN SLIM là một phương pháp nổi tiếng tập trung vào các yếu tố gồm:
- C – Current Earnings: lợi nhuận hiện tại.
- A – Annual Earnings: tăng trưởng lợi nhuận hàng năm.
- N – New: yếu tố mới.
- S – Supply and Demand: cung cầu cổ phiếu.
- L – Leader: doanh nghiệp/cổ phiếu dẫn đầu.
- I – Institutional Sponsorship: sự tham gia của tổ chức.
- M – Market Direction: xu hướng thị trường.
CAN SLIM cho thấy một cách tiếp cận quan trọng: tìm cổ phiếu tăng trưởng không chỉ dựa vào báo cáo tài chính mà còn xem xét cung cầu, sức mạnh giá và xu hướng thị trường.
SEPA – Specific Entry Point Analysis lại tập trung nhiều hơn vào việc xác định điểm hành động cụ thể đối với những cổ phiếu có nền tảng tăng trưởng tốt. Một quy trình có thể kết hợp:
Tăng trưởng → Chất lượng → Relative Strength → Xu hướng → Nền giá → Breakout → Entry → Quản trị rủi ro.
Điều này dẫn đến một nguyên tắc quan trọng:
Tìm được doanh nghiệp tăng trưởng và mua được cổ phiếu ở điểm phù hợp là hai bài toán khác nhau.
16. Có nên sử dụng phân tích kỹ thuật với cổ phiếu tăng trưởng?
Điều này phụ thuộc vào chiến lược đầu tư.
Nếu nhà đầu tư tập trung vào giá trị doanh nghiệp trong dài hạn, phân tích cơ bản có thể đóng vai trò trung tâm. Nếu nhà đầu tư muốn tối ưu điểm mua và quản trị vị thế, phân tích kỹ thuật có thể hỗ trợ thông qua xu hướng, volume, Relative Strength, nền giá, breakout, pullback, hỗ trợ và kháng cự.
Có thể đơn giản hóa vai trò của từng lớp phân tích:
- Phân tích cơ bản: Doanh nghiệp nào đáng nghiên cứu?
- Định giá: Mức giá nào có cơ sở?
- Phân tích kỹ thuật: Khi nào hành động?
- Quản trị rủi ro: Nếu luận điểm sai thì xử lý thế nào?
Sự kết hợp này giúp tránh tình trạng mua một doanh nghiệp tốt nhưng ở mức giá hoặc thời điểm không phù hợp.
17. Những “bẫy tăng trưởng” cần tránh
Tăng trưởng doanh thu nhưng lợi nhuận yếu : Doanh nghiệp có thể đang mua doanh thu bằng cách hy sinh biên lợi nhuận.
Tăng trưởng nhờ nợ: Nếu nợ tăng nhanh hơn khả năng tạo dòng tiền, rủi ro tài chính có thể tăng.
Tăng trưởng nhờ phát hành cổ phiếu: Lợi nhuận tăng nhưng số cổ phiếu tăng nhanh có thể khiến EPS tăng chậm.
Tăng trưởng bất thường: Lợi nhuận từ bán tài sản hoặc khoản thu nhập một lần không nên được xem như tăng trưởng cốt lõi.
Mua tăng trưởng ở mọi mức giá:Đây là một trong những sai lầm lớn nhất. Giá mua quyết định rất nhiều đến lợi nhuận kỳ vọng.
Dự phóng quá xa:Dự báo chính xác tốc độ tăng trưởng 5–10 năm là rất khó. Nên xây dựng các kịch bản Bear – Base – Bull thay vì phụ thuộc vào một con số duy nhất.
FOMO:Cổ phiếu tăng mạnh có thể tạo cảm giác phải mua ngay. Nhưng giá tăng không thay thế cho phân tích doanh nghiệp và định giá.
18. Ba câu hỏi quan trọng nhất khi phân tích cổ phiếu tăng trưởng
Thay vì sử dụng quá nhiều chỉ tiêu một cách rời rạc, nhà đầu tư có thể bắt đầu bằng ba câu hỏi:
1. Doanh nghiệp tăng trưởng từ đâu?
Tăng khách hàng, tăng giá, tăng sản lượng, mở rộng thị trường, phát triển sản phẩm hay M&A?
2. Tăng trưởng có thể kéo dài bao lâu?
Một doanh nghiệp tăng 40% trong hai năm chưa chắc hấp dẫn hơn doanh nghiệp tăng 18% trong mười năm. Thời gian duy trì tăng trưởng quan trọng không kém tốc độ tăng trưởng.
3. Thị trường đã định giá bao nhiêu tăng trưởng?
Đây là câu hỏi quyết định hiệu quả đầu tư. Doanh nghiệp có thể rất tốt nhưng nếu thị trường đã phản ánh kỳ vọng quá cao, biên an toàn cho nhà đầu tư sẽ thấp.
19. Quy trình phân tích cổ phiếu tăng trưởng theo FinTrain
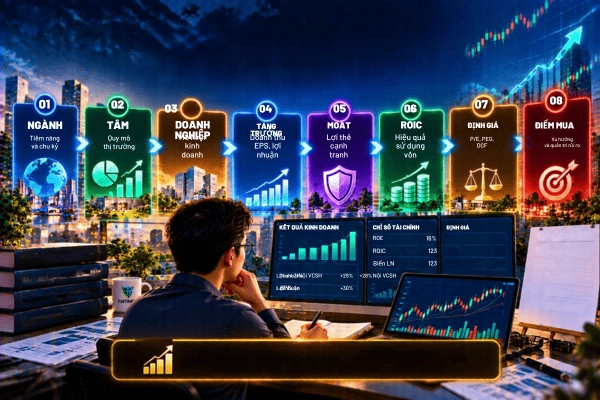
Một quy trình thực tế có thể gồm 10 bước:
Bước 1 – Phân tích ngành: Ngành có còn tăng trưởng không?
Bước 2 – Phân tích thị trường: TAM và dư địa mở rộng như thế nào?
Bước 3 – Phân tích doanh nghiệp: Doanh nghiệp kiếm tiền bằng cách nào và có lợi thế gì?
Bước 4 – Phân tích tài chính: Doanh thu, lợi nhuận, EPS, biên lợi nhuận.
Bước 5 – Đánh giá chất lượng: ROE, ROIC, dòng tiền và nợ vay.
Bước 6 – Xác định moat: Điều gì giúp doanh nghiệp bảo vệ tăng trưởng?
Bước 7 – Dự phóng: Xây dựng kịch bản Bear – Base – Bull.
Bước 8 – Định giá: Sử dụng P/E, PEG, DCF hoặc phương pháp phù hợp.
Bước 9 – Xác định điểm hành động: Có thể kết hợp xu hướng, volume, nền giá và breakout nếu chiến lược yêu cầu.
Bước 10 – Quản trị rủi ro: Xác định tỷ trọng, điểm invalidation và phương án xử lý khi luận điểm đầu tư sai.
Toàn bộ quy trình có thể cô đọng thành:
NGÀNH → TAM → DOANH NGHIỆP → TĂNG TRƯỞNG → MOAT → CHẤT LƯỢNG → ĐỊNH GIÁ → ĐIỂM MUA → QUẢN TRỊ RỦI RO.
20. Khi nào nên bán cổ phiếu tăng trưởng?
Đầu tư tăng trưởng không có nghĩa là nắm giữ cổ phiếu bất kể điều gì xảy ra. Nhà đầu tư nên đánh giá lại luận điểm khi những yếu tố cốt lõi thay đổi đáng kể, chẳng hạn doanh thu và EPS suy giảm kéo dài, biên lợi nhuận giảm mạnh, ROIC đi xuống, dòng tiền xấu đi, lợi thế cạnh tranh suy yếu, thị trường mục tiêu nhỏ hơn dự kiến, đối thủ giành thị phần hoặc ban lãnh đạo phân bổ vốn kém hiệu quả.
Ngoài ra, định giá cũng cần được theo dõi. Nếu giá cổ phiếu tăng rất mạnh trong khi triển vọng kinh doanh không thay đổi tương ứng, mức định giá có thể trở thành một yếu tố rủi ro. Tuy nhiên, không nên bán chỉ vì giá biến động ngắn hạn nếu luận điểm đầu tư và chất lượng doanh nghiệp vẫn được duy trì.
Điểm quan trọng là phân biệt giữa biến động giá và sự thay đổi của doanh nghiệp.
21. Cổ phiếu tăng trưởng phù hợp với ai?
Growth Investing thường phù hợp hơn với nhà đầu tư có tầm nhìn trung và dài hạn, chấp nhận biến động giá, có khả năng phân tích doanh nghiệp và hiểu rằng định giá có thể thay đổi mạnh khi kỳ vọng tăng trưởng thay đổi.
Nhà đầu tư theo tăng trưởng cần có kỷ luật bởi những cổ phiếu này có thể trải qua những giai đoạn điều chỉnh sâu ngay cả khi doanh nghiệp vẫn đang tăng trưởng. Nếu nhà đầu tư không xác định trước tỷ trọng, điểm invalidation và mức rủi ro chấp nhận được, biến động của Growth Stock có thể gây áp lực lớn lên tâm lý.
Ngược lại, nếu mục tiêu chính là thu nhập tiền mặt đều đặn, nhà đầu tư có thể quan tâm nhiều hơn đến cổ phiếu cổ tức hoặc những tài sản có dòng tiền ổn định.
22. Checklist lựa chọn cổ phiếu tăng trưởng
Trước khi đưa một Growth Stock vào danh mục, có thể kiểm tra:
- Doanh thu có tăng trưởng không?
- EPS có tăng trưởng không?
- Lợi nhuận có đến từ hoạt động cốt lõi không?
- Biên lợi nhuận có ổn định hoặc cải thiện không?
- ROE và ROIC có tốt không?
- Dòng tiền hoạt động có cải thiện không?
- Free Cash Flow đang ở trạng thái nào?
- Nợ vay có nằm trong khả năng kiểm soát không?
- TAM còn lớn không?
- Thị phần có tăng không?
- Lợi thế cạnh tranh là gì?
- Tăng trưởng đến từ đâu?
- Có thể duy trì trong bao lâu?
- Ban lãnh đạo phân bổ vốn như thế nào?
- Có nguy cơ pha loãng cổ phiếu không?
- Định giá hiện tại là bao nhiêu?
- Thị trường đang kỳ vọng điều gì?
- Nếu tăng trưởng thấp hơn dự kiến thì giá trị doanh nghiệp thay đổi ra sao?
- Điểm mua và điểm invalidation ở đâu?
- Tỷ trọng cổ phiếu có phù hợp với danh mục không?
Nếu chưa trả lời được những câu hỏi quan trọng này, nhà đầu tư chưa nên chỉ dựa vào tốc độ tăng trưởng để quyết định.
23. Kết luận: Cổ phiếu tăng trưởng không phải là cổ phiếu tăng giá nhanh
Cổ phiếu tăng trưởng là cổ phiếu của những doanh nghiệp có khả năng gia tăng doanh thu, lợi nhuận, dòng tiền hoặc giá trị nội tại với tốc độ đáng kể trong tương lai. Sức hấp dẫn của nhóm cổ phiếu này nằm ở khả năng doanh nghiệp mở rộng quy mô, tái đầu tư vốn hiệu quả và tạo ra tăng trưởng kép trong nhiều năm.
Tuy nhiên, đầu tư tăng trưởng không phải là cuộc chơi tìm kiếm cổ phiếu đang tăng mạnh nhất. Nhà đầu tư cần tìm tăng trưởng có chất lượng, được hỗ trợ bởi thị trường còn dư địa, mô hình kinh doanh tốt, lợi thế cạnh tranh, khả năng sinh lời cao, dòng tiền và năng lực tái đầu tư.
Quan trọng nhất, tăng trưởng phải luôn được đặt cạnh định giá. Một doanh nghiệp tăng trưởng 30% nhưng được mua ở mức giá đã phản ánh kỳ vọng quá cao vẫn có thể mang lại hiệu quả đầu tư thấp. Ngược lại, doanh nghiệp tăng trưởng 15–20% nhưng có lợi thế cạnh tranh mạnh, ROIC tốt, khả năng tái đầu tư cao và mức định giá hợp lý có thể đáng để nghiên cứu.
Có thể cô đọng tư duy đầu tư tăng trưởng thành một chuỗi:
NGÀNH → TAM → DOANH NGHIỆP → TĂNG TRƯỞNG → LỢI THẾ CẠNH TRANH → ROIC → DÒNG TIỀN → ĐỊNH GIÁ → ĐIỂM MUA → QUẢN TRỊ RỦI RO.
Nói đơn giản:
Không tìm doanh nghiệp tăng trưởng nhanh nhất. Hãy tìm doanh nghiệp có khả năng tăng trưởng đủ nhanh, đủ lâu và đủ chất lượng – trong khi mức giá mua vẫn hợp lý.
Đó mới là nền tảng của một chiến lược đầu tư cổ phiếu tăng trưởng có phương pháp.
FinTrain – Đầu tư bằng kiến thức • Tích sản bằng giá trị.
Học cách tìm kiếm, phân tích và định giá cổ phiếu tăng trưởng từ doanh nghiệp → báo cáo tài chính → lợi thế cạnh tranh → tăng trưởng → định giá → điểm mua → quản trị rủi ro.
.
.

Hãy để lại bình luận của bạn tại đây!