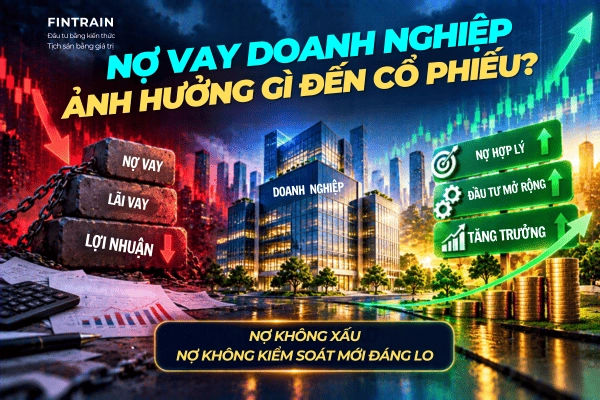
Khi phân tích một doanh nghiệp, nhiều nhà đầu tư thường tập trung vào doanh thu, lợi nhuận, EPS, ROE hay P/E mà bỏ qua một yếu tố có thể tác động rất mạnh đến giá trị cổ đông: nợ vay.
Nợ vay không phải lúc nào cũng xấu. Một doanh nghiệp sử dụng nợ hợp lý có thể mở rộng nhà máy, đầu tư dự án, tăng công suất, mở rộng thị phần và tạo ra lợi nhuận cao hơn trên vốn chủ sở hữu. Ngược lại, nếu doanh nghiệp vay quá nhiều, chi phí lãi vay tăng, dòng tiền chịu áp lực và lợi nhuận dành cho cổ đông có thể suy giảm mạnh khi hoạt động kinh doanh không đạt kỳ vọng.
Vì vậy, câu hỏi quan trọng không phải là: “Doanh nghiệp có nợ vay hay không?”
mà là: “Doanh nghiệp vay bao nhiêu, vay để làm gì, chi phí vốn bao nhiêu và có đủ khả năng trả nợ bằng dòng tiền hay không?”
Đây là cách tiếp cận quan trọng khi phân tích cổ phiếu theo hướng đầu tư dài hạn.
Mục lục
- 3. Nợ vay không phải lúc nào cũng xấu
- 4. Đòn bẩy tài chính là gì?
- 5. Nợ vay ảnh hưởng đến lợi nhuận như thế nào?
- 6. Nợ vay ảnh hưởng đến EPS như thế nào?
- 7. Nợ vay ảnh hưởng đến ROE như thế nào?
- 8. Phân biệt ROE cao do chất lượng và ROE cao do đòn bẩy
- 9. Nợ vay ảnh hưởng đến dòng tiền như thế nào?
- 10. Nợ ròng là gì?
- 11. Tỷ lệ Nợ vay/Vốn chủ sở hữu
- 12. Debt/EBITDA cho biết điều gì?
- 13. Khả năng trả lãi quan trọng như thế nào?
- 14. Nợ vay và lãi suất
- 15. Nợ vay đặc biệt quan trọng với doanh nghiệp bất động sản
- 16. Nợ vay trong doanh nghiệp sản xuất
- 17. Nợ vay trong doanh nghiệp tăng trưởng
- 18. Nợ vay có thể làm cổ phiếu biến động mạnh hơn
- 19. Nợ vay và chu kỳ kinh doanh
- 20. Nợ vay và định giá cổ phiếu
- 21. Nợ vay và P/E
- 22. Nợ vay và rủi ro pha loãng cổ phiếu
- 23. Đừng chỉ nhìn tổng nợ – hãy nhìn lịch đáo hạn
- 24. Nợ vay và dòng tiền tự do
- 25. Khi nào nợ vay có thể trở thành lợi thế?
- 26. 5 chỉ số quan trọng khi phân tích nợ vay
1. Nợ vay doanh nghiệp là gì?
Nợ vay doanh nghiệp là các khoản vốn mà doanh nghiệp huy động từ bên ngoài và có nghĩa vụ hoàn trả theo thời hạn, thường đi kèm với chi phí lãi vay.
Một số hình thức phổ biến gồm:
- Vay ngân hàng.
- Vay ngắn hạn.
- Vay dài hạn.
- Phát hành trái phiếu.
- Khoản vay hợp vốn.
- Các khoản nợ tài chính khác.
Trên báo cáo tài chính, nhà đầu tư thường quan tâm đến: Nợ vay ngắn hạn + Nợ vay dài hạn.
Tuy nhiên, không nên chỉ nhìn tổng số nợ.
Ví dụ:
Doanh nghiệp A có 10.000 tỷ đồng nợ vay nhưng có 8.000 tỷ đồng tiền và tiền gửi.
Doanh nghiệp B có 5.000 tỷ đồng nợ vay nhưng chỉ có 200 tỷ đồng tiền mặt.
Nếu chỉ nhìn con số nợ vay, có thể cho rằng B an toàn hơn A. Nhưng khi xem xét nợ ròng, bức tranh có thể hoàn toàn khác.
2. Nợ vay ảnh hưởng đến cổ phiếu như thế nào?
Nợ vay tác động đến cổ phiếu thông qua nhiều kênh:
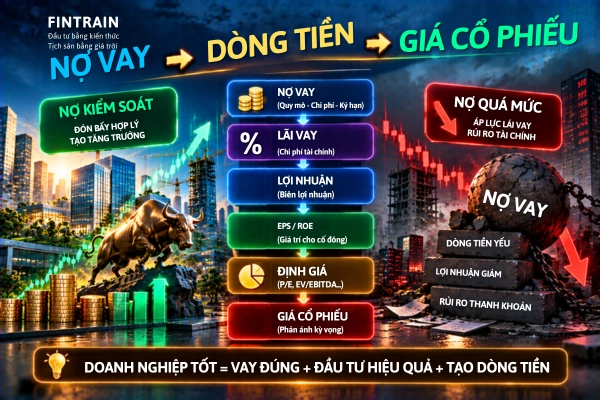
Nợ vay → Chi phí lãi vay → Lợi nhuận → Dòng tiền → EPS → ROE → Định giá → Giá cổ phiếu.
Có thể chia thành hai trường hợp.
Khi nợ được sử dụng hiệu quả
Doanh nghiệp vay vốn để đầu tư vào dự án có tỷ suất sinh lời cao hơn chi phí vốn.
Khi đó:
Vay vốn → Mở rộng đầu tư → Doanh thu tăng → Lợi nhuận tăng → Giá trị doanh nghiệp tăng.
Trong trường hợp này, đòn bẩy tài chính có thể làm tăng lợi ích cho cổ đông.
Khi nợ được sử dụng kém hiệu quả
Doanh nghiệp vay nhiều nhưng hoạt động kinh doanh không tạo đủ lợi nhuận và dòng tiền.
Khi đó:
Nợ tăng → Lãi vay tăng → Lợi nhuận giảm → Dòng tiền yếu → Áp lực trả nợ tăng.
Nếu tình trạng kéo dài, giá trị vốn chủ sở hữu có thể bị ảnh hưởng đáng kể.
3. Nợ vay không phải lúc nào cũng xấu
Một sai lầm phổ biến là cho rằng: Doanh nghiệp càng ít nợ càng tốt.
Không hoàn toàn đúng.
Trong kinh doanh, vốn chủ sở hữu không phải nguồn vốn duy nhất.
Nếu một doanh nghiệp có dự án đầu tư tạo ra lợi nhuận cao và dòng tiền ổn định, việc sử dụng một phần nợ để tài trợ dự án có thể hợp lý.
Ví dụ:
Doanh nghiệp có 1.000 tỷ đồng vốn chủ sở hữu.
Doanh nghiệp vay thêm 500 tỷ đồng với chi phí vốn 8%/năm để đầu tư vào dự án có khả năng tạo lợi nhuận trên vốn cao hơn đáng kể mức 8%.
Nếu dự án hoạt động đúng kế hoạch, nợ vay có thể giúp doanh nghiệp tăng quy mô mà không cần phát hành quá nhiều cổ phiếu mới.
Đây chính là bản chất của đòn bẩy tài chính.
Vấn đề không nằm ở việc có nợ hay không, mà nằm ở hiệu quả sử dụng nợ.
4. Đòn bẩy tài chính là gì?
Đòn bẩy tài chính là việc doanh nghiệp sử dụng nợ để tài trợ cho hoạt động kinh doanh hoặc đầu tư.
Khi doanh nghiệp sử dụng nợ, lợi nhuận tạo ra từ hoạt động kinh doanh có thể được khuếch đại trên phần vốn thuộc về cổ đông.
Nhưng điều ngược lại cũng xảy ra.
Nếu lợi nhuận hoạt động tăng: Đòn bẩy có thể khuếch đại lợi nhuận trên vốn chủ sở hữu.
Nếu lợi nhuận hoạt động giảm: Đòn bẩy có thể khuếch đại áp lực lên vốn chủ sở hữu.
Đó là lý do đòn bẩy tài chính có tính hai chiều.
5. Nợ vay ảnh hưởng đến lợi nhuận như thế nào?
Chi phí lãi vay thường được ghi nhận vào chi phí tài chính.
Có thể hình dung đơn giản:
Doanh thu
→ Giá vốn
→ Lợi nhuận gộp
→ Chi phí bán hàng + quản lý
→ Lợi nhuận hoạt động
→ Chi phí tài chính, trong đó có lãi vay
→ Lợi nhuận trước thuế
→ Thuế
→ Lợi nhuận sau thuế
Vì vậy, nếu nợ vay tăng nhanh trong khi lợi nhuận hoạt động không tăng tương ứng, chi phí lãi vay có thể ăn mòn lợi nhuận dành cho cổ đông.
Đặc biệt, với doanh nghiệp có biên lợi nhuận thấp, một thay đổi tương đối nhỏ của chi phí lãi vay cũng có thể tác động đáng kể đến lợi nhuận sau thuế.
6. Nợ vay ảnh hưởng đến EPS như thế nào?
EPS là lợi nhuận trên mỗi cổ phiếu.
Công thức cơ bản:
EPS = Lợi nhuận sau thuế thuộc về cổ đông phổ thông / Số cổ phiếu bình quân
Nếu nợ vay tăng và chi phí lãi vay tăng, lợi nhuận sau thuế có thể giảm.
Khi đó:
Lãi vay tăng → Lợi nhuận giảm → EPS giảm.
Nếu thị trường đang định giá cổ phiếu dựa trên kỳ vọng tăng trưởng EPS, việc EPS suy giảm có thể tạo áp lực lên định giá.
Ngược lại, nếu doanh nghiệp sử dụng nợ để đầu tư hiệu quả, lợi nhuận tăng nhanh hơn chi phí vốn và EPS tăng, nợ vay có thể trở thành công cụ hỗ trợ tăng trưởng.
7. Nợ vay ảnh hưởng đến ROE như thế nào?
Đây là một điểm rất quan trọng.
ROE = Lợi nhuận sau thuế / Vốn chủ sở hữu bình quân
Sử dụng nợ có thể khiến ROE tăng vì doanh nghiệp sử dụng một lượng vốn chủ sở hữu nhỏ hơn để tài trợ cho quy mô tài sản lớn hơn.
Nhưng:
ROE cao không đồng nghĩa doanh nghiệp có chất lượng cao.
Ví dụ, một doanh nghiệp có ROE 25% có thể đạt mức này nhờ:
- Biên lợi nhuận cao.
- Hiệu quả sử dụng tài sản tốt.
- Hoặc sử dụng đòn bẩy tài chính lớn.
Do đó, khi thấy ROE cao, nhà đầu tư nên hỏi: ROE cao đến từ hiệu quả kinh doanh hay đến từ nợ vay?
Đây là lý do ROE nên được phân tích cùng với ROA, ROIC và cơ cấu vốn.
8. Phân biệt ROE cao do chất lượng và ROE cao do đòn bẩy
Giả sử hai doanh nghiệp cùng có ROE 25%.
Doanh nghiệp A có nợ thấp, biên lợi nhuận tốt và ROIC cao.
Doanh nghiệp B có nợ cao và ROA thấp hơn đáng kể.
Hai doanh nghiệp có cùng ROE nhưng chất lượng tạo ra ROE hoàn toàn khác nhau.
Nhà đầu tư cần nhìn sâu hơn:
ROE → ROA → ROIC → Nợ vay → Chi phí lãi vay → Dòng tiền.
Nếu doanh nghiệp duy trì ROE cao đồng thời có ROIC tốt và đòn bẩy được kiểm soát, chất lượng lợi nhuận có thể đáng chú ý hơn.
9. Nợ vay ảnh hưởng đến dòng tiền như thế nào?
Đây có thể là vấn đề quan trọng hơn cả lợi nhuận kế toán.
Một doanh nghiệp có thể báo lợi nhuận nhưng vẫn gặp khó khăn nếu dòng tiền không đủ để:
- Trả lãi.
- Trả nợ gốc.
- Duy trì hoạt động.
- Tài trợ vốn lưu động.
- Đầu tư cần thiết.
Vì vậy, khi phân tích nợ vay, nhà đầu tư cần đọc Báo cáo lưu chuyển tiền tệ.
Đặc biệt quan tâm:
Dòng tiền từ hoạt động kinh doanh (CFO).
Nếu doanh nghiệp có nợ lớn nhưng CFO ổn định và đủ mạnh để đáp ứng nghĩa vụ tài chính, rủi ro có thể khác hoàn toàn doanh nghiệp có nợ lớn nhưng dòng tiền kinh doanh liên tục âm.
10. Nợ ròng là gì?
Một chỉ tiêu rất hữu ích là:
Nợ ròng = Tổng nợ vay – Tiền và các khoản tương đương tiền
Ví dụ:
- Nợ vay: 5.000 tỷ.
- Tiền và tương đương tiền: 2.000 tỷ.
Nợ ròng:
5.000 – 2.000 = 3.000 tỷ đồng.
Nợ ròng giúp nhà đầu tư có góc nhìn tốt hơn về nghĩa vụ tài chính thực tế của doanh nghiệp.
Tuy nhiên, cũng cần xem xét chất lượng của tiền và các khoản tương đương tiền, kỳ hạn, khả năng sử dụng và những hạn chế liên quan.
11. Tỷ lệ Nợ vay/Vốn chủ sở hữu
Một chỉ số phổ biến:
Debt/Equity = Tổng nợ vay / Vốn chủ sở hữu
Ví dụ:
Nợ vay = 3.000 tỷ.
Vốn chủ sở hữu = 5.000 tỷ.
D/E = 0,6 lần.
Chỉ số này giúp nhà đầu tư hình dung mức độ sử dụng đòn bẩy.
Tuy nhiên, không có một ngưỡng D/E duy nhất phù hợp cho mọi doanh nghiệp.
Một doanh nghiệp bất động sản, ngân hàng, bán lẻ, sản xuất và công nghệ có cấu trúc vốn hoàn toàn khác nhau.
Do đó cần so sánh:
- Với chính doanh nghiệp trong quá khứ.
- Với các doanh nghiệp cùng ngành.
- Với đặc điểm chu kỳ kinh doanh.
12. Debt/EBITDA cho biết điều gì?
Một chỉ số khác thường được sử dụng là:
Debt/EBITDA = Nợ vay / EBITDA
Chỉ số này giúp hình dung quy mô nợ tương đối so với khả năng tạo EBITDA của doanh nghiệp.
Ví dụ:
- Nợ vay = 4.000 tỷ.
- EBITDA = 2.000 tỷ.
- Debt/EBITDA = 2 lần.
Tuy nhiên, EBITDA không phải dòng tiền thực tế mà doanh nghiệp có thể dùng toàn bộ để trả nợ.
Do đó không nên sử dụng Debt/EBITDA một cách độc lập.
Cần xem thêm:
- Thuế.
- Chi phí lãi vay.
- Capex.
- Vốn lưu động.
- Dòng tiền hoạt động.
- Nợ đến hạn.
13. Khả năng trả lãi quan trọng như thế nào?
Một chỉ số đáng chú ý:
Interest Coverage Ratio = EBIT / Chi phí lãi vay
Ví dụ:
- EBIT = 1.000 tỷ.
- Chi phí lãi vay = 200 tỷ.
- Khả năng thanh toán lãi: 1.000 / 200 = 5 lần.
Điều này cho thấy EBIT cao gấp 5 lần chi phí lãi vay trong kỳ.
Nhưng nhà đầu tư không nên chỉ nhìn một năm.
Cần xem: 5 năm → xu hướng khả năng trả lãi → chu kỳ ngành → nợ đến hạn.
Nếu khả năng trả lãi liên tục suy giảm, đó có thể là dấu hiệu cần kiểm tra sâu hơn.
14. Nợ vay và lãi suất
Một yếu tố đặc biệt quan trọng là lãi suất.
Khi lãi suất tăng, doanh nghiệp có nhiều khoản vay với lãi suất thả nổi có thể phải chịu chi phí tài chính cao hơn.
Ví dụ:
Doanh nghiệp có 10.000 tỷ đồng nợ vay.
Nếu chi phí vốn bình quân tăng thêm 1 điểm phần trăm, chi phí lãi vay lý thuyết có thể tăng khoảng:
10.000 × 1% = 100 tỷ đồng/năm
trước khi xét các yếu tố như cơ cấu kỳ hạn, lãi suất cố định, lãi suất thả nổi và các hợp đồng cụ thể.
Nếu lợi nhuận trước lãi vay của doanh nghiệp không tăng tương ứng, lợi nhuận dành cho cổ đông có thể chịu áp lực.
15. Nợ vay đặc biệt quan trọng với doanh nghiệp bất động sản
Bất động sản thường là ngành sử dụng vốn lớn.
Doanh nghiệp có thể phải chi tiền cho: Đất → pháp lý → xây dựng → marketing → bán hàng → thu tiền.
Trong khi dòng tiền thu về có thể lệch đáng kể so với thời điểm phát sinh chi phí.
Do đó, nhà đầu tư bất động sản cần đặc biệt quan tâm:
- Tổng nợ vay; Nợ ngắn hạn; Nợ dài hạn; Trái phiếu;Tiền mặt.
- Khoản phải thu; Hàng tồn kho; Dòng tiền kinh doanh; Dòng tiền từ khách hàng.
- Lịch đáo hạn nợ; Khả năng huy động vốn mới.
Một doanh nghiệp có nhiều tài sản không đồng nghĩa với việc có khả năng thanh toán nợ tốt nếu tài sản đó khó chuyển thành tiền trong thời gian cần thiết.
16. Nợ vay trong doanh nghiệp sản xuất
Với doanh nghiệp sản xuất, nợ vay có thể được sử dụng để:
- Xây dựng nhà máy.Mua máy móc. Mở rộng công suất.
- Tài trợ vốn lưu động.Mua nguyên liệu.
Nếu nhà máy mới tạo ra công suất và lợi nhuận cao, nợ có thể hỗ trợ tăng trưởng.
Nhưng nếu công suất dư thừa, doanh nghiệp vẫn phải trả lãi trong khi tài sản chưa tạo đủ lợi nhuận.
Do đó, cần đặt câu hỏi:
Khoản vay đang tạo ra tài sản sinh lời hay chỉ đang tài trợ cho tài sản chưa tạo ra dòng tiền?
17. Nợ vay trong doanh nghiệp tăng trưởng
Đối với cổ phiếu tăng trưởng, nợ vay cần được đánh giá cùng với tốc độ tăng trưởng.
Nếu:
Doanh thu tăng → EBITDA tăng → EBIT tăng → CFO tăng
nhanh hơn tốc độ tăng nợ, đòn bẩy có thể đang được sử dụng để mở rộng hoạt động.
Ngược lại:
Nợ tăng nhanh → Doanh thu tăng chậm → CFO yếu → Lãi vay tăng
là tín hiệu cần thận trọng hơn.
Điểm quan trọng không phải chỉ là nợ tăng bao nhiêu,
mà là: Khả năng tạo tiền của doanh nghiệp có tăng nhanh hơn nghĩa vụ tài chính hay không?
18. Nợ vay có thể làm cổ phiếu biến động mạnh hơn
Đòn bẩy tài chính khiến kết quả kinh doanh nhạy cảm hơn với những thay đổi trong doanh thu và lợi nhuận hoạt động.
Khi hoạt động kinh doanh thuận lợi, lợi nhuận cổ đông có thể tăng nhanh.
Nhưng khi doanh thu giảm, chi phí lãi vay vẫn tồn tại.
Điều này khiến phần lợi nhuận còn lại cho cổ đông có thể giảm nhanh hơn.
Vì vậy, những doanh nghiệp có đòn bẩy cao thường cần được phân tích kỹ hơn trong các ngành có tính chu kỳ.
19. Nợ vay và chu kỳ kinh doanh
Đây là một trong những điểm quan trọng nhất.
Một doanh nghiệp có thể an toàn khi thị trường đang tăng trưởng nhưng trở nên căng thẳng khi chu kỳ đảo chiều.
Ví dụ:
Giai đoạn thuận lợi
Doanh thu tăng → lợi nhuận tăng → dòng tiền tốt → trả nợ dễ dàng.
Giai đoạn suy giảm
Doanh thu giảm → biên lợi nhuận giảm → dòng tiền giảm → lãi vay vẫn phải trả → áp lực thanh khoản tăng.
Do đó, với doanh nghiệp có nợ cao, nhà đầu tư nên thực hiện stress test.
Ví dụ:
Nếu doanh thu giảm 20%, biên lợi nhuận giảm 3 điểm phần trăm và lãi suất tăng 1%, doanh nghiệp còn đủ khả năng trả lãi và nợ đến hạn không?
Đây là cách phân tích thực tế hơn việc chỉ nhìn vào D/E.
20. Nợ vay và định giá cổ phiếu
Nợ vay cũng ảnh hưởng đến cách định giá.
Đối với phương pháp EV/EBITDA, nhà đầu tư cần phân biệt:
EV = Giá trị vốn hóa + Nợ vay – Tiền và tương đương tiền
Do đó, hai doanh nghiệp có cùng vốn hóa nhưng mức nợ khác nhau có thể có Enterprise Value rất khác nhau.
Ví dụ:
Doanh nghiệp A:
- Vốn hóa: 10.000 tỷ.
Nợ: 2.000 tỷ.
Tiền: 1.000 tỷ.
EV ≈ 11.000 tỷ.
Doanh nghiệp B:
- Vốn hóa: 10.000 tỷ.
- Nợ: 7.000 tỷ.
- Tiền: 1.000 tỷ.
EV ≈ 16.000 tỷ.
Nếu EBITDA giống nhau, mức EV/EBITDA của B sẽ cao hơn đáng kể.
Đây là lý do không nên chỉ nhìn vốn hóa hoặc P/E mà bỏ qua cấu trúc vốn.
21. Nợ vay và P/E
P/E có một hạn chế quan trọng: nó tập trung vào lợi nhuận dành cho cổ đông sau lãi vay.
Hai doanh nghiệp có hoạt động kinh doanh tương tự nhưng cấu trúc nợ khác nhau có thể có lợi nhuận sau thuế khác nhau.
Doanh nghiệp sử dụng nhiều nợ sẽ chịu chi phí lãi vay cao hơn.
Vì vậy, khi so sánh các doanh nghiệp có cấu trúc vốn rất khác nhau, nhà đầu tư có thể cần kết hợp P/E với các chỉ tiêu khác như:
- EV/EBITDA.
- EV/EBIT.
- ROIC.
- Debt/EBITDA.
- Interest Coverage.
22. Nợ vay và rủi ro pha loãng cổ phiếu
Khi doanh nghiệp thiếu tiền để trả nợ hoặc tài trợ hoạt động, doanh nghiệp có thể phải huy động vốn mới.
Một trong những phương án là phát hành thêm cổ phiếu.
Khi đó:
Huy động vốn → Số cổ phiếu tăng → Tỷ lệ sở hữu của cổ đông hiện hữu có thể bị pha loãng.
Đây là một rủi ro mà nhà đầu tư cần xem xét khi doanh nghiệp có:
- Nợ lớn.;Dòng tiền yếu.
- Nhiều khoản nợ đáo hạn.
- Nhu cầu vốn đầu tư cao.
23. Đừng chỉ nhìn tổng nợ – hãy nhìn lịch đáo hạn
Đây là một trong những lỗi phân tích phổ biến.
Hai doanh nghiệp cùng có 5.000 tỷ đồng nợ nhưng mức độ rủi ro có thể khác nhau đáng kể.
Doanh nghiệp A:
- 500 tỷ đáo hạn trong năm.
- Phần còn lại dài hạn.
Doanh nghiệp B:
- 3.000 tỷ đáo hạn trong năm.
Trong trường hợp dòng tiền yếu, B có thể chịu áp lực thanh khoản lớn hơn.
Vì vậy, khi đọc thuyết minh báo cáo tài chính, nhà đầu tư nên tìm:
Nợ vay → Lãi suất → Kỳ hạn → Tài sản đảm bảo → Lịch đáo hạn → Điều khoản liên quan.
24. Nợ vay và dòng tiền tự do
Một doanh nghiệp có thể có lợi nhuận tốt nhưng vẫn cần nhiều vốn để đầu tư.
Vì vậy, cần xem:
CFO – Capex = Free Cash Flow
Nếu doanh nghiệp tạo ra FCF tốt trong thời gian dài, khả năng tự tài trợ cho tăng trưởng và trả nợ thường tốt hơn.
Ngược lại, nếu doanh nghiệp liên tục:
Lợi nhuận → CFO yếu → Capex lớn → FCF âm → Vay thêm
thì nhà đầu tư cần tìm hiểu nguyên nhân.
FCF âm không nhất thiết là xấu, đặc biệt trong giai đoạn doanh nghiệp đang đầu tư mở rộng. Nhưng cần đánh giá khả năng tạo tiền trong tương lai và nguồn tài trợ cho khoảng thời gian chuyển tiếp.
25. Khi nào nợ vay có thể trở thành lợi thế?
Nợ vay có thể hỗ trợ doanh nghiệp khi hội đủ một số điều kiện:
- Dự án đầu tư có khả năng sinh lời tốt.
- Chi phí vốn hợp lý.
- Dòng tiền tương lai tương đối chắc chắn.
- Kỳ hạn khoản vay phù hợp với vòng đời tài sản.
- Doanh nghiệp có thanh khoản tốt.
- Nợ không tăng nhanh hơn khả năng tạo tiền.
- Ban lãnh đạo phân bổ vốn hiệu quả.
Có thể hình dung: ROIC > Chi phí vốn
thì việc sử dụng thêm vốn vay để mở rộng hoạt động có thể tạo giá trị nếu các giả định kinh doanh được hiện thực hóa và rủi ro được kiểm soát.
Ngược lại, nếu doanh nghiệp đầu tư với tỷ suất sinh lời thấp hơn chi phí vốn, tăng nợ có thể làm giảm giá trị cổ đông.
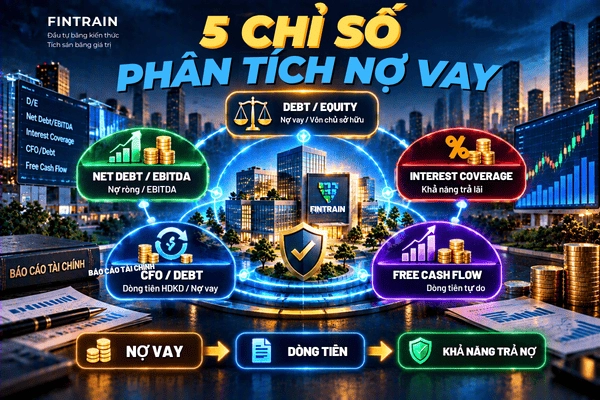
26. 5 chỉ số quan trọng khi phân tích nợ vay
Nhà đầu tư có thể bắt đầu với 5 nhóm chỉ tiêu:
1. Debt/Equity
Đánh giá mức độ sử dụng nợ so với vốn chủ.
2. Net Debt/EBITDA
Đánh giá nợ ròng tương đối với khả năng tạo EBITDA.
3. Interest Coverage
Đánh giá khả năng tạo lợi nhuận hoạt động để trả lãi.
4. CFO/Debt
Đánh giá dòng tiền hoạt động so với quy mô nợ.
5. Free Cash Flow
Đánh giá lượng tiền còn lại sau đầu tư cần thiết. Không nên sử dụng bất kỳ chỉ số nào một cách độc lập.
27. Quy trình phân tích nợ vay doanh nghiệp
Một quy trình thực tế có thể gồm 8 bước:
Bước 1: Xác định tổng nợ vay.
Bước 2: Phân loại nợ ngắn hạn và dài hạn.
Bước 3: Trừ tiền để tính nợ ròng.
Bước 4: Kiểm tra chi phí lãi vay và lãi suất.
Bước 5: So sánh nợ với EBITDA, EBIT và dòng tiền.
Bước 6: Kiểm tra lịch đáo hạn.
Bước 7: Tìm hiểu mục đích sử dụng vốn.
Bước 8: Stress test trong kịch bản kinh doanh xấu.
Sau đó kết nối với định giá:
NỢ VAY → DÒNG TIỀN → LỢI NHUẬN → EPS → ROE/ROIC → ĐỊNH GIÁ → GIÁ CỔ PHIẾU.
28. Checklist nhanh trước khi mua cổ phiếu
Trước khi mua một doanh nghiệp có nợ vay, hãy trả lời:
- Nợ vay hiện tại là bao nhiêu?
- Nợ tăng hay giảm trong 3–5 năm?
- Nợ ngắn hạn chiếm bao nhiêu?
- Nợ dài hạn bao nhiêu?
- Tiền mặt có bao nhiêu?
- Nợ ròng là bao nhiêu?
- Chi phí lãi vay đang tăng hay giảm?
- Lãi suất vay cố định hay thả nổi?
- EBIT có đủ trả lãi không?
- CFO có đủ mạnh không?
- FCF dương hay âm?
- Nợ dùng để làm gì?
- Dự án sử dụng nợ có tạo ra lợi nhuận không?
- Nợ đáo hạn vào thời điểm nào?
- Doanh nghiệp có cần huy động thêm vốn không?
- Nếu doanh thu giảm 20%, doanh nghiệp có chịu được không?
- Nếu lãi suất tăng, lợi nhuận còn bao nhiêu?
- Nợ vay có phù hợp với đặc điểm ngành không?
Nếu chưa trả lời được các câu hỏi trên, việc đánh giá doanh nghiệp vẫn chưa hoàn chỉnh.
29. Nợ vay doanh nghiệp: tốt hay xấu?
Không nên chia doanh nghiệp thành hai nhóm đơn giản: Ít nợ = tốt
và Nhiều nợ = xấu.
Cách phân tích phù hợp hơn là:
Nợ bao nhiêu → dùng vào đâu → chi phí bao nhiêu → tạo ra lợi nhuận thế nào → tạo ra dòng tiền thế nào → đáo hạn khi nào → doanh nghiệp có khả năng trả nợ ra sao?
Một doanh nghiệp có nợ cao nhưng dòng tiền ổn định, tài sản chất lượng, khả năng sinh lời cao và lịch đáo hạn phù hợp có thể có mức rủi ro khác hoàn toàn một doanh nghiệp có nợ cao nhưng dòng tiền yếu.
Ngược lại, một doanh nghiệp gần như không có nợ nhưng hoạt động kinh doanh không hiệu quả cũng chưa chắc là một khoản đầu tư hấp dẫn.
30. Kết luận: Nợ vay không đáng sợ, nợ vay không được kiểm soát mới đáng lo
Nợ vay là một công cụ tài chính.
Nếu sử dụng đúng, nó có thể giúp doanh nghiệp:
Tăng vốn → mở rộng quy mô → tăng lợi nhuận → tăng ROE → tạo thêm giá trị cho cổ đông.
Nhưng nếu sử dụng quá mức:
Nợ tăng → lãi vay tăng → dòng tiền chịu áp lực → lợi nhuận giảm → rủi ro thanh khoản tăng → giá trị cổ đông bị ảnh hưởng.
Vì vậy, khi phân tích cổ phiếu, nhà đầu tư không nên chỉ nhìn:
Doanh thu – Lợi nhuận – EPS – P/E.
Hãy mở rộng bức tranh:
TÀI SẢN → NỢ VAY → VỐN CHỦ → LỢI NHUẬN → DÒNG TIỀN → ROE/ROIC → ĐỊNH GIÁ.
Đặc biệt, hãy nhớ ba câu hỏi:
Doanh nghiệp vay để làm gì?
Khoản nợ đó có tạo ra lợi nhuận cao hơn chi phí vốn không?
Nếu hoạt động kinh doanh xấu đi, doanh nghiệp có đủ tiền để trả nợ không?
Trả lời được ba câu hỏi này sẽ giúp nhà đầu tư hiểu sâu hơn rất nhiều về chất lượng tài chính và rủi ro của một cổ phiếu.
FinTrain – Đầu tư bằng kiến thức • Tích sản bằng giá trị.
Học cách đọc báo cáo tài chính, phân tích chất lượng doanh nghiệp, dòng tiền, nợ vay, định giá và xây dựng danh mục đầu tư có phương pháp.

Hãy để lại bình luận của bạn tại đây!